Se o seu banco congelou sua conta depois que você vendeu USDT via P2P, o comprador quase certamente pagou com o dinheiro de outra pessoa, roubado de uma vítima de fraude. A vítima registrou uma reclamação, as transferências bancárias foram rastreadas ao longo da cadeia, e sua conta acabou sendo um dos elos. Na maioria dos casos, a situação pode ser resolvida. Primeiro, descubra junto ao banco, por escrito, quem impôs a restrição e com base em quê, depois reúna provas da negociação e envie uma explicação para quem congelou a conta. Abaixo estão a mecânica, os passos gerais e um detalhamento de oito países: Índia, Nigéria, Turquia, Brasil, América Latina hispânica, Quênia, Paquistão e Reino Unido.
Por que os bancos congelam a conta de um vendedor honesto
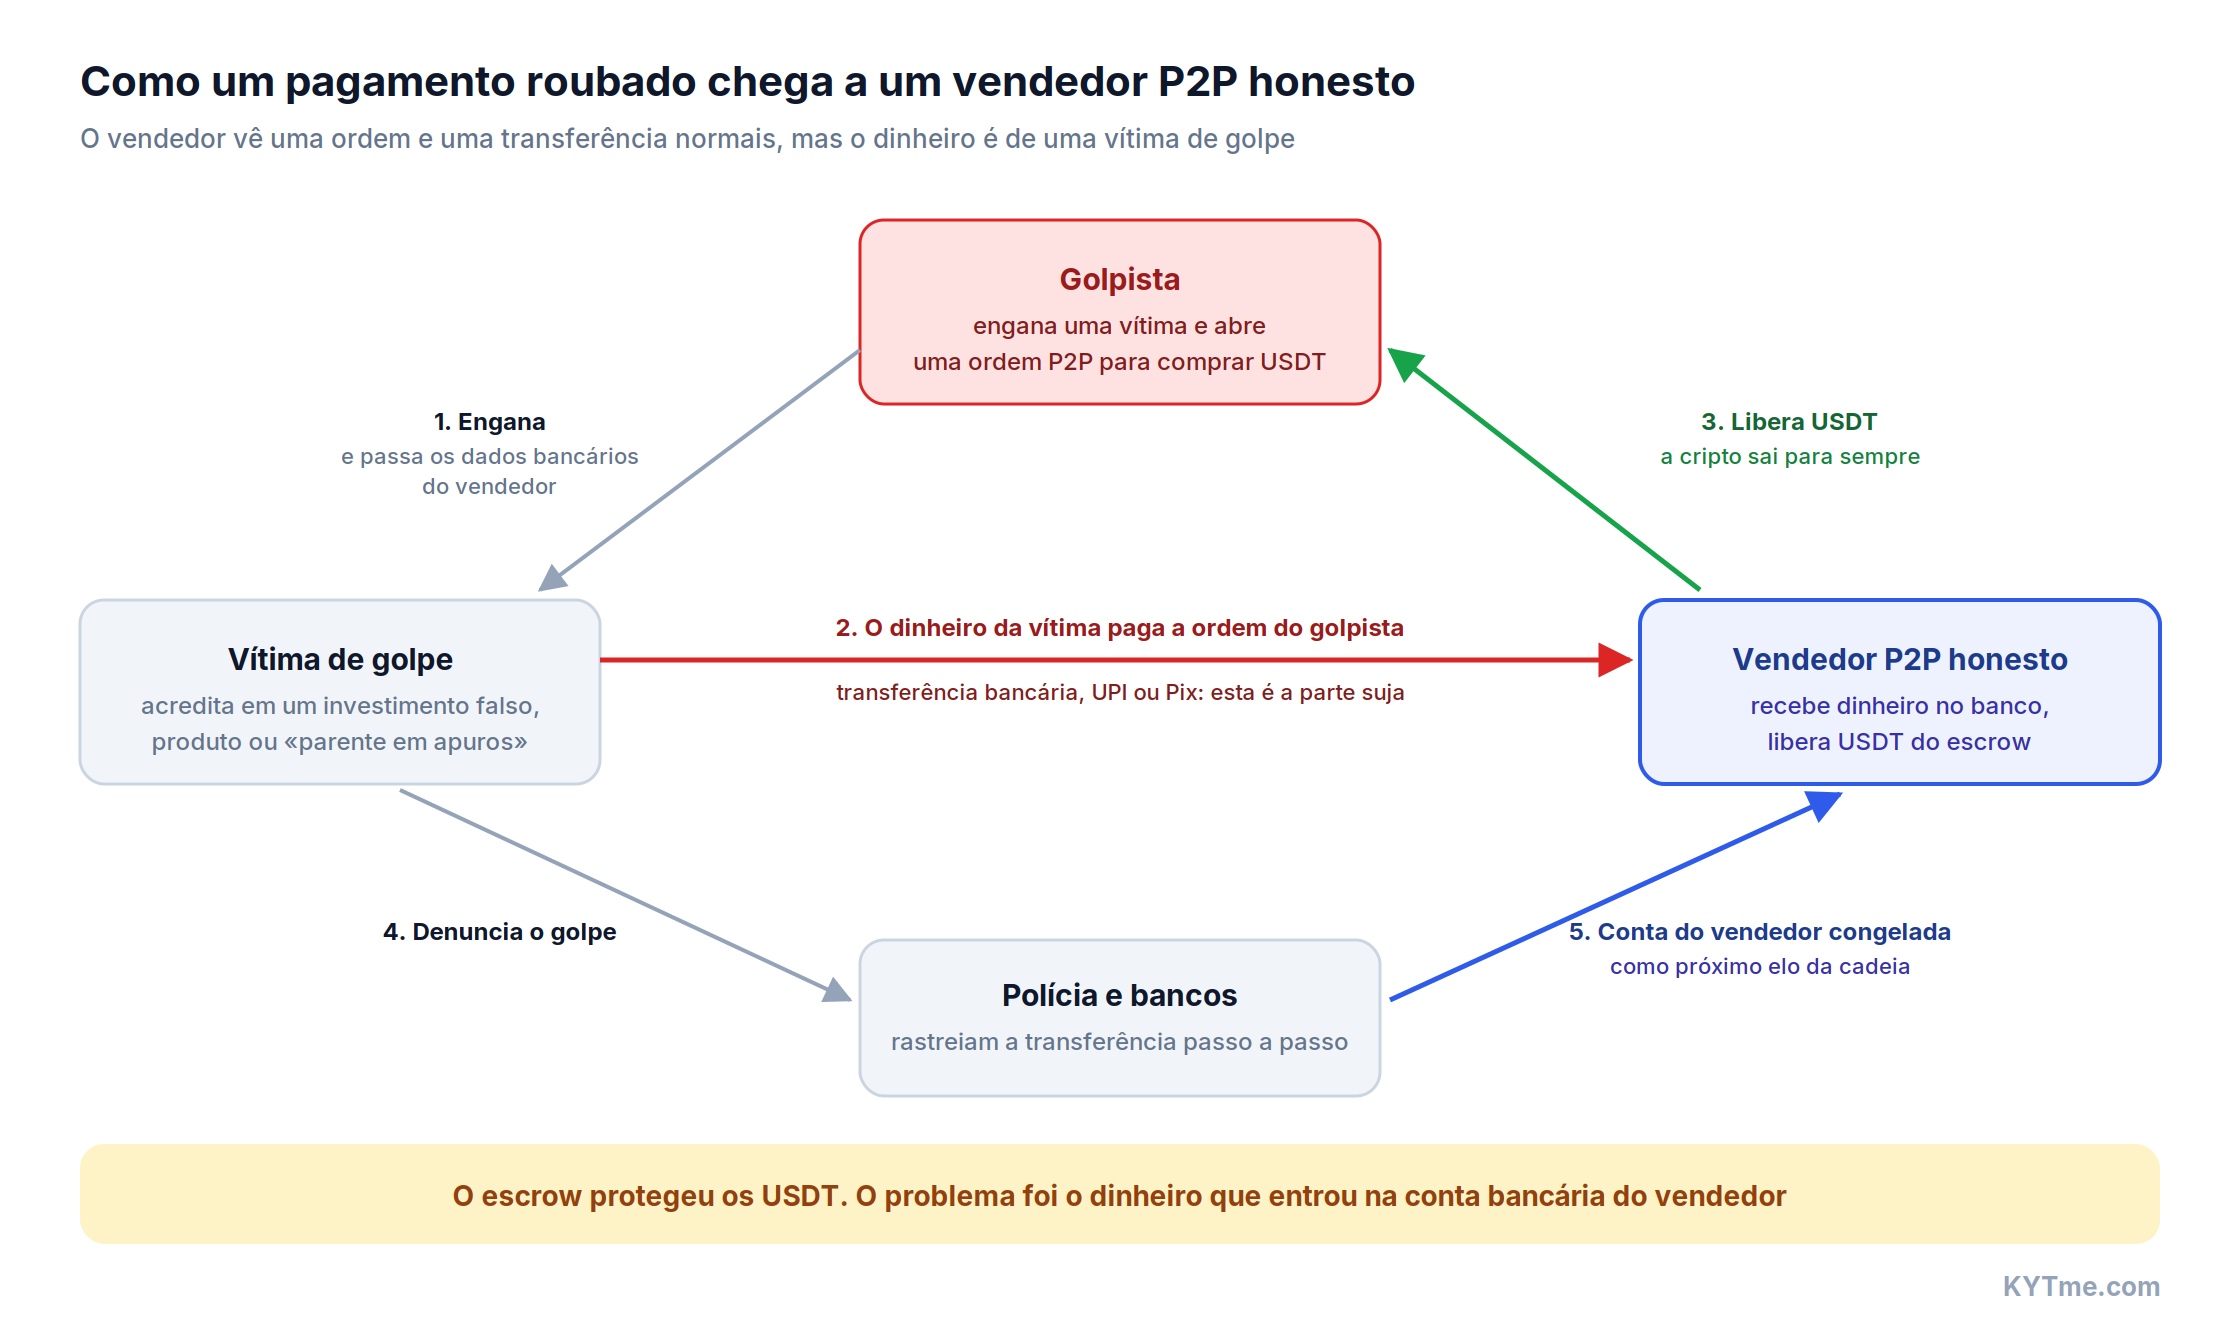
O esquema por trás disso é chamado de triângulo, ou triangulação. Ele tem três participantes, e apenas um deles sabe o que está acontecendo.
- 1. Um golpista engana uma vítima: oferece um investimento falso, vende um produto inexistente, finge ser um parente ou um funcionário do banco. A vítima envia dinheiro para os dados bancários fornecidos.
- 2. Ao mesmo tempo, o golpista abre uma ordem P2P para comprar USDT de um vendedor comum e usa o dinheiro da vítima como pagamento. Às vezes, a vítima é instruída diretamente a enviar o valor para os dados do vendedor - «este é nosso parceiro».
- 3. O vendedor vê o pagamento chegar, libera o USDT, e a criptomoeda vai para o golpista.
- 4. A vítima percebe que foi enganada e registra uma reclamação na polícia ou no banco.
- 5. O banco da vítima e a polícia rastreiam a transferência e encontram a conta para onde o dinheiro foi. Essa é a sua conta.
- 6. O banco congela o valor contestado ou a conta inteira até que o caso seja resolvido.
Para a polícia, nessa cadeia você parece igual a um «mula financeira» que aceita transferências em sua conta mediante pagamento. A única forma de diferenciar um do outro é por meio de documentos, então a rapidez com que a restrição é levantada depende de quão completo é o seu pacote de provas.
A custódia (escrow) da exchange não ajuda nesse caso, e isso é o mais importante a entender. A custódia (escrow) retém a criptomoeda até que o comprador pague. Mas em um triângulo a criptomoeda é limpa, e a parte suja é o lado fiduciário da negociação - o dinheiro que chegou à sua conta bancária. A exchange não vê nem verifica isso. A Binance descreve esse cenário diretamente em sua página de ajuda sobre como evitar que sua conta bancária seja congelada em negociações P2P: ela recomenda pedir verificação adicional ao comprador, manter uma conta separada e não permitir qualquer menção a criptomoedas na referência do pagamento.
De onde vem a criptomoeda suja e como ela chega a pessoas comuns22 de set. de 2026Leia mais
Banco, exchange ou Tether: qual congelamento é o seu?
Três eventos diferentes costumam ser chamados pela mesma palavra, «congelado», embora os passos a seguir em cada caso sejam diferentes.
- O banco congelou sua conta. Você não consegue sacar nem transferir dinheiro fiduciário, e o banco faz referência a uma reclamação, uma solicitação da polícia ou uma revisão. Este é o seu caso, continue lendo.
- A exchange reteve um depósito ou restringiu sua conta. A criptomoeda foi creditada, mas você não consegue sacá-la, e a exchange pede que você confirme a origem dos fundos. O motivo costuma ser o histórico do endereço do remetente.
- A Tether bloqueou o endereço. O USDT é visível na carteira, mas não pode ser enviado por nenhuma interface. Essa é uma restrição no próprio contrato inteligente do token, e nem o banco nem a exchange têm qualquer relação com isso.
Explicamos por que as exchanges retêm depósitos de endereços com histórico ruim usando o exemplo da nova regra da OKX sobre a verificação de depósitos de endereços de risco alto.
O que fazer nas primeiras 72 horas após um congelamento
Essas etapas são as mesmas para qualquer país. Tudo o mais depende de quão bem você as conduz.
- 1. Peça ao banco uma resposta por escrito.Não por telefone nem em um chat de suporte, mas por carta ou por meio de um formulário oficial de reclamação. Cinco perguntas: quem impôs a restrição (o próprio banco, a polícia, a unidade de inteligência financeira, um tribunal); o número da solicitação, reclamação ou caso; a data; o fundamento legal; e se foi congelado um valor específico ou a conta inteira.
- 2. Reúna o pacote de evidências da negociação.A lista está na tabela abaixo. Faça isso imediatamente: os chats e os detalhes das ordens nas exchanges não ficam armazenados para sempre.
- 3. Escreva para quem congelou a conta.Se a restrição foi imposta a pedido da polícia, é a polícia quem decide sobre o desbloqueio, não o banco. Nesse caso, escrever apenas para o banco não mudará nada.
- 4. Mantenha um registro.Datas de contato, números de tickets, nomes dos funcionários, respostas. Se o caso for parar em uma reclamação a um regulador ou em um tribunal, esse registro se tornará parte da evidência.
| Documento | Onde obter | Por que você precisa dele |
|---|---|---|
| Documento Onde obter Por que você precisa dele Número da ordem P2P e uma captura de tela com o nome do comprador | histórico de ordens na exchange | confirma que foi uma negociação, não uma transferência «por um serviço» |
| Recibo da ordem (P2P Order Receipt) | da Binance mediante solicitação ao suporte, de outras exchanges como exportação da ordem | confirmação oficial da exchange |
| Hash da transação de liberação (TxID) | histórico de saques na exchange ou em um explorador de blocos | comprova que você entregou a criptomoeda |
| Chat com o comprador no chat da ordem | o chat da ordem na exchange, capturas de tela ou exportação | mostra condições normais de negociação |
| Extrato bancário com a referência da transferência | seu banco | vincula o pagamento a uma ordem específica |
| Seus documentos de identificação e comprovante de verificação na exchange | você e a exchange | mostra que você negociou abertamente em seu próprio nome |
| Um relatório AML datado sobre o endereço da contraparte | um serviço de triagem de endereços, caso você tenha verificado antes da negociação | confirma que você verificou o comprador com antecedência |
Índia: lien e debit freeze após uma negociação P2P
Na Índia, as contas não são congeladas pelo banco por iniciativa própria, mas pela polícia cibernética. A vítima registra uma reclamação no portal cybercrime.gov.in (NCRP) ou pela linha de atendimento 1930. A reclamação entra no sistema CFCFRMS, e a polícia rastreia o dinheiro camada por camada: a primeira camada é a conta do golpista, a segunda e a terceira são as contas daqueles a quem o golpista pagou. Um vendedor P2P geralmente acaba na segunda camada. A polícia envia uma solicitação ao banco, e o banco impõe uma restrição.
O fundamento legal é o Bharatiya Nagarik Suraksha Sanhita (BNSS) 2023: a seção 106 permite que a polícia apreenda bens, e a seção 107 permite sua penhora somente por ordem de um magistrado.
Nos últimos anos, os Tribunais Superiores estaduais têm limitado repetidamente a prática de congelamentos genéricos. Você pode citar essas decisões em solicitações por escrito.
Passos a seguir:
- 1. No banco, descubra qual polícia cibernética impôs a restrição (estado e delegacia), quem é o investigador responsável, o número da reclamação no NCRP, se se trata de um lien ou de um congelamento de débito, e por qual valor.
- 2. Localize a reclamação no portal do NCRP. Se o comprador também o enganou, você pode registrar sua própria reclamação como vítima.
- 3. Envie ao investigador responsável uma solicitação por escrito, por e-mail e por correio registrado. Anexe o pacote de evidências, cite as decisões judiciais e peça para limitar a retenção ao valor contestado e liberar o congelamento de débito do restante da conta.
- 4. Obtenha um NOC - uma carta de não objeção - junto à polícia cibernética. Com ela, o banco libera a restrição, geralmente em poucos dias úteis.
- 5. Se o investigador não responder, recorra a um magistrado nos termos da seção 503 do BNSS ou entre com um mandado de segurança (writ petition) no Tribunal Superior do estado. Nessa etapa, você precisará de um advogado.
Veja como isso se dá na prática. Um vendedor de Gujarat teve um lien de ₹50,000 imposto em sua conta a pedido da polícia cibernética de Uttar Pradesh, embora nunca tivesse estado naquele estado. Advogados do portal Kaanoon, ao responder à sua pergunta, observaram que a polícia não tem o direito de exigir que um vendedor indenize a vítima, e que os documentos devem ser enviados a cada estado de onde partiu o pedido. Segundo a CryptoTimes, contas foram congeladas até mesmo por negociações no valor de ₹600-1,700. O autor de uma coluna que passou por esse tipo de congelamento descreveu assim:
«O dinheiro ficava à vista, mas eu não conseguia sacá-lo, transferi-lo ou pagar por meio do UPI em compras do dia a dia» - disse o colunista da CryptoTimes.
A dimensão do problema fica clara pelas estatísticas. Em 2025, a Índia registrou 28.15 lakh de incidentes cibernéticos com perdas de ₹22,495 crore, e os bancos reportaram 24.67 lakh de contas-laranja (segundo o Ministério do Interior da Índia).
Nigéria: PND e PND-C em conta bancária
Um PND pode ser imposto pelo próprio banco por suspeita ou nos termos de seu contrato, por um tribunal, ou a pedido da EFCC, da unidade de inteligência financeira NFIU ou da polícia. Uma peculiaridade nigeriana são os congelamentos em massa: sob ordem do Tribunal Federal Superior, a EFCC congelou 1,146 contas por 90 dias. Em outro caso, o tribunal congelou 22 contas de usuários de Bybit e KuCoin que detinham ₦548.6M (processo FHC/ABJ/CS/543/2024). Nesses casos, o motivo não é uma negociação específica, mas uma investigação geral sobre negociações P2P.
Passos a seguir:
- 1. Pergunte ao banco por escrito se se trata de um PND ou de um PND-C, a pedido de quem, e se há um número de carta ou uma ordem judicial.
- 2. Se a restrição foi imposta a pedido da EFCC, procure-a com um advogado e um pacote de evidências completo. Apresente sua explicação por escrito.
- 3. Se houver uma ordem judicial, seu advogado deve protocolar uma moção de anulação no mesmo tribunal.
Para ser honesto quanto aos prazos: não há um procedimento publicado pela EFCC para o levantamento de um PND. Relatos de usuários sugerem que o processo leva de algumas semanas a vários meses.
Turquia: bloke, MASAK e CMK 128/A
Na Turquia, um congelamento pode vir de três fontes, e a primeira coisa a descobrir é qual delas é a sua.
- A unidade de inteligência financeira MASAK. Nos termos do artigo 19/A da Lei 5549, a MASAK pode suspender as transações de uma conta por sete dias úteis. Na prática, segundo advogados, a restrição dura de 15 a 60 dias.
- O Ministério Público. Nos termos do artigo 128 do Código de Processo Penal (CMK), a conta é apreendida durante todo o período da investigação.
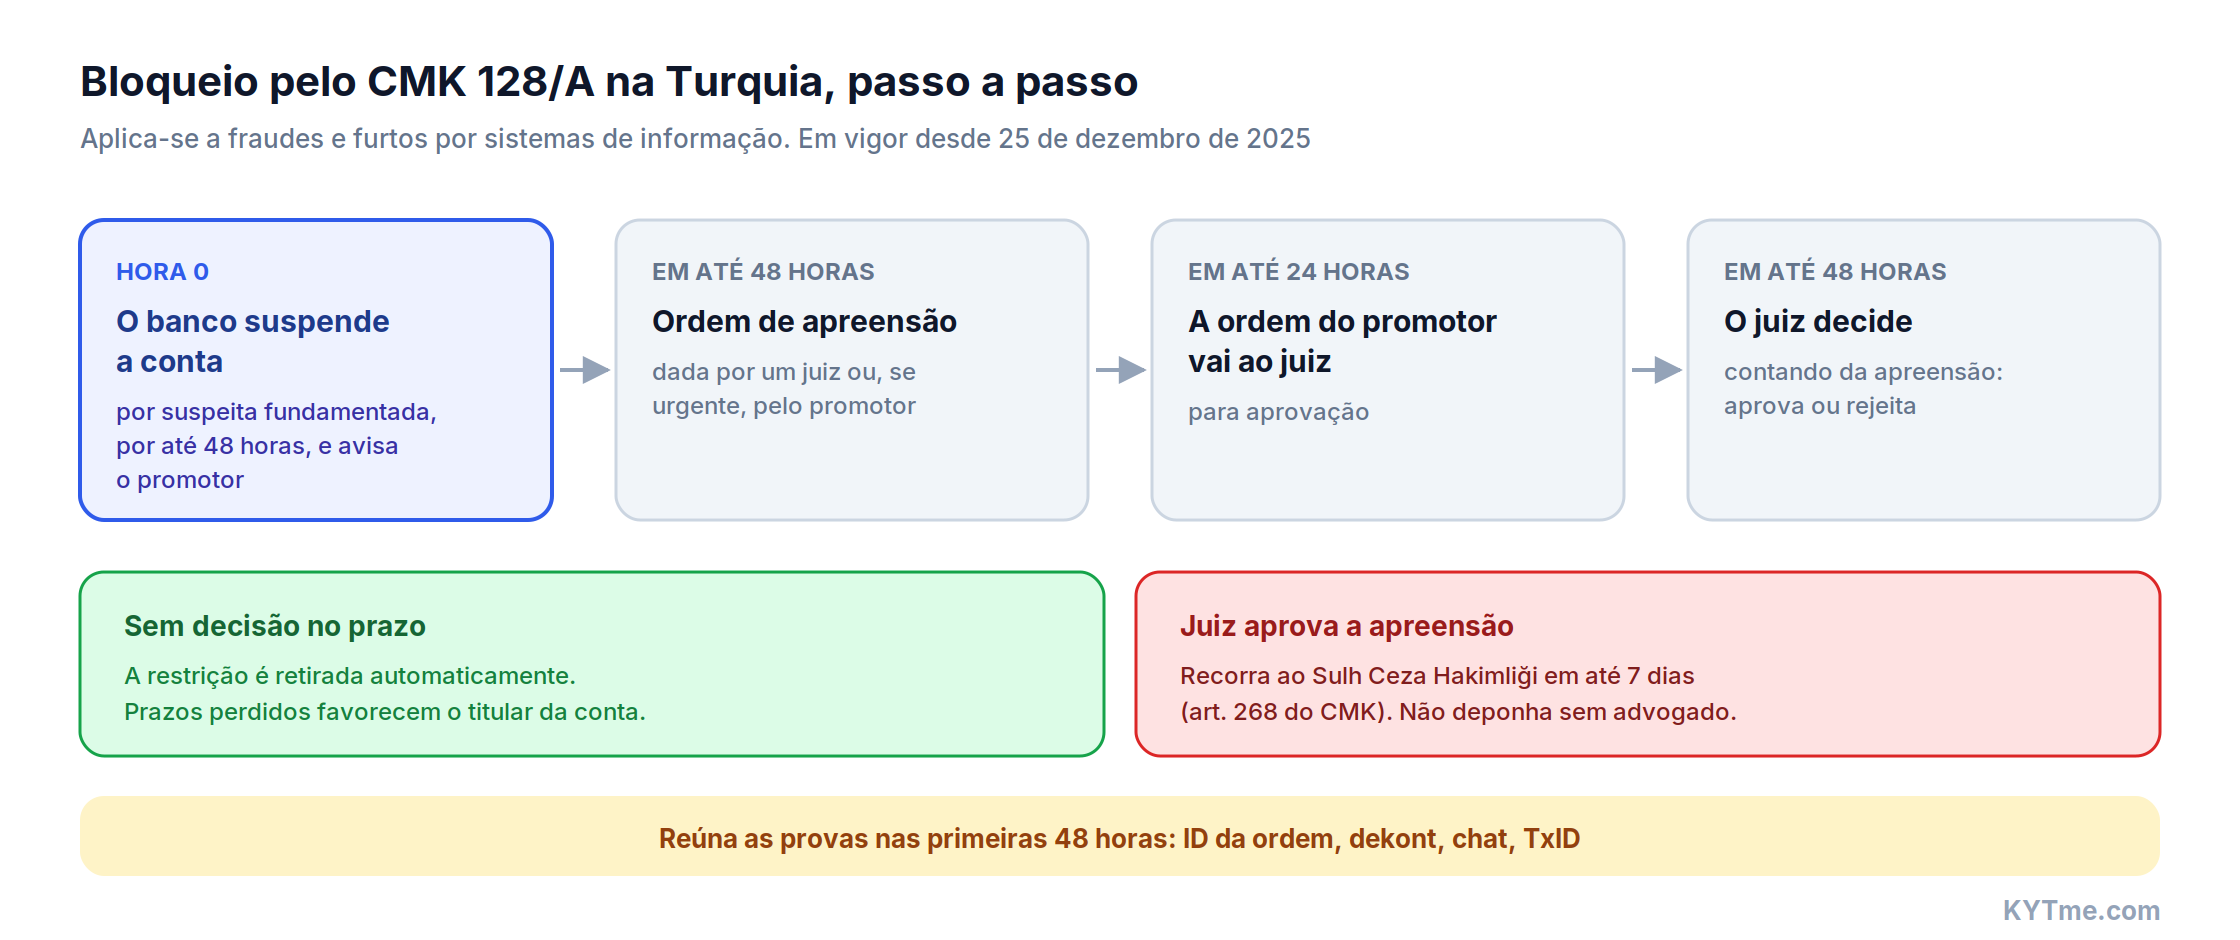
- O próprio banco, nos termos do CMK 128/A. Esta disposição entrou em vigor em 25 de dezembro de 2025 e se aplica a fraude e furto por meio de sistemas de informação. Um banco, prestador de serviços de pagamento ou plataforma de criptoativos com suspeita razoável suspende a conta por até 48 horas por conta própria e notifica o Ministério Público. Durante esse período, um juiz - ou o promotor em casos urgentes - decide se ordena a apreensão. Uma ordem do promotor é enviada ao juiz em até 24 horas, e o juiz deve decidir em até 48 horas. Se não houver decisão, a restrição é levantada automaticamente.
Passos a seguir:
- 1. Descubra o tipo de restrição: um bloqueio interno do banco, uma suspensão do MASAK ou uma apreensão nos termos do CMK 128 ou 128/A.
- 2. Envie uma explicação por escrito (izahat dilekçesi) à equipe de compliance do banco com o número da ordem, o comprovante bancário (dekont), o histórico de conversas e o TxID.
- 3. Se a apreensão foi determinada por um juiz, recorra ao tribunal criminal de paz (Sulh Ceza Hakimliği) no prazo de sete dias, nos termos do artigo 268 do CMK.
- 4. Não preste depoimento sem um advogado. O direito a um advogado durante o interrogatório está previsto no artigo 147 do CMK, e o seu primeiro depoimento costuma determinar se você se torna testemunha ou suspeito.
Os riscos aqui são maiores do que em outros países: a fraude por meio de sistemas bancários (artigo 158/1-f do Código Penal) é punida com 4 a 10 anos de prisão, e a lavagem de dinheiro (artigo 282) com 3 a 7 anos. Por isso, os advogados turcos incluem no processo de defesa não apenas documentos bancários, mas também um relatório on-chain sobre a negociação.
Uma história típica. Um estudante vendeu 2,754 USDT por 100,980 TL na plataforma OKX P2P. Algum tempo depois, o banco encerrou sua conta, e alguns meses depois ele foi convocado para depor: o remetente havia obtido o dinheiro de forma ilegal.
Eu não conheço essa pessoa, só vendi criptomoedas pela plataforma OKX P2P - escreveu o vendedor em uma reclamação no Şikayetvar.
O advogado Ahmet Karaca resume a essência do problema assim: o crime não está na venda em si, mas na origem do dinheiro que chegou à sua conta.
Brasil: MED e Pix contestado
No Brasil, uma conta é bloqueada quase automaticamente por meio do MED (Mecanismo Especial de Devolução), o sistema de devolução de pagamentos Pix em casos de fraude.
Como funciona:
- 1. A vítima contesta o Pix junto ao seu banco. Ela tem 80 dias a partir da data da transferência.
- 2. O banco da vítima envia uma notificação de fraude, e o banco do destinatário bloqueia imediatamente o valor na conta, até o limite do saldo disponível.
- 3. Os bancos têm sete dias para analisar o caso.
- 4. Se a fraude for confirmada, o dinheiro é devolvido à vítima.
Desde 2 de fevereiro de 2026, está em vigor o MED 2.0 (Resolução BCB 493). Agora o dinheiro é rastreado ao longo de toda a cadeia, não apenas até a primeira conta: o banco bloqueia contas intermediárias, pode reter novos pagamentos recebidos, e o destinatário recebe uma marcação de fraude no DICT, o diretório de chaves Pix. Com essa marcação, é difícil registrar chaves e usar o Pix plenamente mesmo depois que a contestação é encerrada.
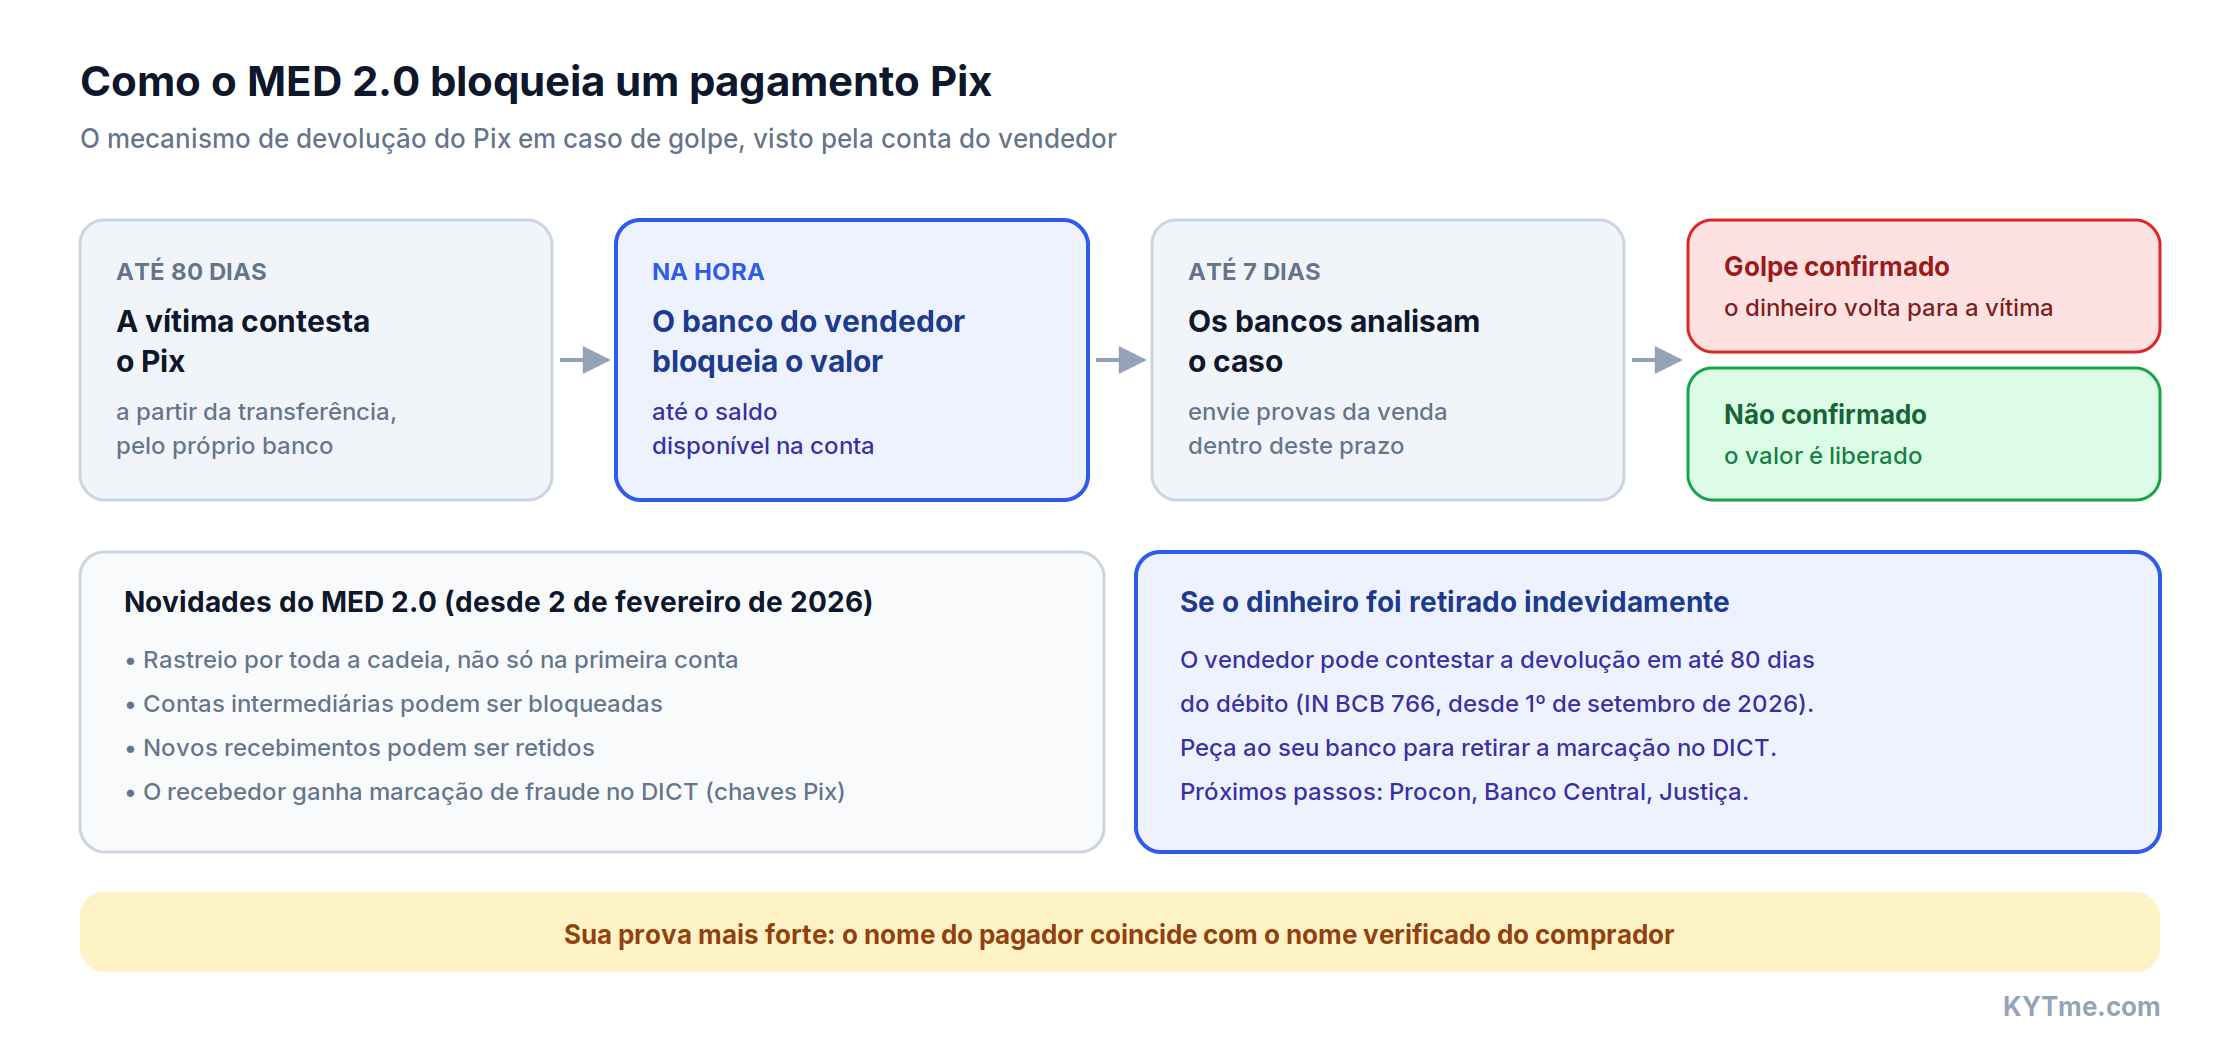
Uma nova regra é importante para vendedores. Desde 1 de setembro de 2026, nos termos da Instrução Normativa BCB 766, um destinatário cujo dinheiro foi debitado com base em uma contestação fraudulenta pode contestar a devolução em até 80 dias após o débito. Anteriormente, o prazo era de 30 dias.
Passos a seguir:
- 1. Descubra junto ao banco se é o MED ou um bloqueio interno, e quando o pagamento foi contestado.
- 2. Dentro do prazo de sete dias de análise, forneça ao banco a prova da venda: o pedido, o TxID, a conversa e a confirmação de que o nome do pagador corresponde ao nome do comprador na exchange.
- 3. Se o dinheiro foi debitado mesmo assim, conteste a devolução em até 80 dias.
- 4. Exija que o seu banco remova a marcação de fraude no DICT. Se ele se recusar, registre uma reclamação no Procon e no Banco Central, depois recorra à justiça.
Os tribunais podem ficar do lado do vendedor. Um vendedor de bitcoin na plataforma P2P Hodl Hodl vendeu moedas por R$15,000, e depois da negociação o comprador contestou o pagamento. O Banco do Brasil debitou o dinheiro e bloqueou a conta sem nenhuma análise. Um tribunal do estado de Goiás determinou que o banco devolvesse R$15,000 e pagasse R$3,000 de danos morais: o banco não conseguiu comprovar que havia seguido as regras para a análise de contestações.
América Latina hispânica: cuenta congelada após operações P2P
Argentina, Colômbia e Venezuela não têm um mecanismo dedicado como o MED brasileiro: os bancos bloqueiam contas com base em regras internas de combate à lavagem de dinheiro e pedem ao titular que justifique a origem do dinheiro.
- Argentina. Bancos e o Mercado Pago bloqueiam uma conta até a justificación de fondos, a confirmação da origem dos fundos. Os passos são: registrar o bloqueio com capturas de tela, abrir uma reclamação oficial e obter um número de protocolo, anexar documentos sobre sua renda e sobre a venda específica e, se não houver resposta, reclamar ao Banco Central (BCRA) e ao serviço de defesa do consumidor, citando a Lei 24.240.
- Colômbia. Os bancos operam sob o sistema SARLAFT e podem perguntar sobre a origem dos fundos quando os pagamentos são frequentes ou de valor alto. Prepare extratos, documentos de renda e sua declaração de imposto de renda da DIAN.
- Venezuela. Os bancos são especialmente sensíveis a qualquer menção a cripto na referência do pagamento. Não aceite pagamentos com esse tipo de observação e abra um recurso na exchange imediatamente se o comprador tiver incluído uma.
Muitos vendedores não entendem por que o banco sequer olha para o remetente se o dinheiro chegou. O blog financeiro espanhol marketclave descreve isso como uma dúvida típica: se o dinheiro chegou, o que importa quem o enviou. Para o banco, é exatamente isso que importa: se o pagador não corresponde ao comprador na exchange, explicar a origem do dinheiro fica muito mais difícil.
Quênia e Paquistão: restrições a pedido da DCI e da FIA
Quênia. Aqui, contas em exchanges são congeladas com mais frequência do que contas bancárias. A Directorate of Criminal Investigations (DCI) obteve o congelamento de contas de traders quenianos na Binance. Segundo a TechCabal, as restrições duraram mais de dois meses sem acusações, sem ordem judicial e sem prazo definido. Peça à exchange e ao banco os fundamentos por escrito e o número do pedido.
Paquistão. Já em 2018, o banco central proibiu os bancos de processar transações com cripto, de modo que as contas são bloqueadas tanto sob suspeita de negociação P2P quanto por denúncias de fraude investigadas pela FIA. A mecânica é a mesma: o dinheiro da vítima chega ao vendedor por meio de um laranja. Um banco pode fechar a conta se identificar negociação P2P regular, portanto é melhor lidar com o banco e com a FIA por meio de um advogado.
Reino Unido: SAR e Account Freezing Order
No Reino Unido, um congelamento geralmente ocorre em duas etapas, e na primeira delas o banco quase não explica nada.
Etapa 1. O banco registra um SAR. Se uma transação parece suspeita, o banco registra um relatório de atividade suspeita (SAR) junto à National Crime Agency (NCA) e interrompe a transação ou a conta inteira até receber uma resposta. Nos termos da seção 335 da POCA, a agência tem sete dias úteis para responder, e se ela se opuser, aplica-se uma moratória de 31 dias. Um tribunal pode prorrogá-la.
O banco não vai lhe dizer que registrou um SAR. Ele não tem permissão para avisar o cliente sobre a análise: fazer isso é crime. Então o silêncio do banco ou frases genéricas sobre uma «revisão de segurança» são normais e não indicam que você pessoalmente é suspeito de algo.
Etapa 2. Account Freezing Order. Se ainda houver dúvidas, a polícia, a NCA ou outra autoridade obtém uma account freezing order (AFO) junto a um tribunal de instrução (magistrates' court). Ela é concedida se a conta tiver £1,000 ou mais, por até dois anos e sem qualquer acusação: o padrão de prova civil é suficiente. A autoridade pode então buscar o confisco dos fundos (Account Forfeiture Order). Desde 2024, a mesma lógica se aplica a ordens de congelamento sobre carteiras de cripto, inclusive as mantidas em exchanges.
Passos a seguir:
- 1. Envie uma reclamação por escrito ao banco e peça que ele explique a restrição e o prazo. Mesmo que o banco não revele o motivo, a reclamação registra a data em que você o contatou.
- 2. Se o banco não tiver resolvido a questão em até oito semanas ou tiver fechado a conta sem explicação, procure o Financial Ombudsman Service.
- 3. Se você recebeu uma AFO, procure um advogado. A ordem pode ser contestada ou alterada no mesmo tribunal ao comprovar a origem lícita do dinheiro: é aí que entra o seu conjunto completo de documentos da negociação P2P.
Guia rápido: quem congela contas em oito países
| País | Termo local | Quem congela | Base legal | Valor ou conta inteira | Quanto tempo dura |
|---|---|---|---|---|---|
| Índia | lien, debit freeze | polícia cibernética via banco | BNSS s. 106/107 | decisões judiciais dizem que é apenas o valor contestado, mas na prática costuma ser a conta inteira | semanas a meses |
| Nigéria | PND, PND-C | banco, EFCC, tribunal | EFCC Act, ordens judiciais | geralmente a conta inteira | semanas a meses, 90 dias ou mais sob ordens judiciais |
| Turquia | bloke, askıya alma | MASAK, promotor, banco | Lei 5549 art. 19/A, CMK 128, CMK 128/A | depende da decisão | MASAK 7 dias úteis, 15-60 na prática; CMK 128 durante toda a investigação |
| Brasil | MED, Pix contestado, marcação DICT | o banco do destinatário, automaticamente | regras do MED, Resolução BCB 493 | o valor contestado, além de uma possível retenção de novos pagamentos recebidos | 7 dias de análise, a marcação do DICT dura mais tempo |
| Argentina | cuenta congelada | banco, Mercado Pago | regras da UIF e do BCRA | geralmente a conta inteira | até que a origem dos fundos seja confirmada |
| Quênia | account restriction | DCI, ARA | POCAMLA | a conta inteira | mais de dois meses nos casos conhecidos |
| Paquistão | account freeze | banco, FIA | circular do Sistema de Pagamentos Rápidos (SBP) de 2018 | geralmente a conta inteira | sem prazo definido |
| Reino Unido | SAR, AFO | banco, depois a polícia via tribunal | POCA 2002 | uma transação ou a conta inteira | 7 + 31 dias para um SAR, até 2 anos para uma AFO |
Como reduzir o risco de congelamento na sua próxima negociação P2P
Você não pode descartar totalmente um congelamento: não é possível ver de onde vem o dinheiro do comprador. Mas a maioria dos casos começa com os mesmos erros.
Se você vende com frequência, é conveniente verificar o endereço de um comprador direto no seu mensageiro com o bot do KYTme no Telegram.
O que a verificação do endereço do comprador pode e não pode fazer
Então por que verificar o endereço para o qual você está liberando USDT? Por dois motivos.
Primeiro, uma verificação mostra se a carteira do comprador está ligada a fraude, plataformas de golpe, endereços sancionados ou misturadores. Se a carteira para a qual o comprador pede que você envie USDT já recebeu fundos dessas fontes, é um forte sinal de que você não está lidando com um comprador comum. Desistir da negociação nesse momento sai mais barato do que passar meses tentando descongelar a sua conta depois.
Segundo, um relatório datado é prova de boa-fé. Ele mostra que você verificou a contraparte antes da negociação. Advogados turcos e indianos incluem esses relatórios on-chain nos documentos para a polícia e o tribunal. Um relatório não substitui uma NOC e não é um documento oficial, mas reforça a sua posição.
Uma verificação real precisa apenas de um endereço de carteira público ou de um hash de transação. Ela nunca pede que você conecte uma carteira, assine algo ou informe uma seed phrase. Serviços que pedem isso são golpes.
O KYTme mostra as pontuações de três provedores em um único relatório - Crystal Intelligence, BitOK e VALEGA Chain Analytics. A primeira verificação é gratuita.
Verificar o endereço de um comprador gratuitamente
Visitar o site
Não, se você vendeu a cripto honestamente e não fez parte do esquema. A polícia pode reter o valor contestado durante a investigação, mas não tem o direito de exigir que você indenize a vítima sem uma decisão judicial. Responda a propostas como «devolva o dinheiro à vítima e a conta será descongelada» apenas por escrito e depois de consultar um advogado.
