Os três procedimentos respondem a três perguntas diferentes. KYC (Know Your Customer): quem é o seu cliente. KYB (Know Your Business): que empresa está diante de você e quem realmente é a dona. KYT (Know Your Transaction): de onde veio o dinheiro e para onde ele vai. Os dois primeiros acontecem uma vez, na entrada. O terceiro nunca termina.
Confundi-los sai caro: a empresa implanta a verificação de identidade, considera o compliance resolvido e recebe o primeiro bloqueio de depósito do banco parceiro. Isso vale especialmente para as stablecoins: segundo a última atualização direcionada do GAFI sobre ativos virtuais, é nelas que se concentra hoje a maior parte da atividade ilícita detectada on-chain.
Três perguntas, três verificações: comparação entre KYC, KYB e KYT
A forma mais simples de separá-los é pelo objeto da verificação: uma pessoa, uma empresa, uma transação.
| KYC | KYB | KYT | |
|---|---|---|---|
| O que verifica | pessoa física | pessoa jurídica | um endereço e uma transação |
| Pergunta principal | quem é você | que empresa é essa e quem a controla | de onde vem esse dinheiro |
| Quando acontece | no onboarding do cliente | no onboarding de um parceiro ou cliente corporativo | em cada operação |
| Com que frequência | uma vez, com revisão periódica | uma vez, com revisão periódica | continuamente |
| Fontes de dados | documentos, biometria, listas de sanções e de PEP | registros empresariais, licenças, estrutura societária | analítica blockchain, etiquetas de endereços, pontuação de risco |
| O que entrega | uma identidade confirmada | uma empresa confirmada e seus beneficiários | uma avaliação de risco de recursos específicos |
A diferença essencial não está na profundidade, e sim no tempo. KYC e KYB respondem «quem é essa pessoa» no momento em que vocês se conhecem. O KYT responde «que dinheiro é esse» toda vez que o dinheiro se move.
KYC: quem é o seu cliente
A identificação do cliente é o procedimento mais conhecido: documento, selfie com prova de vida e checagem em listas de sanções e de pessoas politicamente expostas.
Para clientes de risco mais alto aplica-se a diligência reforçada, Enhanced Due Diligence: documentos adicionais, comprovação da origem dos recursos e revisões mais frequentes do perfil.
O que o KYC não mostra: ele confirma que a pessoa é quem diz ser, mas não diz nada sobre o dinheiro que essa pessoa movimenta. Um passaporte não contém o histórico de uma carteira.
O que é o KYC em criptomoedas e como passar pela verificaçãoLeia mais
KYB: com que negócio você está lidando
Quando o cliente não é uma pessoa, mas uma empresa, o escopo da verificação cresce bastante. Verificam-se o registro e a situação atual da sociedade, a jurisdição, as licenças, a atividade, a situação da empresa e de seus dirigentes perante sanções, e a estrutura societária.
Os beneficiários finais são o ponto cego mais comum. Uma empresa pode ter registro impecável enquanto, atrás de uma cadeia de holdings, está uma pessoa sancionada. Na União Europeia, a divulgação do beneficiário final começa em 25% ou mais das cotas ou dos direitos de voto: é o limite único do pacote AML atualizado da UE.
Para um negócio cripto, o KYB importa não só com clientes corporativos, mas também na entrada de lojistas, casas de câmbio parceiras e agentes.
KYT: de onde vem o dinheiro e para onde ele vai
O monitoramento de transações é o único dos três procedimentos que continua depois do onboarding. Ele olha para os recursos, e não para o cliente: de quais endereços vieram as moedas, por quais serviços passaram e se o histórico inclui misturadores, endereços sancionados, mercados da darknet, recursos roubados ou exchanges sem verificação.
É preciso analisar os dois sentidos do fluxo. As operações de entrada protegem você de aceitar recursos que vão acabar bloqueando o seu próprio depósito em um banco ou exchange parceiro. As de saída protegem do envio a um endereço sancionado, o que transforma uma operação rotineira em infração.
O que é o KYT nas criptomoedas e como funciona o monitoramento de transaçõesLeia mais
Por que o KYC sem KYT não fecha o risco
Imagine uma situação típica: na segunda-feira o cliente passa pela verificação completa, com documentos em ordem e sem correspondências em listas de sanções. Na terça ele deposita recursos que, duas transferências antes, saíram de uma carteira ligada ao hack de uma exchange.
O contrário também é verdadeiro: o KYT não substitui a identificação. A analítica mostra que os recursos são de risco, mas não diz quem está por trás do endereço nem se é possível trabalhar com essa pessoa.
Como os três controles funcionam juntos
Na prática, os procedimentos se organizam ao longo do ciclo de vida do cliente:
- 1. O cliente chega à plataforma: aplica-se KYC se for pessoa física ou KYB se for empresa.
- 2. Com base no resultado, o cliente recebe um perfil de risco e limites.
- 3. Cada operação passa pelo filtro de KYT, tanto na entrada quanto na saída.
- 4. O disparo de uma regra gera um alerta: a operação é pausada e um especialista de compliance analisa o caso.
- 5. Se as suspeitas se confirmam, vêm as medidas internas e o reporte ao supervisor, e o perfil de risco do cliente é revisto.
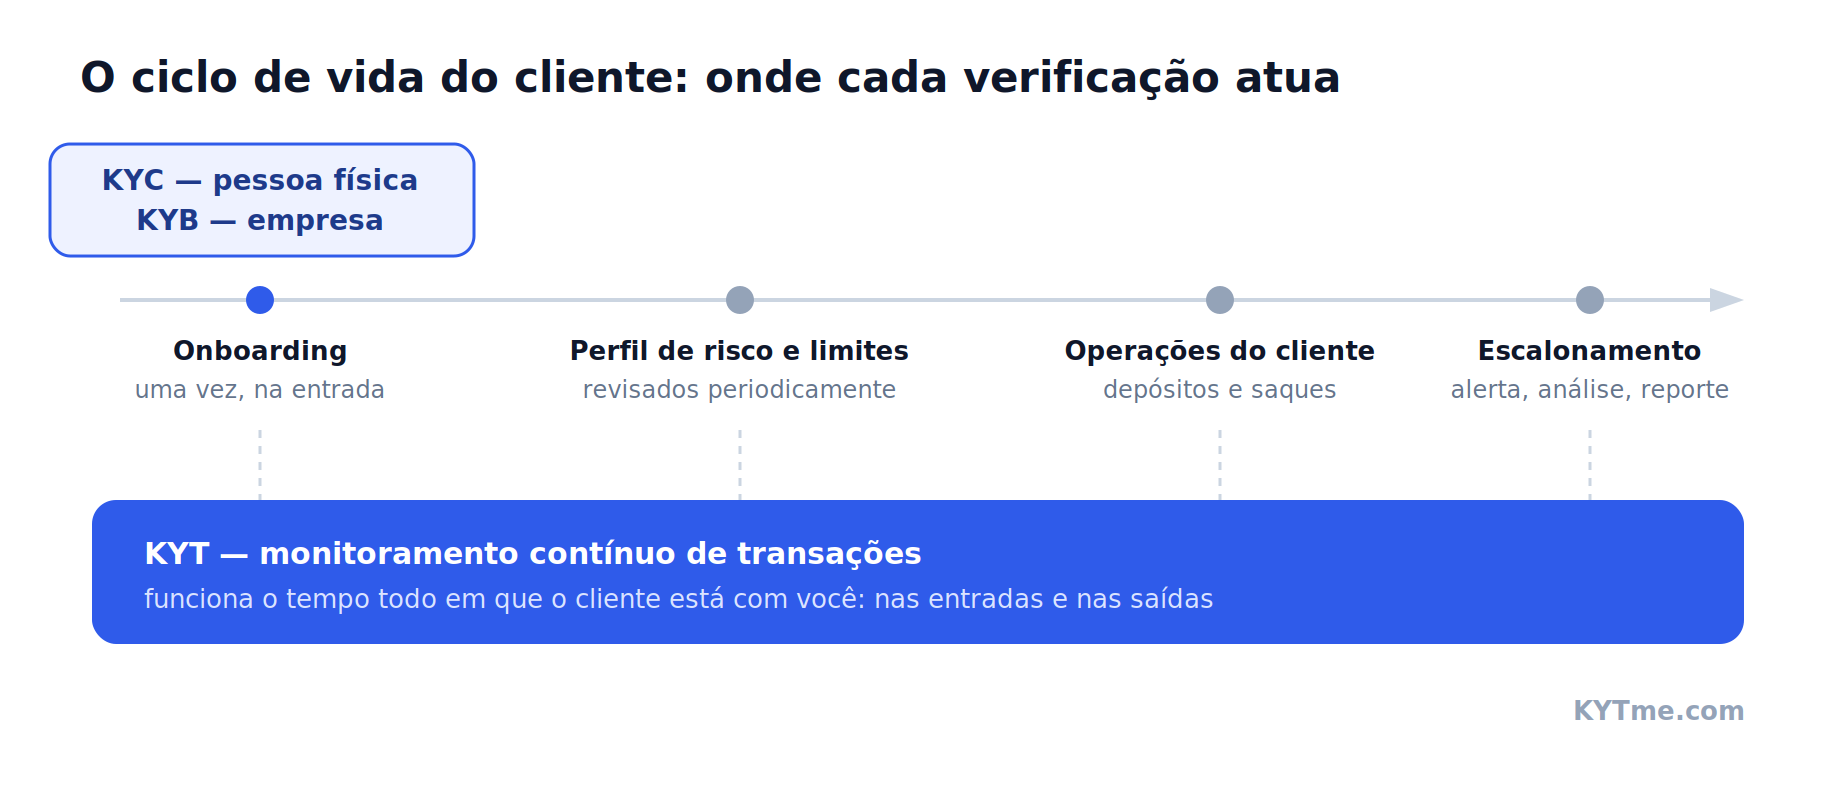
Os três procedimentos são partes de um mesmo sistema de prevenção à lavagem de dinheiro. KYC e KYB decidem quem você deixa entrar; o KYT decide o que você deixa passar.
O que é o AML em criptomoedas e como funcionaLeia mais
O que o seu negócio realmente precisa
O conjunto de procedimentos depende de com quem você trabalha e de como.
| Tipo de negócio | KYC | KYB | KYT |
|---|---|---|---|
| Exchange de criptomoedas | obrigatório | para clientes corporativos | obrigatório |
| Plataforma P2P | obrigatório | - | obrigatório |
| Mesa OTC | obrigatório | obrigatório | obrigatório |
| Processamento e pagamentos cripto | depende do modelo | obrigatório, para os lojistas | obrigatório |
| Casa de câmbio | obrigatório | - | obrigatório |
| Carteira custodial | obrigatório | - | obrigatório |
Se os recursos são limitados e não dá para implantar tudo de uma vez, o mais comum é começar pelo monitoramento de transações. O motivo é prático: o KYT se conecta via API mais rápido do que se constrói um processo de verificação documental, e resolve o incidente mais frequente: um depósito bloqueado e uma disputa com o banco ou a exchange parceira.
O que a regulação exige
As exigências variam nos detalhes conforme a jurisdição, mas convergem no essencial: identificar o cliente e monitorar as operações, as duas coisas ao mesmo tempo.
- GAFI. A Recomendação 15 estende as exigências de prevenção à lavagem de dinheiro aos prestadores de serviços de ativos virtuais; a Recomendação 16, a chamada Travel Rule, obriga a transmitir os dados do remetente e do beneficiário junto com a transferência.
- União Europeia. O MiCA regula a atividade dos prestadores de serviços de criptoativos e o pacote AML atualizado estabelece requisitos comuns de identificação, beneficiário final e monitoramento; o regulamento AMLR se aplica a partir de 10 de julho de 2027, com supervisão coordenada pela nova autoridade AMLA.
- Estados Unidos. O Bank Secrecy Act e as regras do FinCEN obrigam as instituições financeiras, incluindo os serviços cripto, a monitorar as operações e reportar as suspeitas.
Cinco erros comuns
Por onde começar
A forma mais simples de descobrir de quais procedimentos você precisa é olhar o seu fluxo real de operações. Mostramos a avaliação de risco de vários provedores ao mesmo tempo, Crystal Intelligence, VALEGA Chain Analytics e BitOK, junto com as divergências entre eles, para que a decisão não dependa de uma única opinião.
O AML é todo o sistema de prevenção à lavagem de dinheiro: políticas, procedimentos, reporte. O KYT é uma ferramenta específica dentro dele, responsável por verificar transações e endereços.
