No terceiro trimestre de 2026, o fornecimento total de stablecoins cresceu menos de 1%, mas os maiores detentores estavam ativamente realocando fundos. O fornecimento de RLUSD subiu 59%. As exchanges de cripto reduziram suas posições em USDT em bilhões de dólares e aumentaram suas posições em outras stablecoins. Muitas dessas alternativas oferecem recompensas por manter fundos ou vêm acompanhadas de acordos de partilha de receita.
Quanto o fornecimento de stablecoins cresceu no terceiro trimestre de 2026?
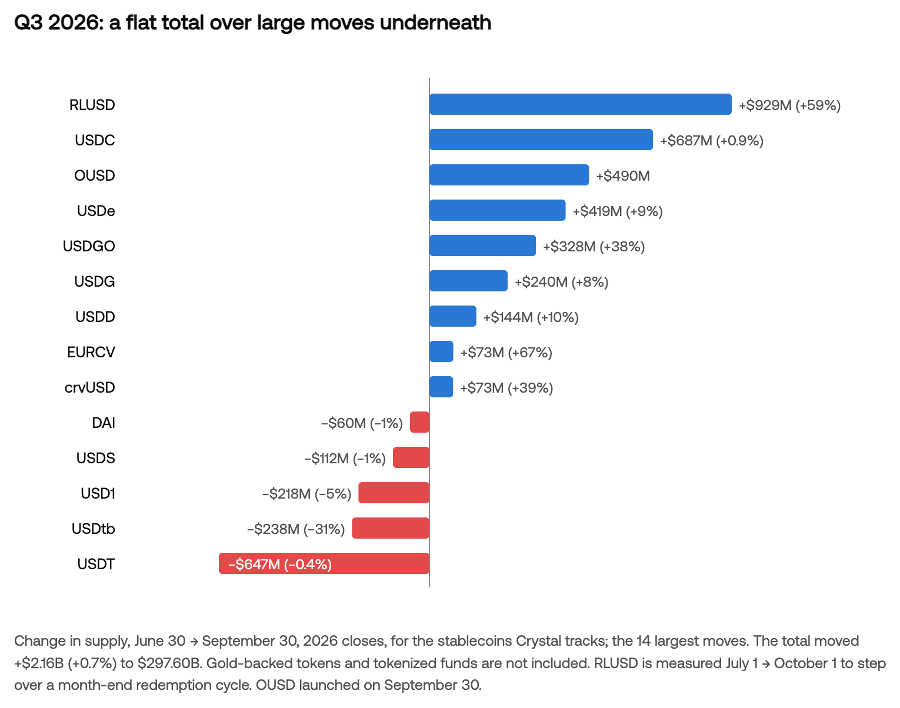
O fornecimento das stablecoins cobertas subiu de 295.4 bilhões de dólares em 30 de junho para 297.6 bilhões de dólares em 30 de setembro, um aumento de 2.2 bilhões de dólares. O RLUSD liderou, crescendo $929M (+59%). Em seguida vieram o USDC (+$687M), o USDe (+$419M), o USDGO (+$328M) e o USDG (+$240M). A stablecoin Open USD (OUSD), lançada em 30 de setembro, encerrou seu primeiro dia com $490M em fornecimento.
O fornecimento de USDT caiu $647M, apenas 0.4% de sua base inicial de 184 bilhões de dólares. O fornecimento de USDtb encolheu quase um terço, ou $238M, e o USD1 caiu $218M. A análise trimestral anterior aborda as mudanças de mercado no segundo trimestre.
O número total quase inalterado esconde a escala da movimentação entre os detentores. Os maiores detentores de stablecoins realizaram transações que somaram cerca de 32 bilhões de dólares, considerando todas as movimentações sem compensar mudanças opostas. A maior parte dessas transações, porém, se anulou mutuamente. O indicador-chave não é o volume total de fundos movimentados, mas sim quem exatamente os movimentou e para quais stablecoins.
Cinco padrões de comportamento dos maiores detentores
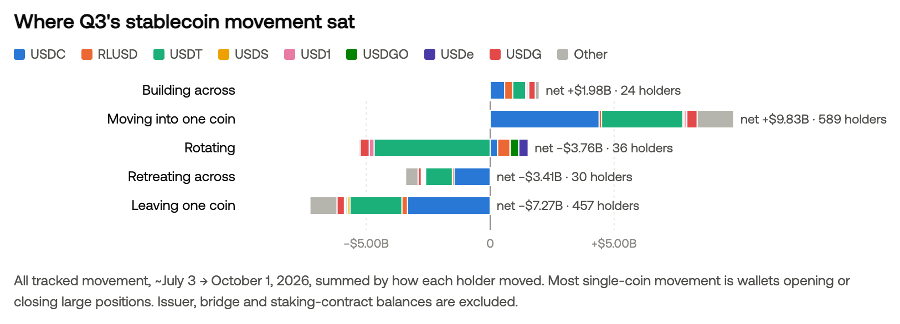
Cada grande detentor foi atribuído a uma de cinco categorias, dependendo de como seus saldos nas stablecoins cobertas mudaram:
- Construindo posições em vários ativos: o detentor aumentou suas posições em várias stablecoins e quase não reduziu nenhuma.
- Migrando para um único ativo: o detentor aumentou significativamente suas posições em uma stablecoin, mantendo quase inalteradas suas posições nas demais.
- Realocando entre ativos: o detentor aumentou suas posições em algumas stablecoins e as reduziu em outras.
- Reduzindo posições em vários ativos ao mesmo tempo: o detentor reduziu suas posições em várias stablecoins e quase não adicionou nenhuma.
- Saindo de um único ativo: o detentor reduziu significativamente suas posições em uma stablecoin, mantendo quase inalteradas suas posições nas demais.
Os maiores volumes se concentraram nas duas categorias de ativo único: as migrações para uma única stablecoin somaram +9.8 bilhões de dólares, e as saídas de um único ativo, −7.3 bilhões de dólares. Em grande medida, isso reflete a abertura e o fechamento de grandes posições por carteiras. Essas transações incluem, por exemplo, a criação de novas carteiras de custódia, liquidações fora da exchange e retiradas de ativos para carteiras controladas pelos próprios proprietários.
As categorias em que os detentores mudaram posições em várias stablecoins ao mesmo tempo cobrem quantias menores, mas dizem mais sobre as preferências do mercado. Elas mostram quais ativos os próprios detentores escolheram. Quase todos os participantes desses grupos são exchanges, plataformas de empréstimo e protocolos identificados.
Como as carteiras de emissores, pontes entre blockchains e contratos de staking são excluídas da análise, e os dados cobrem apenas os maiores detentores de cada ativo, as cinco categorias somam cerca de −2.6 bilhões de dólares, mesmo que o fornecimento total de stablecoins tenha crescido 2.2 bilhões de dólares.
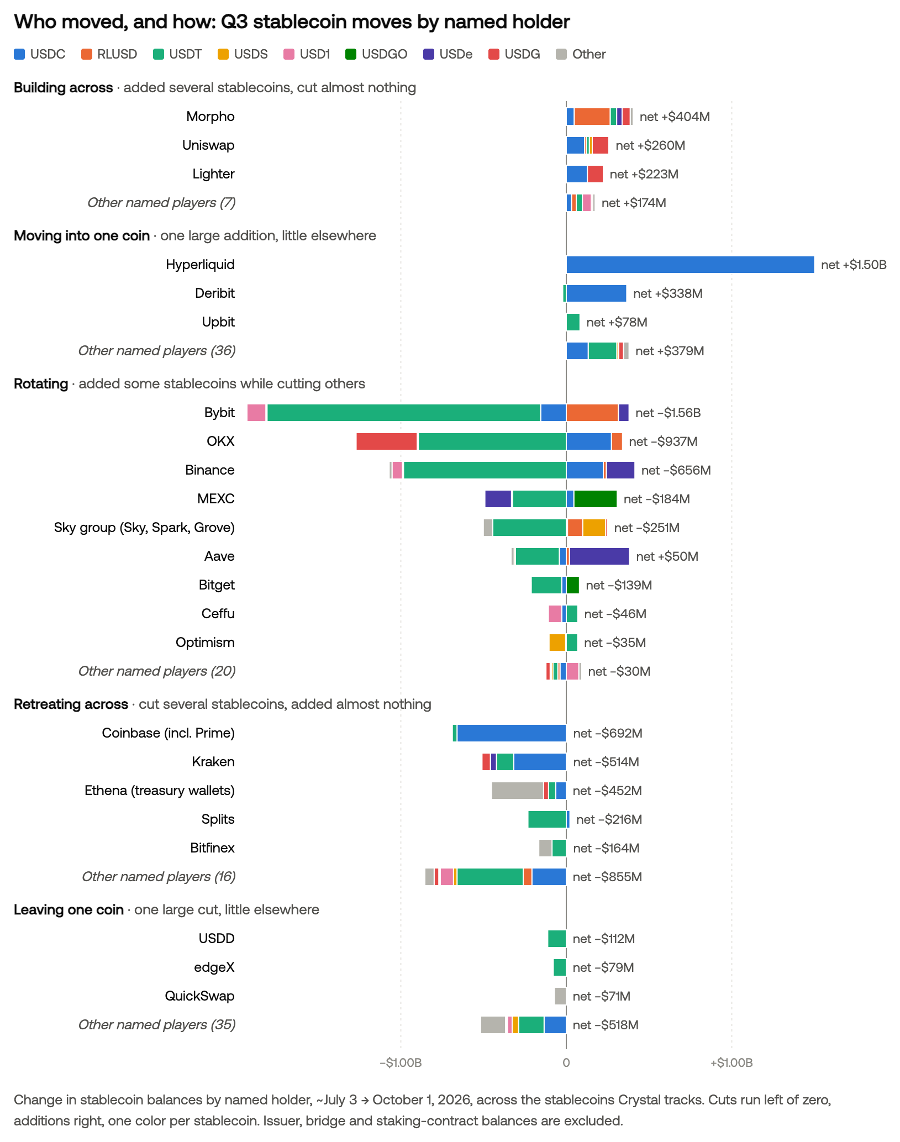
Os gráficos mostram apenas as mudanças no terceiro trimestre.
Cofres de empréstimo e plataformas de negociação construíram posições em várias stablecoins ao mesmo tempo
Três plataformas aumentaram suas reservas de várias stablecoins ao mesmo tempo, quase sem reduzir nada. Os ativos do Morpho, um protocolo de empréstimo, cresceram $404M em seis stablecoins. O RLUSD teve a maior contribuição (+$218M). Além disso, foram adicionados $49M em USDG na Robinhood Chain.
Uniswap, uma exchange descentralizada cuja liquidez dos pools de negociação cresce quando os provedores de liquidez depositam mais tokens, adicionou $260M. A maior parte do aumento veio do USDC (+$111M) e do USDG (+$101M).
A Lighter, uma exchange de futuros perpétuos, aumentou seus saldos de stablecoins em $223M. Em sua principal plataforma de negociação, ela usa o USDC como garantia base, e o volume desse ativo ali cresceu $127M. A versão mais recente da Lighter na Robinhood Chain usa o USDG para liquidação em dólares e adicionou $96M nessa stablecoin.
O crescimento do Morpho foi composto por acordos individuais. Cerca de $247M do aumento veio de um único depósito: a Spark alocou seu próprio RLUSD, até um limite de $250M, no novo cofre Sentora x Spark. Essa alocação foi aprovada como parte da atualização de governança da Spark em setembro de 10.
Outros cofres do Morpho que operam com RLUSD encolheram cerca de $29M no mesmo período. Assim, o aumento líquido de RLUSD no Morpho foi de $218M. No final do trimestre, quase todo o depósito da Spark ainda aguardava tomadores de empréstimo, ou seja, os fundos haviam sido colocados no cofre de empréstimo, mas ainda não emprestados.
O crescimento em outros cofres do Morpho também esteve ligado a acordos de parceria. O principal cofre da Sentora para RLUSD oferece um rendimento nominal de cerca de 5.4%, com aproximadamente metade dessa taxa paga como recompensas semanais em RLUSD. O cofre EURCV da Steakhouse oferece uma taxa fixa de 3% definida por seu curador, a entidade que administra os parâmetros do cofre. A maior parte dos fundos depositados ali, porém, permanece sem ser emprestada. Parte do crescimento do Morpho também está ligada à demanda dos tomadores: USDe adicional é usado como garantia para tomar empréstimos em RLUSD.
No caso do Morpho, os parceiros por trás dos cofres desempenharam o papel principal no aumento dos saldos. A maior parte do crescimento trimestral veio de um patrocinador, um curador ou um orçamento de recompensas.
Por que o USDC cresceu nas exchanges de derivativos?
O maior aumento isolado do trimestre ocorreu em uma única stablecoin. Os depósitos de traders na Hyperliquid, uma plataforma de futuros perpétuos, cresceram 1.5 bilhões de dólares, chegando a cerca de 7.2 bilhões de dólares. Todo o aumento foi em USDC. Na Deribit, as reservas de USDC cresceram mais $365M. Ambas as plataformas obtêm receita ligada ao uso do USDC.
Hyperliquid
Em 26 de agosto, a Hyperliquid adotou novas regras para a gestão do USDC. A reserva que respalda o USDC dos traders é mantida pela Coinbase. A empresa repassa a maior parte da receita obtida com o investimento dos ativos de reserva ao protocolo. Segundo relatos, esses fundos são usados para recomprar o token HYPE, ou seja, para que o próprio projeto compre tokens no mercado.
O crescimento também se concentrou em um pequeno grupo de participantes. Cerca de três quartos do aumento líquido do trimestre veio de um único cluster de carteiras que movimentou USDC por meio de uma ponte entre blockchains e o depositou na Hyperliquid. Trata-se, muito provavelmente, de uma única empresa de negociação. Considerando todos os depósitos, as transferências de $100K ou mais representaram cerca de 2% do número total de transações, mas corresponderam a 80% do valor total.
Deribit
A Coinbase é proprietária da Deribit e financia recompensas em USDC por manter fundos na plataforma. Em 1 de agosto, a empresa estendeu o programa de recompensas a cerca de mais 70 países. A Deribit também lançou mais de 100 contratos liquidados em USDC.
Em 1 de outubro, último dia do período abrangido pelo estudo, os futuros perpétuos da Coinbase International foram transferidos para a Deribit. Portanto, essa mudança só aparecerá nos dados do quarto trimestre.
Assim, o crescimento do USDC nas plataformas de derivativos se explica não apenas pelas preferências dos traders, mas também pelos incentivos econômicos que as próprias plataformas de negociação recebem. Em agosto, a Circle e a Coinbase renovaram seu acordo de compartilhamento de receita nos mesmos termos. A Coinbase observa que o acordo pode ser renovado continuamente. Parte da receita que a Coinbase recebe é repassada às plataformas onde o USDC é mantido.
Os saldos de final de trimestre mostram um quadro mais misto. Nas plataformas on-chain de futuros perpétuos monitoradas, quase todas as stablecoins são USDC. A principal exceção é a Aster, onde predominam USDT e USD1. No entanto, a maior parte da negociação de derivativos ainda ocorre em grandes exchanges centralizadas, e suas reservas de stablecoins consistem principalmente em USDT.
Por que as exchanges reduziram suas reservas de USDT no terceiro trimestre de 2026?
As decisões dos participantes do mercado são mais visíveis no grupo que realocou recursos entre stablecoins. Entre os participantes identificados, 19 exchanges e plataformas de empréstimo encerraram o trimestre com saldos menores e, juntas, reduziram USDT em 4.6 bilhões de dólares.
Ao mesmo tempo, elas adicionaram cerca de 1.9 bilhões de dólares em outras stablecoins. Os maiores aumentos foram em USDC ($569M), RLUSD ($493M), USDGO ($341M), USDe ($236M) e USDS ($139M). Esses são valores brutos de ativos adicionados. Na Figura 2, as variações de cada stablecoin dentro do grupo se compensam, de modo que os números de crescimento líquido parecem menores.
| Detentor | Variação em USDT | Ativos adicionados | Ativos também reduzidos |
|---|---|---|---|
| Bybit | −1.66 bilhões de dólares | RLUSD +$315M, USDe +$64M | USDC −$155M, USD1 −$118M |
| Binance | −$987M | USDC +$223M, USDe +$172M | USD1 −$63M |
| OKX | −$899M | USDC +$273M, RLUSD +$67M | USDG −$375M |
| Grupo Sky (Sky, Spark, Grove) | −$444M | USDS +$139M, RLUSD +$92M | USDS +$139M, RLUSD +$92M |
| MEXC | −$326M | USDGO +$262M, USDC +$46M | USDe −$161M |
| Aave* | −$266M | USDe +$363M | USDC −$42M |
| Bitget | −$189M | USDGO +$79M | USDC −$28M |
A Aave está listada por causa da realocação de ativos em seus pools de empréstimo. Suas reservas totais de stablecoins cresceram ao longo do trimestre, então a Aave não está entre os 19 participantes que encerraram o trimestre com saldos menores.
Algumas exchanges aumentaram suas reservas de stablecoins para as quais oferecem programas de recompensas. O aumento de RLUSD na Bybit seguiu o lançamento, em 20 de julho, da campanha RLUSD Hold & Earn em parceria com a Ripple. O aumento de USDGO na Bitget coincidiu com programas de recompensas por retenção e campanhas de conversão de ativos realizadas entre março e julho. O grupo Sky reduziu USDT e aumentou suas reservas de USDS, a stablecoin emitida pela própria Sky.
As plataformas de empréstimo também mudaram a estrutura de suas reservas. Os pools da Aave registraram $266M a menos em USDT e $363M a mais em USDe. Isso reflete a demanda de tomadores de empréstimo que usam USDe como garantia. A OKX se moveu nas duas direções: além de reduzir USDT, diminuiu suas reservas de USDG em $375M.
Ainda assim, a oferta total de USDG cresceu $240M. Isso aconteceu porque Lighter, Uniswap e Morpho, juntas, adicionaram cerca de $246M dessa stablecoin na Robinhood Chain.
Mudanças regulatórias também podem ter influenciado as decisões dos participantes do mercado. O período de transição previsto na regulação MiCA da UE para provedores de serviços de ativos criptográficos terminou em 1 de julho, e a USDT não recebeu autorização sob esse regime. A realocação é compatível com a hipótese de que algumas plataformas estavam reduzindo sua dependência da USDT ao mesmo tempo em que aumentavam suas reservas de stablecoins que oferecem recompensas por retenção.
No entanto, nem toda a USDT retirada dos saldos das exchanges migrou para outras stablecoins. Carteiras que não puderam ser vinculadas a detentores identificados específicos aumentaram suas reservas de USDT em cerca de 1.5 bilhões de dólares ao longo do trimestre. Parte desses recursos pode ter pertencido a clientes de exchanges que sacaram criptoativos para suas próprias carteiras. Assim, parte da USDT que desapareceu dos saldos das exchanges pode ter migrado para self-custody, em vez de ser convertida em outra stablecoin.
Quem reduziu saldos de stablecoins no terceiro trimestre de 2026?
Participantes dos grupos que reduziram posições em vários ativos diminuíram suas reservas de stablecoins. Os saldos combinados da Coinbase e da Coinbase Prime caíram $692M, quase tudo em USDC. Parte desses recursos pode ter se movido dentro do grupo Coinbase, já que a Deribit aumentou suas reservas de USDC em $365M no mesmo período.
A Kraken reduziu seus saldos em $514M. A maior parte da queda foi em USDC (−$317M) e USDT (−$105M). Galaxy Digital, Gate e Crypto.com reduziram, cada uma, suas reservas entre $95M e $116M, com variações afetando pelo menos duas stablecoins em cada empresa.
Em conjunto com os movimentos dos participantes que ampliaram posições em vários ativos e das exchanges de derivativos, essas reduções revelam uma direção comum dos fluxos: os saldos cresceram em plataformas ativamente envolvidas em empréstimos, negociação de derivativos ou oferta de recompensas por meio de programas de parceria. A Coinbase é a exceção: a empresa oferece recompensas por reter USDC, mas seus próprios saldos de stablecoins caíram.
Em quais fusos horários vivem os usuários das maiores stablecoins?19 de ago. de 2026Leia mais
A Ethena reduziu suas reservas de USDtb à medida que a USDe se espalhou para outras plataformas
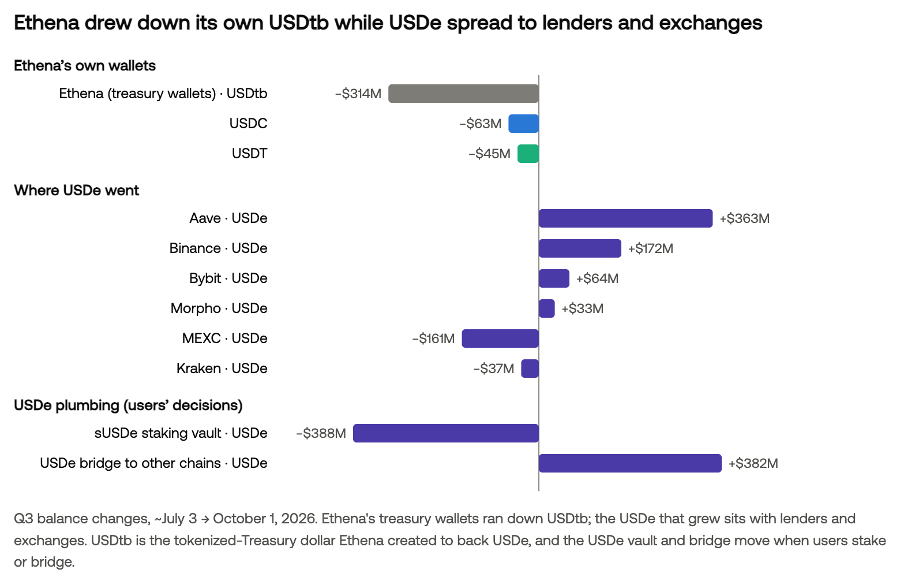
As carteiras de tesouraria da Ethena reduziram suas reservas de USDtb em $314M. Essa stablecoin é lastreada em ativos do tesouro e foi criada pela Ethena para ajudar a lastrear a USDe. No entanto, a oferta total de USDtb caiu apenas $238M. Isso significa que outros detentores, juntos, adicionaram cerca de $76M.
A oferta de USDe cresceu $419M ao longo do trimestre. Os novos volumes desse ativo foram principalmente para Aave (+$363M), Binance (+$172M) e Bybit (+$64M), onde a USDe é usada como garantia e margem para negociação.
Em 11 de setembro, a USDe tornou-se disponível na rede TRON via Stargate. Uma parcela significativa da nova USDe do trimestre migrou para outras blockchains em algumas poucas transferências de grande volume. Identificar as partes por trás dessas transferências exige mais pesquisa.
Quem paga pela distribuição de stablecoins?
Esse tipo de realocação não sai barato, e os emissores de stablecoins, as organizações que emitem esses ativos, arcam com grande parte dos custos.
Somente a Coinbase recebeu $325M em acordos de compartilhamento de receita com a Circle, segundo o formulário trimestral 10-Q da Circle referente ao segundo trimestre de 2026, o relatório no qual a empresa divulga seus resultados financeiros e outras informações relevantes.
A Tether reportou lucro operacional líquido de 1.5 bilhões de dólares no segundo trimestre em um comunicado à imprensa. O buffer de reservas da empresa, a diferença entre o valor de seus ativos e a quantidade de USDT em circulação, caiu pela metade ao longo do trimestre, chegando a 4.1 bilhões de dólares. Isso decorre do relatório de reservas analisado pela firma de auditoria BDO.
A PayPal também financia esses incentivos. A USD.AI, que empresta a empresas e outros tomadores para a compra de hardware de computação, mantém PYUSD como a reserva que lastreia seu próprio token USDai. Os dois projetos oferecem uma recompensa de 4.5% sobre depósitos de até 1 bilhões de dólares. No terceiro trimestre, a reserva de PYUSD da USD.AI cresceu $51M à medida que novos tokens USDai eram emitidos.
Novos entrantes no mercado também competem por parcerias com plataformas de negociação. A Open USD foi lançada em 30 de setembro. Ela é emitida pela Bridge, parte da Stripe, com parceiros que incluem Coinbase, Visa e Mastercard. Por design, a maior parte da receita dos ativos de reserva dessa stablecoin deve ser devolvida aos parceiros.
No final do trimestre, os orçamentos para esses arranjos cresceram. Em 16 de setembro, o Federal Reserve dos EUA elevou sua faixa-alvo de taxa de juros em 25 pontos-base em relação ao nível anterior, para 3.75-4.00%.
Como resultado, os emissores de stablecoins lastreadas em reservas agora obtêm maior receita com seus investimentos em títulos do Tesouro dos EUA. O efeito dessa mudança deve aparecer nos números do quarto trimestre.
O que observar no quarto trimestre de 2026?
No quarto trimestre, três questões merecem acompanhamento:
- 1. Os recursos permanecerão nas plataformas após o fim dos programas de recompensa? A fase atual do programa RLUSD Hold & Earn da Bybit termina em 18 de outubro.
- 2. O compartilhamento de receita continuará atraindo depósitos de USDC para exchanges de derivativos, ou emissores concorrentes oferecerão condições comparáveis?
- 3. As novas stablecoins que compartilham a receita das reservas, como a Open USD, conseguirão conquistar participação de mercado dos players já estabelecidos?
