No início de 2025, um trader brasileiro vendeu R$15,000 em bitcoin na plataforma P2P Hodl Hodl. Tudo correu conforme o esperado: o comprador enviou o dinheiro via Pix para a conta dele no Banco do Brasil, ele viu o pagamento chegar e liberou as moedas da custódia (escrow). A negociação foi encerrada, e a plataforma tinha cumprido seu papel.
Pouco depois, a compradora foi ao próprio banco, o PagBank, e alegou ter sido vítima de um golpe. O banco acionou o MED, o mecanismo do Banco Central do Brasil para devolver dinheiro a vítimas de fraudes via Pix. Com base nessa solicitação, o Banco do Brasil bloqueou automaticamente a conta do vendedor. Em 27 de fevereiro, o banco devolveu os R$15,000 à compradora sem esperar por nenhuma evidência, e a conta ficou bloqueada até 5 de março. Quando o vendedor recuperou o acesso, o dinheiro já tinha sumido. As moedas também.
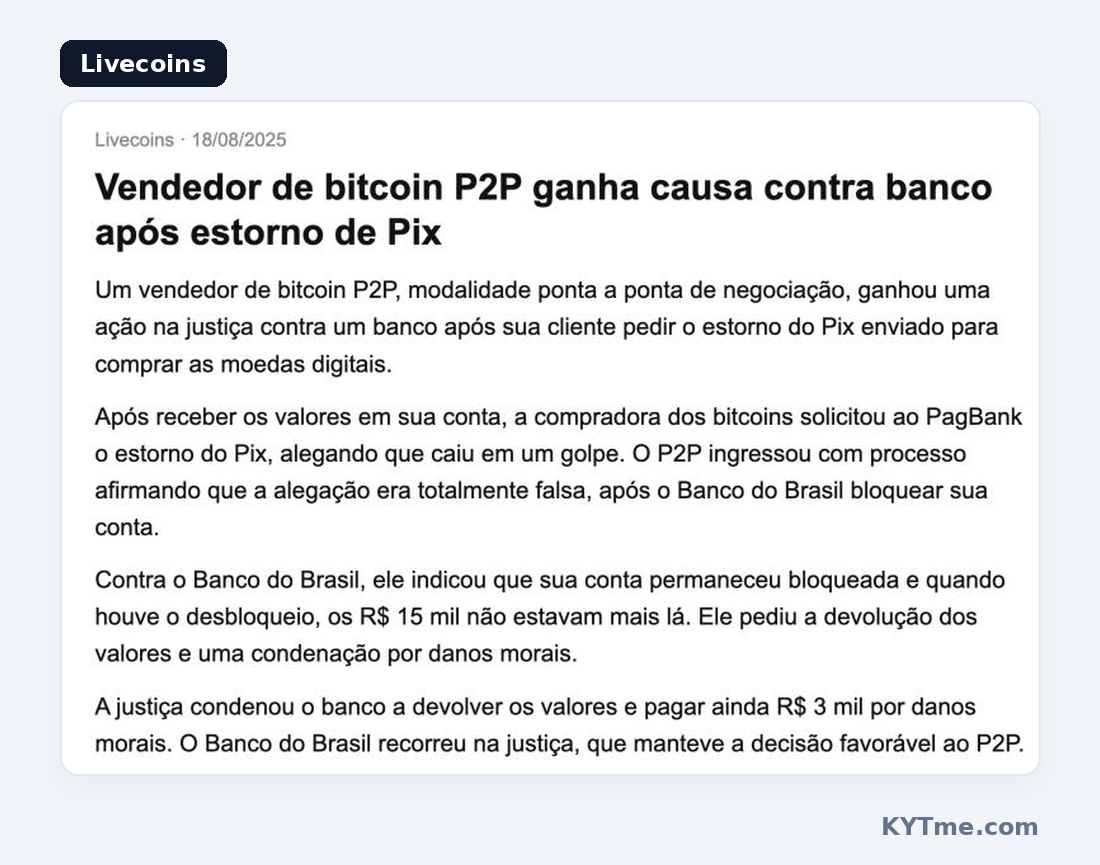
O vendedor registrou um boletim de ocorrência, a Hodl Hodl baniu a conta da compradora, e ele levou o banco à justiça. Um tribunal do estado de Goiás decidiu que o banco não havia seguido as regras do Banco Central e ordenou que o Banco do Brasil devolvesse os R$15,000 e pagasse mais R$3,000 em indenização. O banco recorreu e perdeu.
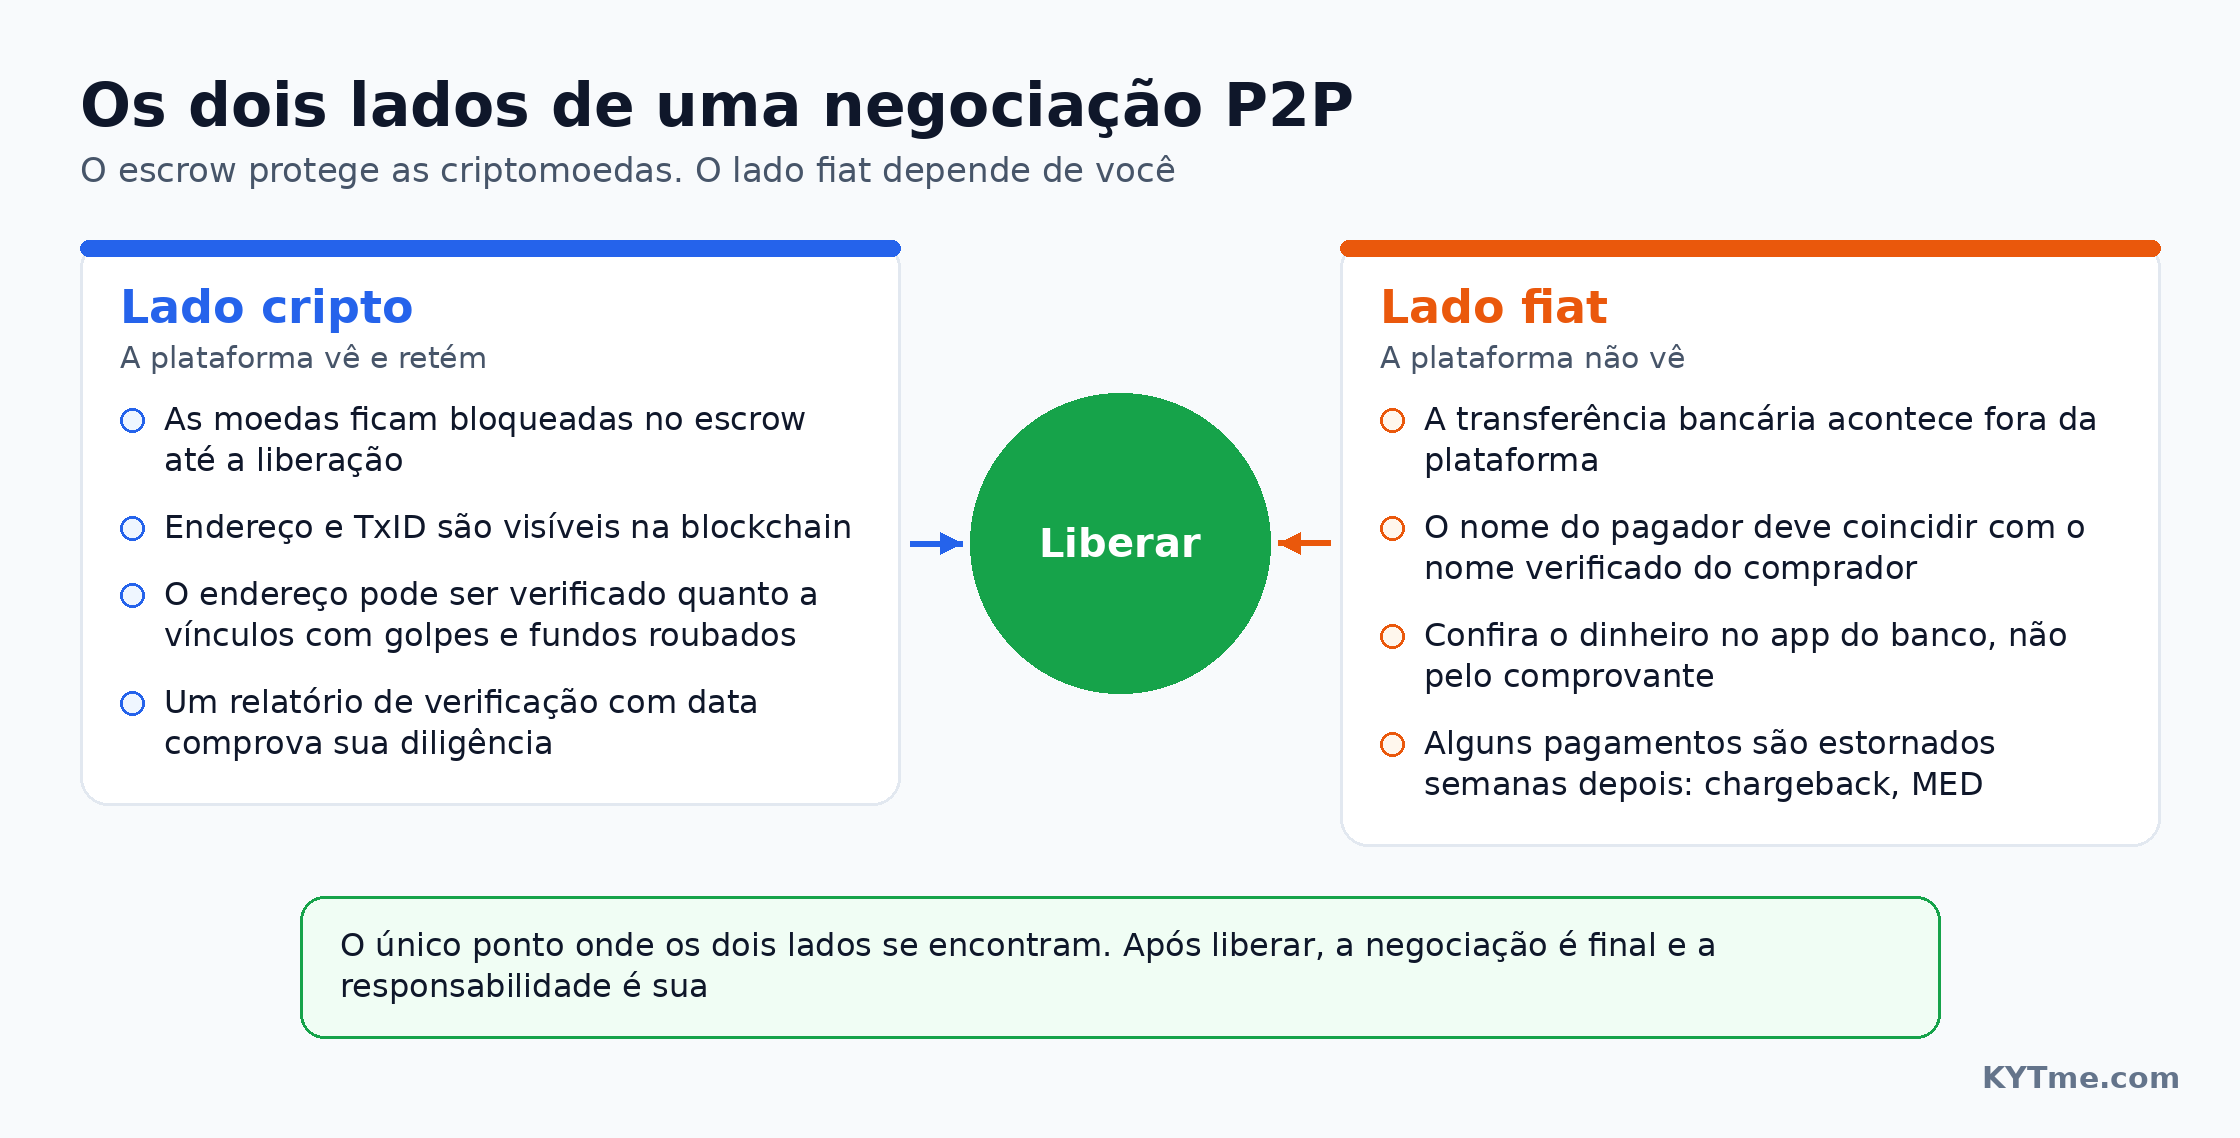
Esse vendedor teve sorte: tinha todos os documentos da negociação e chegou até a justiça. A maioria das histórias como essa termina com o dinheiro simplesmente perdido. O caso mostra claramente como funciona a fraude P2P. A custódia (escrow) protegeu as moedas até o momento em que o vendedor pressionou «Liberar». Tudo o que aconteceu depois ocorreu dentro de um banco, onde a plataforma não consegue ver.
Quase todo esquema se baseia nisso: triangulação, comprovantes falsos, estornos, negociações pelo Telegram. Em 2025, o serviço de balcão (OTC) nigeriano Breet analisou mais de 20,000 publicações sobre negociação P2P e realizou mais de cem negociações próprias em cinco plataformas. Comportamento suspeito ou manipulador apareceu em aproximadamente uma a cada seis negociações.
Por que a custódia (escrow) não protege o vendedor?
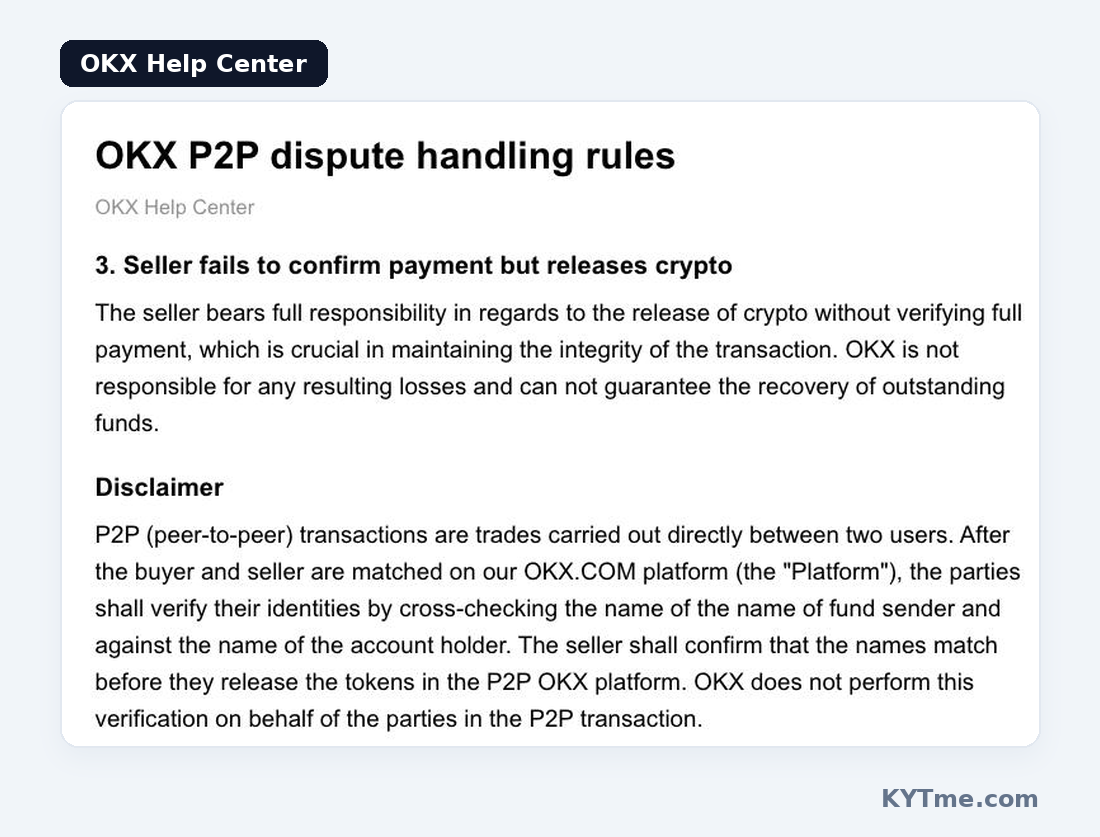
A custódia (escrow) retém o que pode ser verificado na blockchain: as moedas. A plataforma não consegue ver a transferência em moeda fiduciária. Ela não sabe de qual conta bancária veio o dinheiro, se ele realmente chegou ou se o banco vai recuperá-lo um mês depois. A OKX afirma claramente em suas regras de disputa que as próprias partes devem conferir o nome de quem envia com o nome do titular da conta, e que a plataforma não faz isso por elas.
A decisão «o dinheiro está aqui, posso liberar» é tomada pelo vendedor, e, uma vez pressionado o botão, a plataforma considera a negociação concluída. As mesmas regras da OKX dizem que, se o vendedor liberar as moedas sem confirmar o pagamento integral, ele assume total responsabilidade e a plataforma não se responsabiliza pelas perdas. É por isso que os golpistas não burlam a custódia (escrow). Eles atacam tudo ao redor dela: a transferência bancária, o comprovante, o chat e a pressa do vendedor.
Dez golpes P2P: como funcionam e como impedi-los
1. Triangulação e pagamentos de terceiros
Este é o esquema mais perigoso para um vendedor, porque o que ele perde não são as moedas, mas a confiança do banco. O golpista engana um terceiro: vende a ele um celular que não existe, oferece um «investimento» ou tira dinheiro dele de alguma outra forma. Ao mesmo tempo, o golpista abre uma ordem de compra de USDT com um vendedor real em uma plataforma P2P e fornece à vítima os dados bancários desse vendedor. A vítima envia o dinheiro, o vendedor vê o valor chegar e libera o USDT para o golpista. Quando a vítima percebe que foi enganada, ela vai à polícia - e o rastro leva à conta do vendedor. Abordamos em detalhes a mecânica do triângulo em nosso artigo sobre contas bancárias congeladas após uma venda P2P.
É o que parece ter acontecido com um trader indiano que vendeu cerca de $1,000 em USDT na Binance P2P em setembro de 2026. As rúpias chegaram à sua conta no State Bank of India, e a negociação foi encerrada. Em 22 de setembro, o banco colocou uma penhora de ₹101,337 na conta. Em 1 de outubro, colocou outra penhora do mesmo valor sobre a mesma transferência, além de mais uma de ₹16,737. Parte do dinheiro que ele já havia enviado para a conta de um amigo também foi bloqueada. Segundo seus cálculos, quase ₹4.5 lakh estão agora congelados - cinco vezes mais do que valia a criptomoeda que ele vendeu.
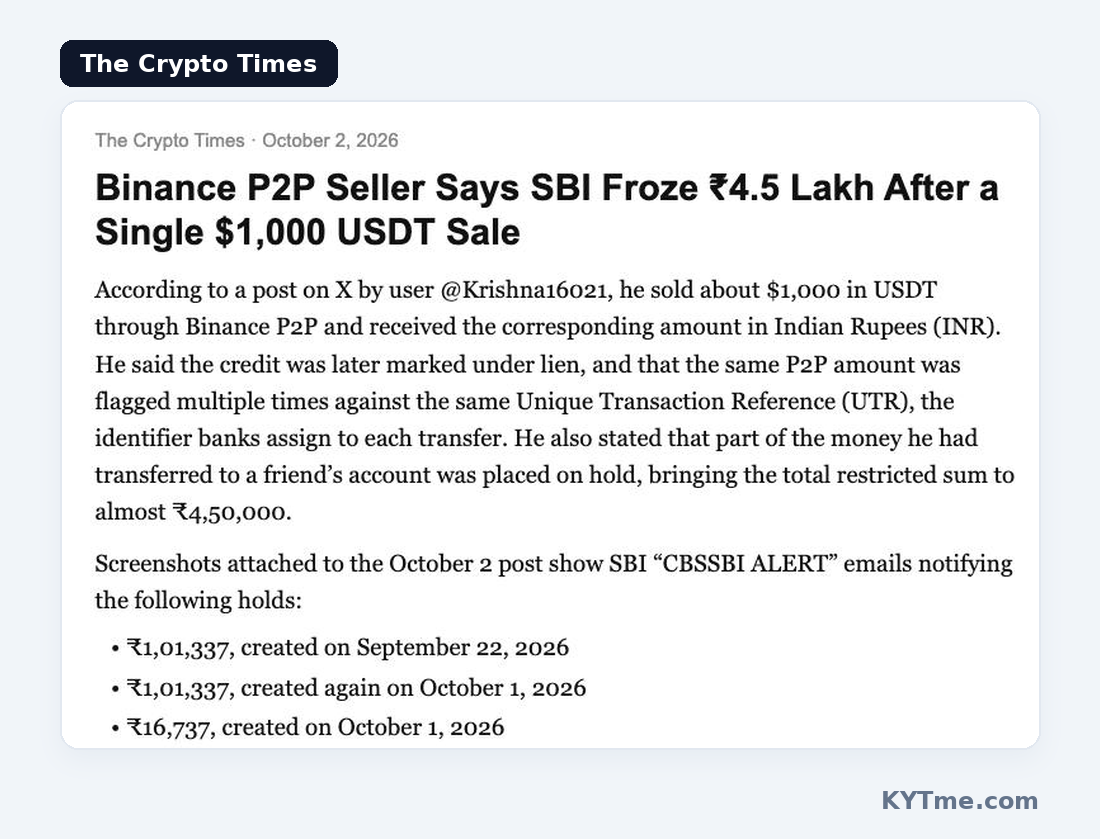
O vendedor reclamou no portal nacional de crimes cibernéticos e no canal de segurança cibernética do Ministério do Interior, mas não obteve uma resposta clara. Ele guardou a ordem da Binance e a prova da origem do USDT que vendeu. No entanto, uma penhora como essa geralmente só pode ser levantada por um investigador responsável ou um magistrado, e, segundo os afetados, essas revisões levam de várias semanas a muitos meses. O vendedor afirma que o comprador foi posteriormente associado a um golpe. O dinheiro com o qual ele pagou pertencia à vítima de outra pessoa.
2. Duas ordens sobre um único vendedor
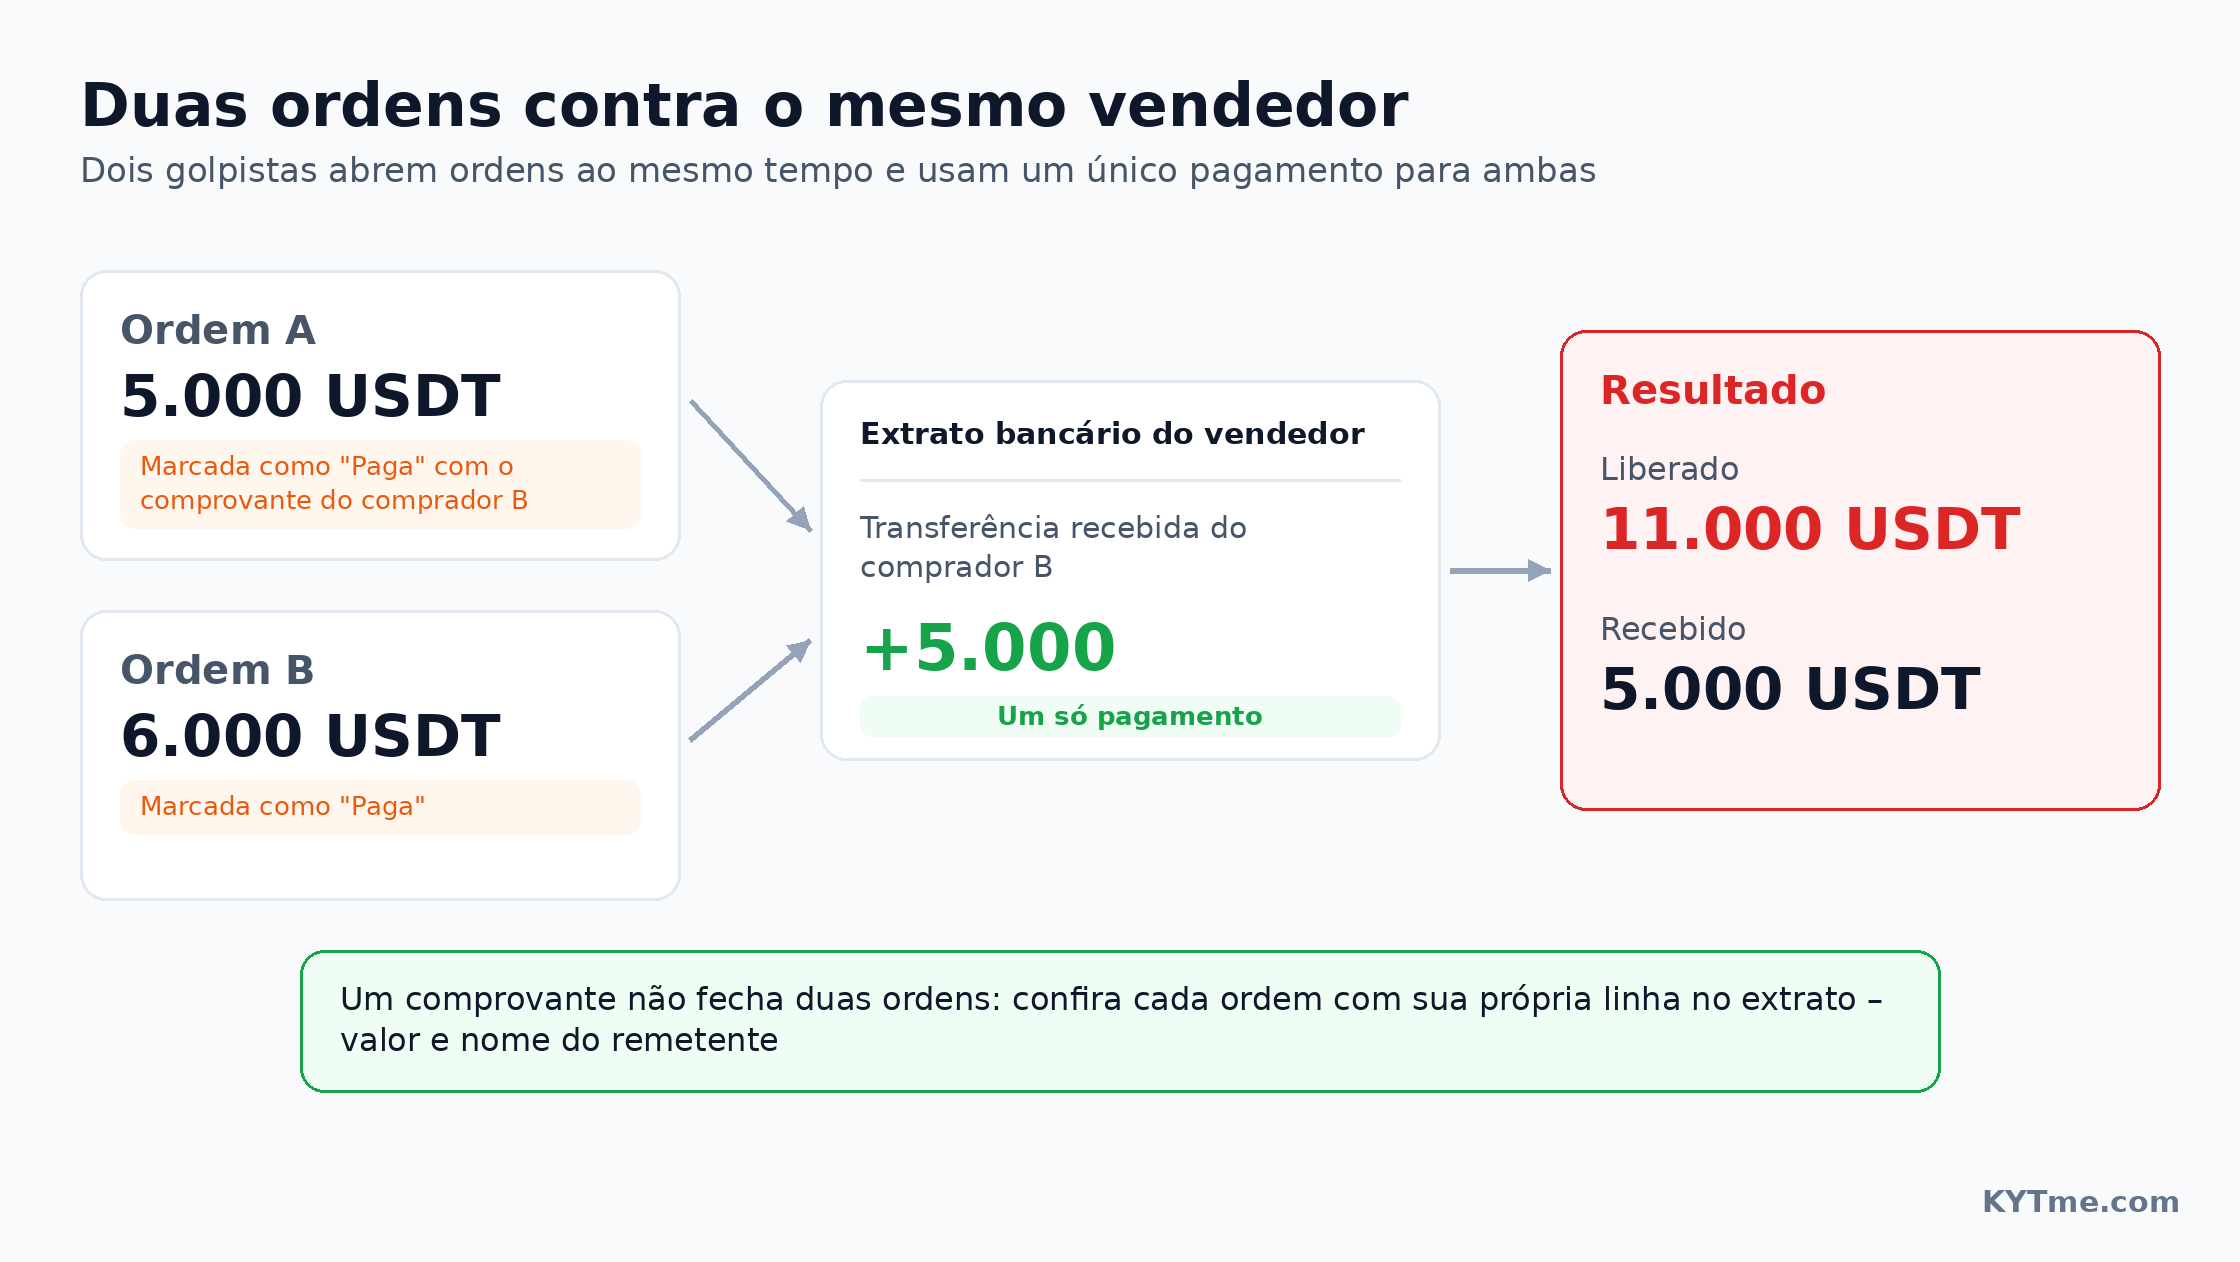
O que a Binance chama de «golpe do triângulo» em sua central de ajuda é, na verdade, um esquema diferente, apesar do nome parecido. A equipe de suporte da exchange descreve assim. Dois golpistas abrem ordens com o mesmo vendedor quase ao mesmo tempo: uma de 5,000 USDT, a outra de 6,000 USDT. O segundo envia 5,000, e o primeiro aperta «Pago» e anexa o comprovante do segundo. O vendedor vê um pagamento de 5,000 no extrato, associa-o à primeira ordem e libera as moedas em ambas. No final, o vendedor entregou 11,000 USDT e recebeu pagamento por apenas 5,000.
3. Comprovantes falsos, capturas de tela, SMS e aplicativos bancários falsos
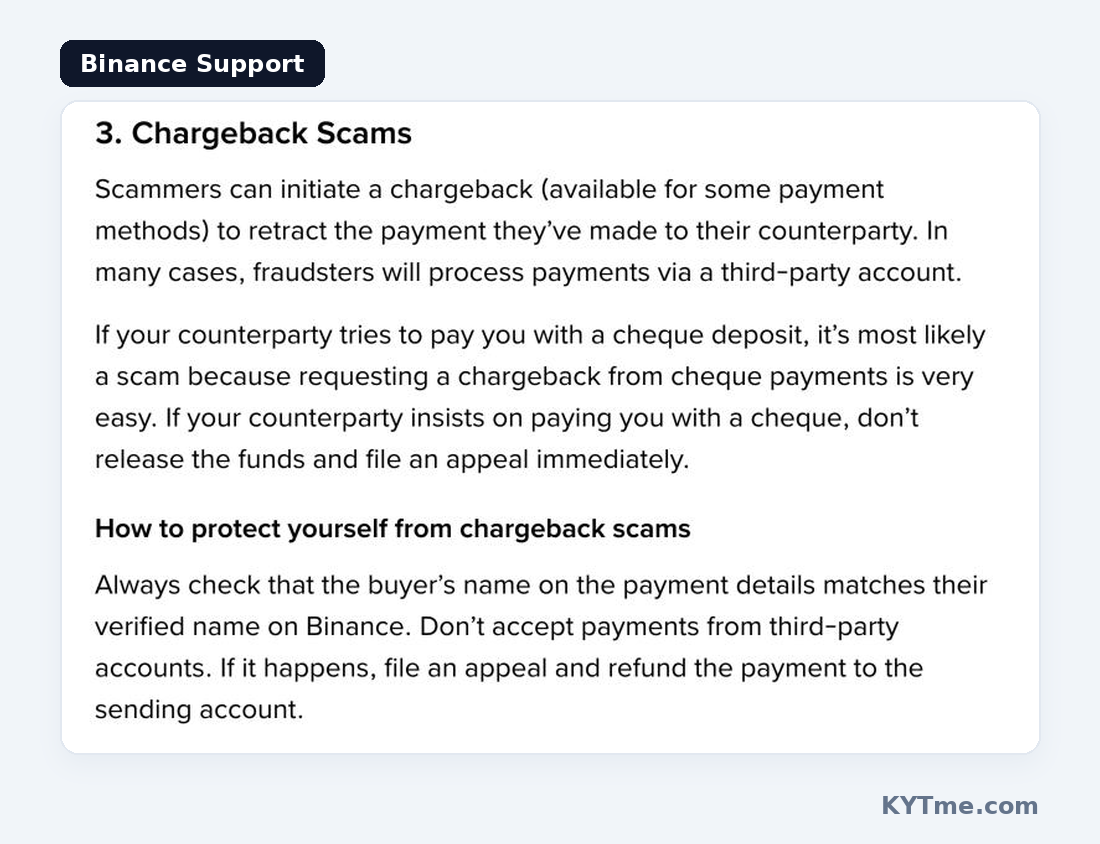
Este é o esquema mais difundido. O comprador aperta «Pago» e envia uma captura de tela de uma transferência que nunca aconteceu. Às vezes há uma transferência, mas apenas de centavos: o golpista envia ao vendedor um valor simbólico e depois edita o número na imagem do comprovante. O comprovante parece genuíno porque o número da transação e os dados bancários nele são reais. Segundo uma pesquisa da Technext, quase metade dos traders P2P nigerianos já recebeu um comprovante falso pelo menos uma vez.
As falsificações ficam cada vez mais convincentes, e a Argentina mostra bem isso. Em janeiro de 2024, oito jovens em um clube de praia em Mar del Plata pediram bebidas no valor de 1 milhão de pesos e pagaram com uma versão falsa do aplicativo Mercado Pago. Ele imita a carteira popular, mostra um «saldo infinito» e gera um comprovante quase impossível de distinguir do real: o valor correto, o nome do destinatário, o design familiar. O grupo foi detido, mas o aplicativo ainda circula. Mais tarde, na província de Formosa, as pessoas encontraram uma versão que até reproduz o som de uma notificação de pagamento recebido. Contra um vendedor P2P, um aplicativo assim funciona exatamente como funciona contra um barman: na tela, tudo parece um pagamento.
4. Estornos, reversões de pagamento e MED no Brasil
Aqui o dinheiro realmente chega, mas depois volta - como na história do vendedor da Hodl Hodl. O comprador recebe as moedas e depois contesta a transferência junto ao seu banco, alegando ser vítima de fraude ou dizendo que nunca fez o pagamento. A Binance descreve isso como um estorno clássico.
No Brasil, existe um mecanismo oficial para esse tipo de reclamação: o MED. Ele foi criado para devolver o dinheiro a vítimas reais, mas, diante de uma solicitação de MED, o banco do vendedor primeiro bloqueia os fundos e só depois analisa o caso. Um pagamento pode ser contestado não imediatamente, mas semanas depois: outro vendedor brasileiro, que negociava na Bisq, soube de uma contestação 55 dias após a negociação. Em outros países, os mecanismos têm nomes diferentes, mas a ideia é a mesma: na Nigéria, os bancos revertem pagamentos depois que as moedas já foram liberadas, e na Turquia, advogados descrevem transferências EFT enviadas nos fins de semana e canceladas antes de serem liquidadas.
5. Pix agendado
Esta é uma versão brasileira do comprovante falso. O golpista não envia um Pix, mas agenda um para uma data futura e encaminha a confirmação ao vendedor. A empresa financeira Afinz explica que esse comprovante parece quase real, exceto que, em vez de «Pagamento», aparece «Agendamento de pagamento». Às vezes a data é simplesmente cortada da imagem. O vendedor libera as moedas, o golpista cancela a transferência agendada, e o dinheiro nunca chega.
6. «Marcado como pago, mas nunca pago» e suporte falso no chat
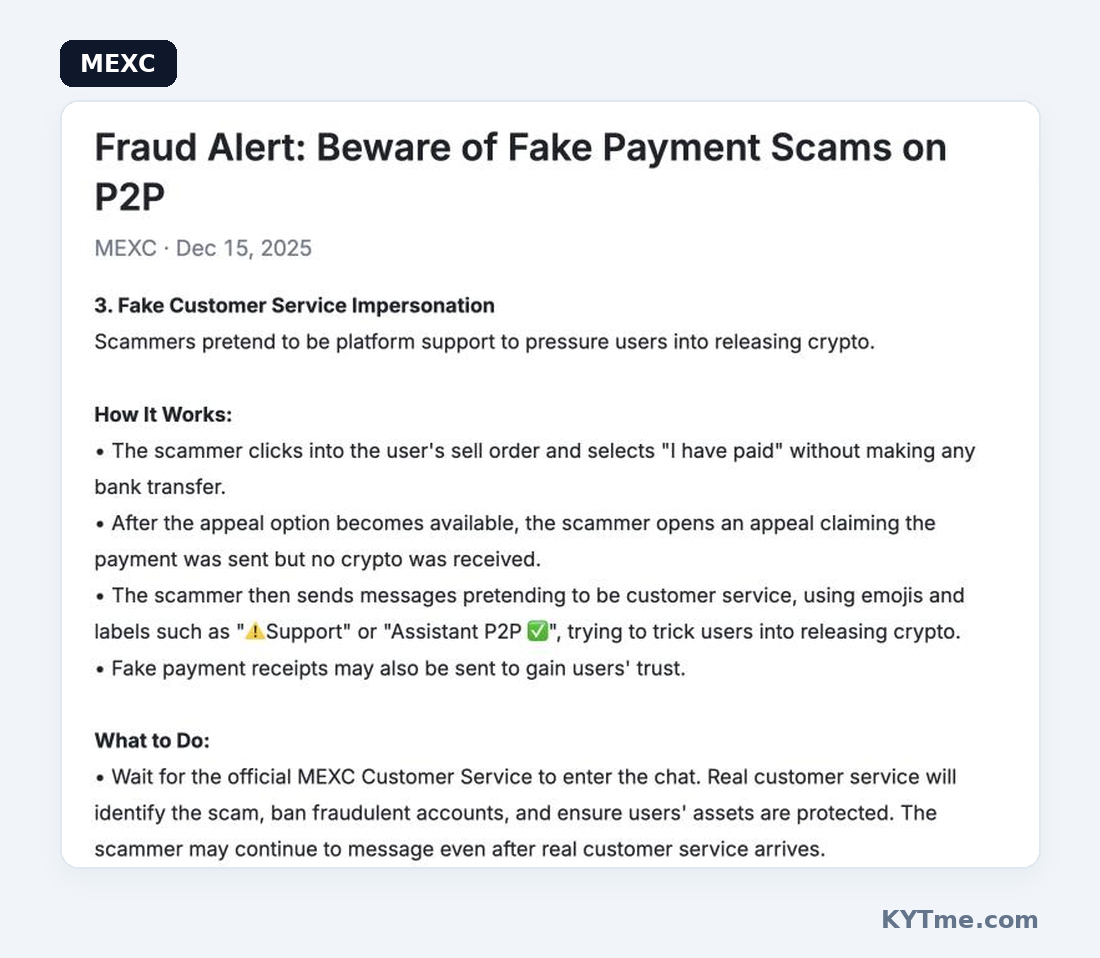
Em dezembro de 2025, a MEXC alertou sobre um aumento desses casos na Ucrânia e descreveu o cenário em detalhes. O golpista responde a um anúncio de venda e aperta «Eu paguei» sem enviar nada. Assim que a opção de recurso fica disponível, ele abre um e alega ter enviado o dinheiro, mas não ter recebido a criptomoeda. Em seguida, mensagens de «suporte» aparecem no chat do pedido - com emojis e rótulos como «⚠️Suporte» ou «Assistente P2P ✅». O «agente» exige que as moedas sejam liberadas ou a conta será bloqueada, e envia um comprovante falso para parecer convincente. No mesmo aviso, a MEXC alertou sobre «acordos» e documentos falsos que os golpistas enviam depois que o pedido é criado.
7. Pagamento a maior com pedido de reembolso da diferença
O comprador envia mais do que o valor do pedido e pede a diferença de volta - mas para outra conta, «porque esta está bloqueada». Muitas vezes o próprio pagamento a maior veio de terceiros ou é revertido depois. O vendedor reembolsa o «excedente» com o próprio dinheiro e se torna um elo em uma rede de lavagem.
8. Negociações no Telegram e WhatsApp, logins por QR code e verificações falsas de USDT
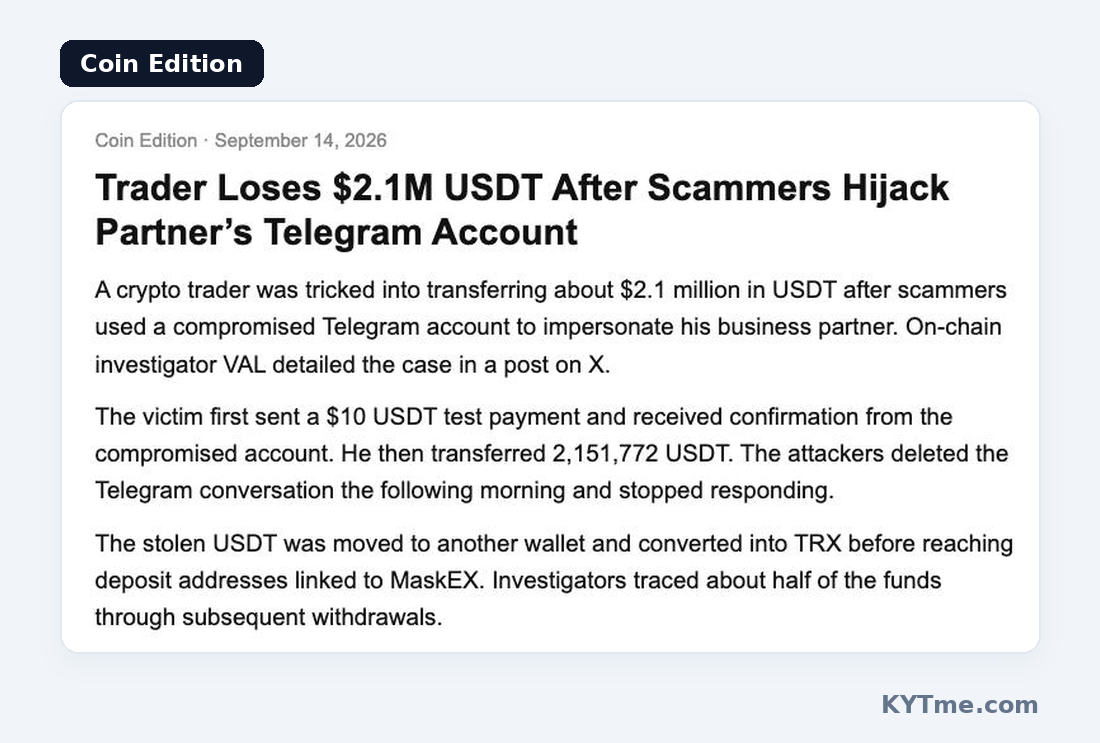
Quando uma negociação sai da plataforma, tanto a custódia (escrow) quanto as regras de disputa desaparecem. É aí que ocorrem as maiores perdas. Em setembro de 2026, o investigador on-chain VAL descreveu o caso de um trader que perdeu 2,151,772 USDT. O trader fazia negócios com seu parceiro pelo Telegram. Golpistas sequestraram a conta do parceiro e, em nome dele, organizaram uma grande transferência.
O trader foi cauteloso: primeiro enviou um pagamento de teste de 10 USDT e recebeu confirmação no chat de que havia chegado. Só então enviou o valor principal. Na manhã seguinte, o chat havia sido apagado, e o «parceiro» parou de responder. Os USDT roubados foram movidos para outra carteira, trocados por TRX e enviados para endereços de depósito na exchange MaskEX. Seis dias depois, a Tether congelou cerca de $1 milhão, e os investigadores conseguiram rastrear aproximadamente metade dos fundos. O pagamento de teste não ajudou: ele verifica o endereço, não a pessoa do outro lado do chat.
Também há cenários menores, mas generalizados. Um «comprador» no WhatsApp pede à vítima que verifique seus USDT em um site de terceiros; a vítima conecta a carteira, assina uma aprovação e perde 4,678 USDT. Em outra variante, em vez de um QR code do pedido, o golpista envia um QR code para login na Binance e, assim que a vítima o escaneia, o golpista obtém acesso à conta dela.
9. Bizum inverso na Espanha
Esse esquema surgiu da venda on-line comum, mas também atinge vendedores P2P que aceitam o Bizum, o popular sistema de pagamento instantâneo da Espanha. Em 2025, a polícia espanhola prendeu 16 membros de um grupo responsável por mais de 200 vítimas e mais de €480,000 em perdas.
Veja como eles operavam. Em plataformas de classificados, os golpistas se passavam por compradores e diziam estar pagando de uma conta empresarial, então o vendedor precisava «aceitar» o pagamento. Na realidade, eles não enviavam uma transferência, mas uma solicitação de pagamento: o vendedor pressionava «confirmar» e enviava seu próprio dinheiro aos golpistas. Para confundir as vítimas, o grupo enviava capturas de tela falsas de pagamentos recebidos e, às vezes, ligava se passando por funcionários do banco para «ajudar» com a transação. O dinheiro passava pelas contas de laranjas que alugavam suas contas por uma comissão. Quem resistia era ameaçado com o uso indevido de seus dados pessoais.
10. Um pagamento em duas plataformas e subpagamento sistemático
Muitos comerciantes publicam anúncios idênticos em várias exchanges ao mesmo tempo. Essa é a base de um esquema sobre o qual a MEXC alertou em dezembro de 2025, após uma onda de casos no Quênia. O golpista encontra o anúncio do vendedor em outra plataforma e completa ali uma negociação normal: de fato envia o dinheiro e recebe as moedas. Em seguida, abre um pedido com o mesmo vendedor na MEXC - pelo mesmo valor e com os mesmos dados de pagamento. Ele não tem intenção de pagar duas vezes: pressiona «Pago» e, quando o vendedor não libera as moedas, abre uma contestação e envia o comprovante da primeira negociação. O comprovante é autêntico, o valor e os dados coincidem, e um vendedor cansado, lidando com dezenas de pedidos em diferentes exchanges, pode facilmente confundir um pagamento com dois.
O segundo esquema deste grupo não parece fraude até que você faça as contas. Na Nigéria, é chamado de kobo chopping: o comprador arredonda o valor para baixo e paga a menos algumas dezenas ou centenas de naira. Na pesquisa da Breet, o valor pago diferia do valor do pedido em quase uma a cada três negociações. Segundo estimativa do serviço, para um comerciante que realiza 500 negociações por dia, essas perdas de «trocado» somam mais de ₦2 milhões por ano. A Nigéria também tem «negociadores» que exigem seu próprio «lucro» de ₦500 a 1,000 antes de liberar as moedas.
Como identificar fraudes em P2P: sinais de alerta e regras para cada esquema
| Esquema | Sinal de alerta | Regra |
|---|---|---|
| Triangulação, pagamento de terceiros | O nome do remetente não corresponde ao nome na ordem, a referência diz «para o telefone» | Não libere, abra uma contestação, reembolse a conta do remetente |
| Duas ordens para um mesmo vendedor | Duas ordens seguidas com valores semelhantes, sem pagamento separado para uma delas | Associe cada ordem a uma linha específica do extrato |
| Comprovante falso, SMS, aplicativo bancário falso | Há um comprovante, o saldo não mudou, o comprador apressa você | Verifique apenas no seu aplicativo bancário |
| Chargeback, MED, cancelamento de EFT | Conta corporativa, pagamento à noite ou no fim de semana, valor alto de um novato | Métodos de pagamento irreversíveis, limites, guarde as evidências |
| Pix agendado | O comprovante diz «Agendamento», a data está cortada, o extrato mostra «lançamento futuro» | Libere somente depois que o dinheiro for creditado, verifique o Pix ID |
| «Marcado como pago» e suporte falso | «⚠️Suporte» no chat, links, ameaças de bloquear sua conta | O suporte não escreve no chat da ordem, não assine nada |
| Pagamento a mais | «Reembolse a diferença em outra conta» | Reembolse apenas o remetente, através do suporte |
| Negociação pelo Telegram, código QR, comprovante falso de USDT | Pedido para mudar para um mensageiro, escanear um código QR ou conectar uma carteira | Somente o chat da plataforma, verificação de endereço sem conectar uma carteira |
| Bizum inverso | Pedido de pagamento em vez de um pagamento, «conta da empresa» | Não aprove nada para receber dinheiro |
| Um pagamento em duas plataformas, pagamento a menos | A ordem repete uma transação em outra exchange, comprovante de outra transação, valor um pouco menor | Associe cada pagamento a uma ordem em uma exchange específica, verifique o valor até a última unidade |
Como as plataformas P2P resolvem disputas
Uma contestação é a principal linha de defesa tanto para vendedores quanto para compradores. Mas ela funciona de acordo com as regras de cada plataforma específica, e o lado que perde uma disputa costuma ser o que não conhecia essas regras com antecedência: liberou as moedas cedo demais, apagou o chat ou enviou as evidências erradas. Veja como funcionam as disputas nas maiores plataformas.
Binance
Quando um dos lados abre uma contestação na Binance, a contraparte tem 10 minutos para responder no chat da ordem. Se os dois lados não chegarem a um acordo, um agente de suporte entra na disputa em até 24-48 horas. O agente analisa o chat da ordem e as evidências enviadas por ambos os lados. Uma captura de tela do chat não é considerada prova de pagamento.
A Binance tem um procedimento definido para situações comuns. Se o dinheiro veio de terceiros, o vendedor pode abrir uma contestação imediatamente e reembolsar o pagamento para a conta de onde ele veio. Se o comprador pagou a mais, as partes devem primeiro tentar resolver no chat e, se isso não funcionar, abrir uma contestação e anexar o comprovante de pagamento.
As exigências de evidência da Binance são rígidas. A prova em vídeo deve ser gravada com dois dispositivos: um filma o outro enquanto você faz login no seu aplicativo bancário e abre seu perfil e histórico de transações. Gravações de tela não são aceitas, cortes e edições não são permitidos, e o arquivo não pode ter mais de 200 MB. O extrato bancário deve ser um PDF cobrindo os últimos três meses, baixado do banco, sem edições, recortes ou senha. Fotos de um extrato convertidas em PDF são rejeitadas.
OKX
A OKX tem as regras de disputa mais detalhadas, e elas mostram claramente de que lado a plataforma fica em cada situação.
Se o nome do pagador não corresponder ao nome verificado do comprador, as moedas não são liberadas, o vendedor reembolsa o valor total e o comprador paga as taxas de reembolso. As funções P2P do comprador são suspensas por 15 dias, e por 30 dias se isso acontecer novamente. Se o comprador pagou menos que o valor da ordem, ele deve pagar o restante dentro do prazo estabelecido, caso contrário o vendedor reembolsa o que recebeu. Mas se o vendedor liberou as moedas antes de receber o pagamento completo, o prejuízo fica com o vendedor: a OKX declara claramente que não é responsável pelas perdas e não pode garantir a recuperação.
Se o comprador enviar um comprovante falso, o suporte cancela o pedido e, após três cancelamentos desse tipo, a conta do comprador é suspensa. Se o comprador escreveu «BTC», «OKX» ou «P2P» na referência do pagamento, o vendedor pode liberar as moedas ou devolver o dinheiro, e mais uma vez é o comprador quem paga as taxas. Ao contrário, se o comprador pagou o valor correto a partir da própria conta e o vendedor se recusa a liberar as moedas, o suporte as liberará após 12 horas. A exceção são os pedidos com preço 10% ou mais abaixo do mercado: essa regra não se aplica a eles.
Vale lembrar a regra principal da OKX para quem negocia P2P: uma vez concluída a negociação, todos os pagamentos são finais, a menos que a lei exija o contrário. Recuperar moedas já liberadas por meio do suporte é quase impossível.
Bybit, Bitget e KuCoin
A Bybit proíbe pagamentos de terceiros. Caso um pagamento assim chegue, o suporte orienta o vendedor a devolver o valor ao remetente e só cancela o pedido depois que a devolução for confirmada. A própria exchange avisa que essas disputas podem se arrastar, e algumas ficam sem solução por muito tempo. Por isso, é melhor não deixar a situação chegar a esse ponto e verificar o nome do pagador antes de liberar as moedas.
A Bitget exige que o nome do titular da conta bancária corresponda ao nome verificado na exchange e afirma claramente que pagamentos de terceiros costumam estar ligados à lavagem de dinheiro e colocam a conta do vendedor em risco de congelamento. Para merchants, as regras são ainda mais rígidas: as moedas devem ser liberadas em até 30 minutos após o pagamento, e as violações levam a um aviso, depois a um bloqueio de 24 a 72 horas e à perda do status de merchant. Se forem encontrados fundos ilícitos em uma negociação, a conta é bloqueada imediatamente e a informação é repassada às autoridades.
A KuCoin descreve seis esquemas comuns, de confirmações de pagamento e SMS falsos a estornos e dois pedidos simultâneos.
Regras que merchants P2P experientes seguem
Quem negocia P2P todos os dias concorda em um ponto: o que protege não é a plataforma, mas a disciplina. Aqui estão as regras que aparecem repetidamente nas centrais de ajuda das exchanges e nos conselhos de merchants de diferentes países.
O que a fraude em P2P significa legalmente para o vendedor?
Um vendedor cuja conta recebeu o dinheiro de uma vítima parece um cúmplice aos olhos do banco e da polícia. Cabe a você provar que não sabia de nada sobre o esquema, e as leis estão ficando mais rígidas em 2026.
No Brasil, a Lei 15.397/2026 entrou em vigor em maio de 2026. Ela acrescentou um crime específico ao código penal: ceder a própria conta bancária para transações com recursos de origem criminosa, com pena de 1 a 5 anos de prisão. É necessário dolo para a condenação, mas alugar uma conta para movimentar o giro P2P de outra pessoa agora se enquadra claramente na lei.
Na Turquia, os casos de triangulação são tratados como fraude por meio de bancos e sistemas de informação, nos termos do Artigo 158/1-f do Código Penal, e, segundo a lei de combate à lavagem de dinheiro, a unidade de inteligência financeira MASAK pode suspender transações em uma conta por sete dias úteis.
Na Espanha, o Supremo Tribunal há muito trata os «money mules» como cúmplices de fraude, e uma pessoa que deixou de verificar uma transação apesar de sinais evidentes de que algo estava errado pode ser acusada de lavagem de dinheiro por negligência. Em julho de 2026, a polícia desarticulou uma rede de 67 cidadãos da UE que haviam aberto mais de 800 contas, por meio das quais passaram €140 milhões.
Em setembro de 2026, o Departamento Central de Investigação da Índia alertou que uma única operação descuidada pode transformar um vendedor de criptomoedas em suspeito.
Onde a verificação de endereço ajuda e onde não
Os golpistas adoram explorar a palavra «AML»: sites de phishing se passam por serviços de verificação de USDT. Por isso é importante entender o que uma verificação de endereço realmente faz.
Ela ajuda quando o risco está do lado cripto. Se um «vendedor» do Telegram te dá um endereço para enviar fundos, uma verificação vai mostrar se ele está ligado a golpes, misturadores ou endereços sancionados. Se você está comprando USDT, verificar as moedas recebidas vai mostrar se elas estão ligadas à darknet ou a um roubo: moedas assim podem ser congeladas na próxima vez que você as depositar em uma exchange. Por fim, um relatório salvo e datado é prova de que você verificou sua contraparte antes da operação. Advogados turcos incluem explicitamente esses relatórios no pacote de documentos para levantar o congelamento de uma conta.
Uma verificação não ajuda quando tudo acontece dentro de um banco. A análise de blockchain não consegue ver triangulação, recibos falsos, estornos, MED, Pix agendado ou Bizum inverso: ela não tem como saber quem te enviou liras ou reais. Aqui, só funcionam a conferência do nome, esperar o dinheiro ser creditado e recusar pagamentos de terceiros.
Perguntas frequentes sobre fraude em P2P
Nem sempre, mas é sempre um risco. Mesmo que seja um parente do comprador, para o banco você recebeu dinheiro de um terceiro, e se houver uma disputa ou reclamação, será você quem vai responder por isso. As regras da Binance, OKX, Bybit e Bitget são as mesmas: não libere as moedas, devolva o valor ao remetente e abra uma contestação.
Este artigo tem caráter apenas informativo e não constitui aconselhamento jurídico.
