Si tu banco congeló tu cuenta después de que vendiste USDT en P2P, lo más probable es que el comprador te haya pagado con el dinero de otra persona, robado a la víctima de un fraude. La víctima presentó una denuncia, las transferencias bancarias se rastrearon a lo largo de la cadena, y tu cuenta resultó ser uno de sus eslabones. En la mayoría de los casos la situación se puede resolver. Primero, averigua por escrito con el banco quién impuso la restricción y con qué motivos, luego reúne las pruebas de la operación y envía una explicación a quien congeló la cuenta. A continuación se explica la mecánica, los pasos generales y un desglose de ocho países: India, Nigeria, Turquía, Brasil, América Latina hispanohablante, Kenia, Pakistán y el Reino Unido.
Por qué los bancos congelan la cuenta de un vendedor honesto
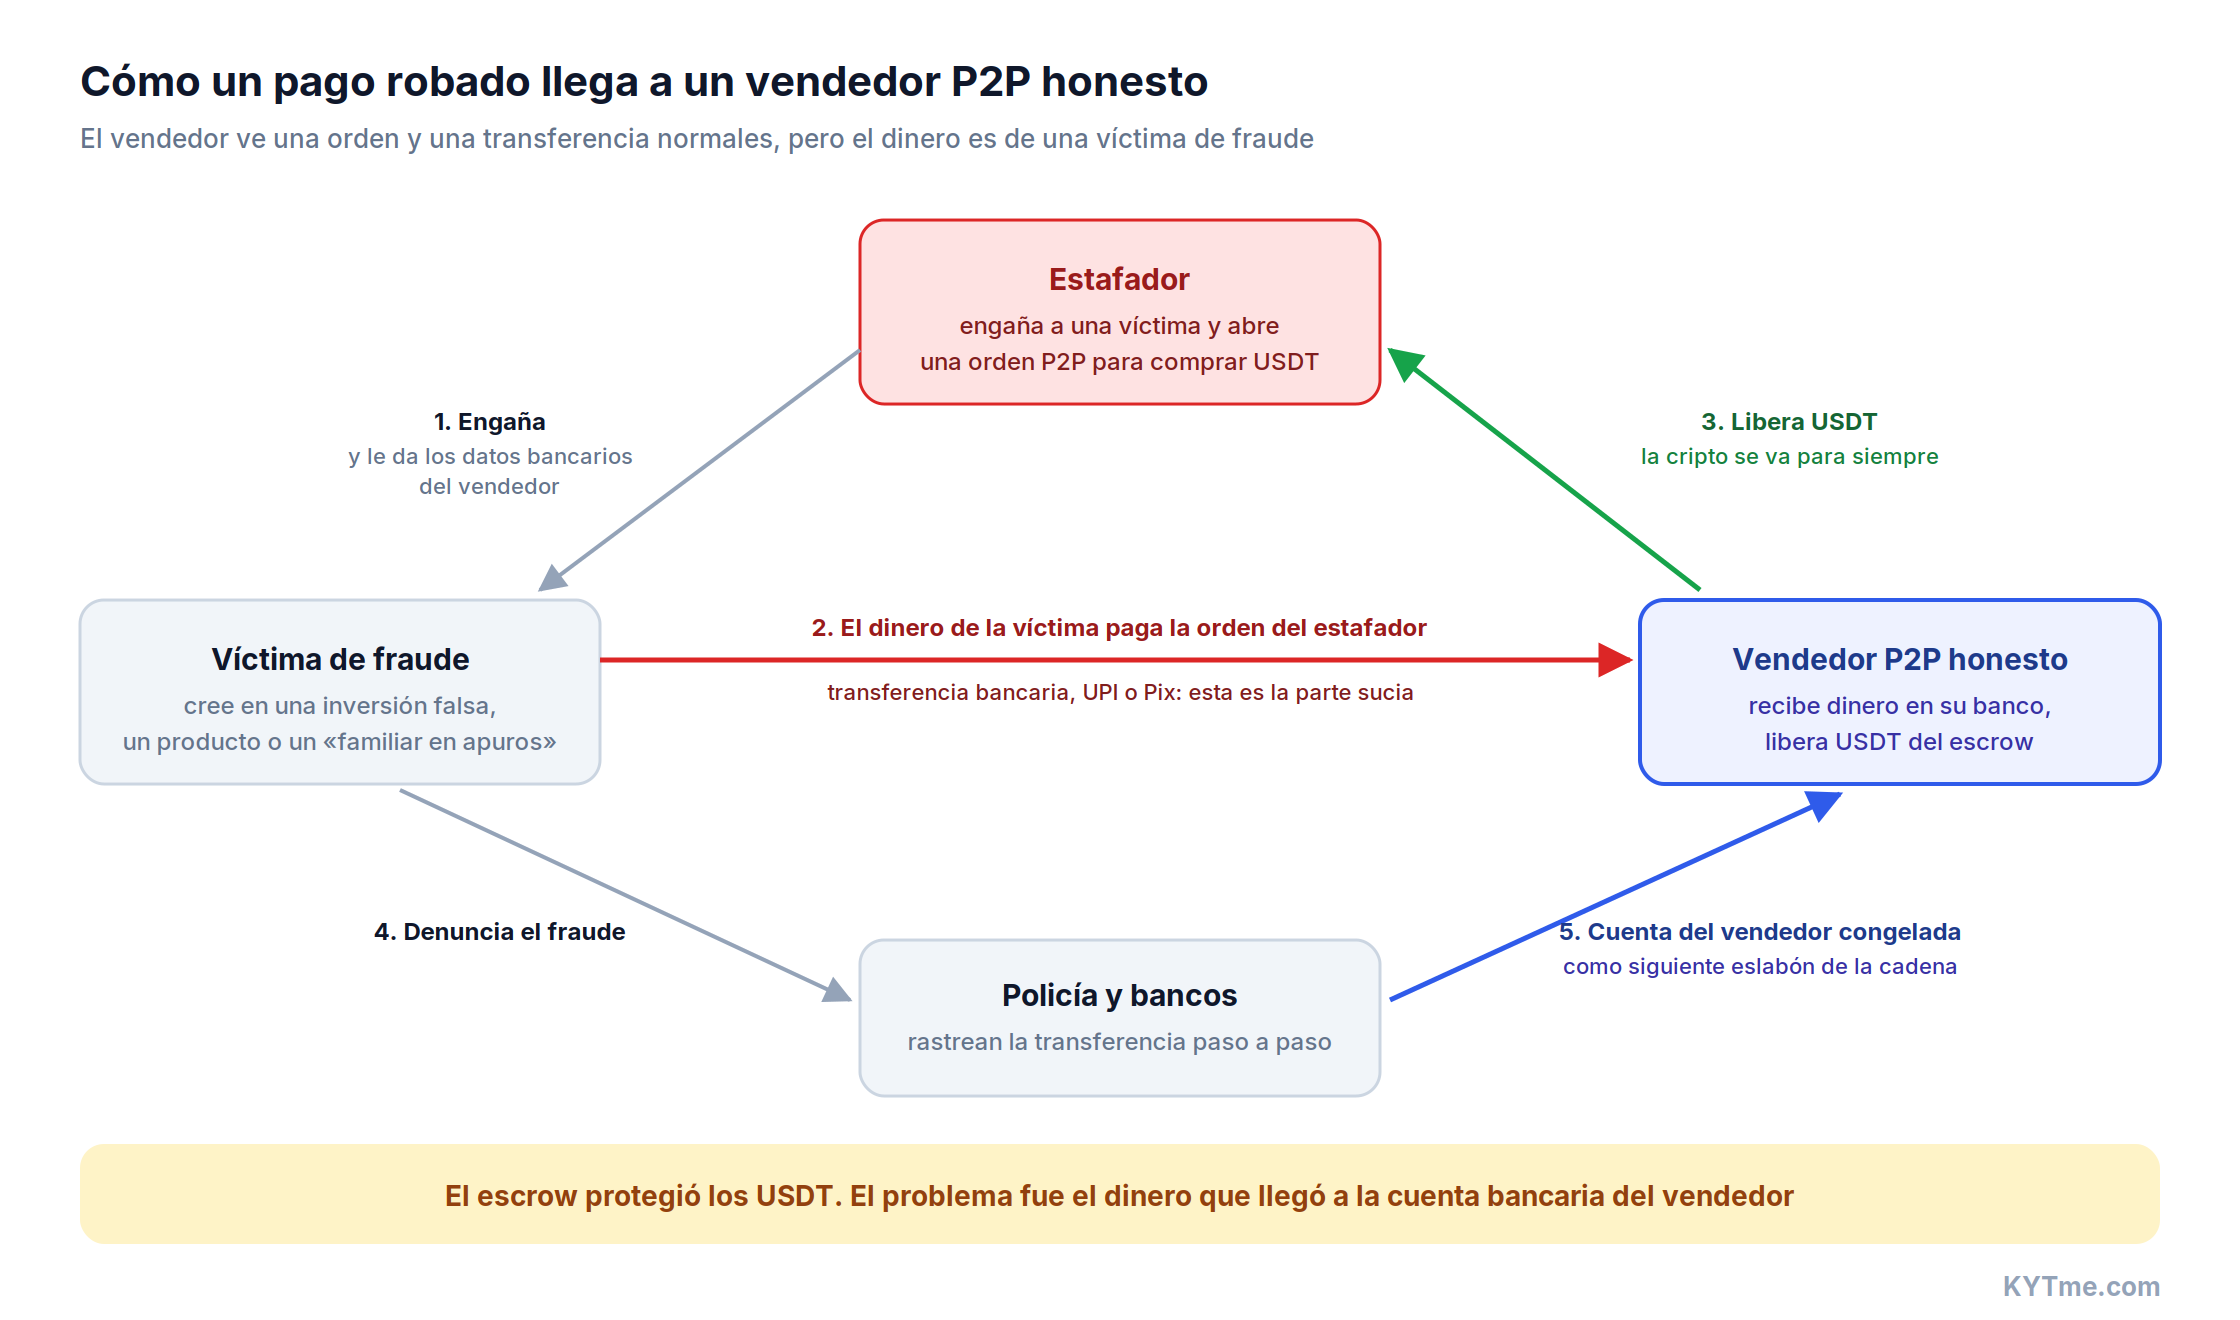
El esquema detrás de esto se llama triángulo, o triangulación. Tiene tres participantes, y solo uno de ellos sabe lo que está pasando.
- 1. Un estafador engaña a una víctima: ofrece una inversión falsa, vende un producto inexistente, se hace pasar por un familiar o un empleado del banco. La víctima envía dinero a los datos de cuenta proporcionados.
- 2. Al mismo tiempo, el estafador abre una orden P2P para comprar USDT a un vendedor común y usa el dinero de la víctima como pago. A veces se le indica directamente a la víctima que envíe el monto a los datos del vendedor: «este es nuestro socio».
- 3. El vendedor ve que llega el pago, libera el USDT, y la criptomoneda va a parar al estafador.
- 4. La víctima se da cuenta de que fue engañada y presenta una denuncia ante la policía o el banco.
- 5. El banco de la víctima y la policía rastrean la transferencia y encuentran la cuenta a la que fue el dinero. Esa es tu cuenta.
- 6. El banco congela el monto en disputa o la cuenta completa hasta que se resuelva el caso.
Para la policía, en esta cadena te ves igual que un mulero financiero que acepta transferencias en su cuenta a cambio de una comisión. La única forma de distinguir a uno de otro es a través de documentos, por lo que la rapidez con la que se levante la restricción depende de qué tan completo sea tu paquete de pruebas.
El depósito en garantía del exchange no ayuda aquí, y esto es lo más importante de entender. El depósito en garantía retiene la criptomoneda hasta que el comprador paga. Pero en un triángulo la criptomoneda es limpia, y la parte sucia es el lado fiat de la operación: el dinero que llegó a tu cuenta bancaria. El exchange no lo ve ni lo verifica. Binance describe este escenario directamente en su página de ayuda sobre cómo evitar que te congelen la cuenta bancaria en operaciones P2P: recomienda pedirle al comprador una verificación adicional, mantener una cuenta aparte y no permitir ninguna mención de criptomonedas en la referencia del pago.
De dónde viene la criptomoneda sucia y cómo llega a las personas comunes22 sept 2026Leer más
¿Banco, exchange o Tether: cuál congelación es la tuya?
A menudo se usa la misma palabra, «congelada», para tres eventos distintos, aunque los pasos a seguir en cada caso son diferentes.
- El banco congeló tu cuenta. No puedes retirar ni transferir dinero fiat, y el banco hace referencia a una denuncia, una solicitud policial o una revisión. Este es tu caso, sigue leyendo.
- El exchange retuvo un depósito o restringió tu cuenta. La criptomoneda ya se acreditó, pero no puedes retirarla, y el exchange te pide confirmar el origen de los fondos. El motivo suele ser el historial de la dirección del remitente.
- Tether bloqueó la dirección. El USDT es visible en el monedero, pero no se puede enviar a través de ninguna interfaz. Esta es una restricción en el propio contrato inteligente del token, y ni el banco ni el exchange tienen nada que ver con ello.
Explicamos por qué los exchanges retienen los depósitos de direcciones con mal historial usando como ejemplo la nueva regla de OKX sobre la verificación de depósitos desde direcciones de riesgo alto.
Qué hacer en las primeras 72 horas después de una congelación
Estos pasos son los mismos para cualquier país. Todo lo demás depende de qué tan bien los manejes.
- 1. Pide al banco una respuesta por escrito.No por teléfono ni en un chat de soporte, sino por carta o mediante un formulario oficial de reclamo. Cinco preguntas: quién impuso la restricción (el propio banco, la policía, la unidad de inteligencia financiera, un tribunal); el número de la solicitud, reclamo o caso; la fecha; el fundamento legal; y si se congeló un monto específico o toda la cuenta.
- 2. Reúne el paquete de evidencias de la operación.La lista está en la tabla a continuación. Hazlo de inmediato: los chats y los detalles de las órdenes en los exchanges no se guardan para siempre.
- 3. Escribe a quien congeló la cuenta.Si la restricción se impuso a solicitud de la policía, es la policía quien decide sobre el desbloqueo, no el banco. En ese caso, escribir solo al banco no cambiará nada.
- 4. Lleva un registro.Fechas de contacto, números de ticket, nombres del personal, respuestas. Si el caso llega a un reclamo ante el regulador o a un tribunal, este registro pasará a formar parte de la evidencia.
| Documento | Dónde conseguirlo | Para qué lo necesitas |
|---|---|---|
| Documento Dónde conseguirlo Para qué lo necesitas Número de orden P2P y una captura de pantalla con el nombre del comprador | historial de órdenes en el exchange | confirma que fue una operación comercial, no una transferencia «por un servicio» |
| Recibo de orden (P2P Order Receipt) | de Binance al solicitarlo a soporte, de otros exchanges como exportación de la orden | confirmación oficial del exchange |
| Hash de la transacción de liberación (TxID) | historial de retiros en el exchange o un explorador de blockchain | demuestra que entregaste la criptomoneda |
| Chat con el comprador en el chat de la orden | el chat de la orden en el exchange, capturas de pantalla o exportación | muestra condiciones normales de la operación |
| Extracto bancario con la referencia de la transferencia | tu banco | vincula el pago con una orden específica |
| Tus documentos de identidad y comprobante de verificación en el exchange | tú y el exchange | demuestra que operaste abiertamente con tu propio nombre |
| Un informe AML con fecha sobre la dirección de la contraparte | un servicio de cribado de direcciones, si verificaste antes de la operación | confirma que verificaste al comprador con anticipación |
India: lien y congelación de débito después de una operación P2P
En India, las cuentas no las congela el banco por iniciativa propia, sino la policía cibernética. La víctima presenta un reclamo en el portal cybercrime.gov.in (NCRP) o mediante la línea de ayuda 1930. El reclamo ingresa al sistema CFCFRMS, y la policía rastrea el dinero capa por capa: la primera capa es la cuenta del estafador, la segunda y tercera son las cuentas de quienes el estafador pagó. Un vendedor P2P usualmente termina en la segunda capa. La policía envía una solicitud al banco, y el banco impone una restricción.
El fundamento legal es el Bharatiya Nagarik Suraksha Sanhita (BNSS) 2023: la sección 106 permite a la policía incautar bienes, y la sección 107 permite su embargo únicamente por orden de un magistrado.
En los últimos años, los Tribunales Superiores estatales han limitado reiteradamente la práctica de congelaciones generales. Puedes hacer referencia a estos fallos en solicitudes por escrito.
Pasos a seguir:
- 1. En el banco, averigüe qué unidad de ciberpolicía impuso la restricción (estado y comisaría), quién es el oficial a cargo de la investigación, el número de denuncia en el NCRP, si se trata de un embargo (lien) o de una congelación de débitos, y por qué monto.
- 2. Busque la denuncia en el portal del NCRP. Si el comprador también lo engañó a usted, puede presentar su propia denuncia como víctima.
- 3. Envíe al oficial a cargo de la investigación una solicitud por escrito, por correo electrónico y por correo postal certificado. Adjunte el paquete de evidencia, haga referencia a las resoluciones judiciales y solicite limitar la retención al monto en disputa y levantar la congelación de débitos sobre el resto de la cuenta.
- 4. Obtenga un NOC - una carta de no objeción - de la ciberpolicía. Con ella, el banco levanta la restricción, generalmente en unos pocos días hábiles.
- 5. Si el oficial no responde, presente una solicitud ante un magistrado conforme a la sección 503 del BNSS o interponga una petición de writ (writ petition) ante el Tribunal Superior del estado. En esta etapa necesita un abogado.
Así se ve esto en la práctica. A un vendedor de Gujarat le impusieron un embargo (lien) de ₹50,000 en su cuenta a solicitud de la ciberpolicía de Uttar Pradesh, pese a que nunca había estado en ese estado. Los abogados del portal Kaanoon, al responder su consulta, señalaron que la policía no tiene derecho a exigir que un vendedor compense a la víctima, y que los documentos deben enviarse a cada estado del que provenga la solicitud. Según CryptoTimes, se congelaron cuentas incluso por operaciones de apenas ₹600-1,700. El autor de una columna que pasó por una congelación así lo describió de este modo:
El dinero permanecía a la vista, pero no podía retirarlo, transferirlo ni pagar con UPI para compras cotidianas - dijo el columnista de CryptoTimes.
La magnitud del problema queda clara en las estadísticas. En 2025, India registró 28.15 lakh de incidentes cibernéticos con pérdidas de ₹22,495 crore, y los bancos reportaron 24.67 lakh de cuentas mula (según el Ministerio del Interior de India).
Nigeria: PND y PND-C en una cuenta bancaria
Un PND puede ser impuesto por el propio banco por sospecha o conforme a sus condiciones, por un tribunal, y a solicitud de la EFCC, la unidad de inteligencia financiera NFIU o la policía. Una particularidad nigeriana son las congelaciones masivas: por orden del Tribunal Superior Federal, la EFCC congeló 1,146 cuentas durante 90 días. En otro caso, el tribunal congeló 22 cuentas de usuarios de Bybit y KuCoin con ₦548.6M (caso FHC/ABJ/CS/543/2024). En estos casos, la razón no es una operación específica, sino una investigación general sobre el trading P2P.
Pasos a seguir:
- 1. Pregunte por escrito al banco si se trata de un PND o un PND-C, a solicitud de quién, y si existe un número de carta o una orden judicial.
- 2. Si la restricción fue impuesta a solicitud de la EFCC, acuda allí con un abogado y un paquete completo de evidencia. Presente su explicación por escrito.
- 3. Si existe una orden judicial, su abogado presenta una moción de anulación (motion to vacate) ante el mismo tribunal.
Para ser honestos sobre los plazos: no existe un procedimiento publicado por la EFCC para levantar un PND. Los relatos de usuarios sugieren que puede tardar desde unas pocas semanas hasta varios meses.
Turquía: bloke, MASAK y CMK 128/A
En Turquía, una congelación puede provenir de tres fuentes, y lo primero que hay que averiguar es cuál es la suya.
- La unidad de inteligencia financiera MASAK. Conforme al artículo 19/A de la Ley 5549, MASAK puede suspender las transacciones de una cuenta durante siete días hábiles. En la práctica, según los abogados, la restricción dura entre 15 y 60 días.
- La fiscalía. Según el artículo 128 del Código de Procedimiento Penal (CMK), la cuenta se incauta durante toda la duración de la investigación.
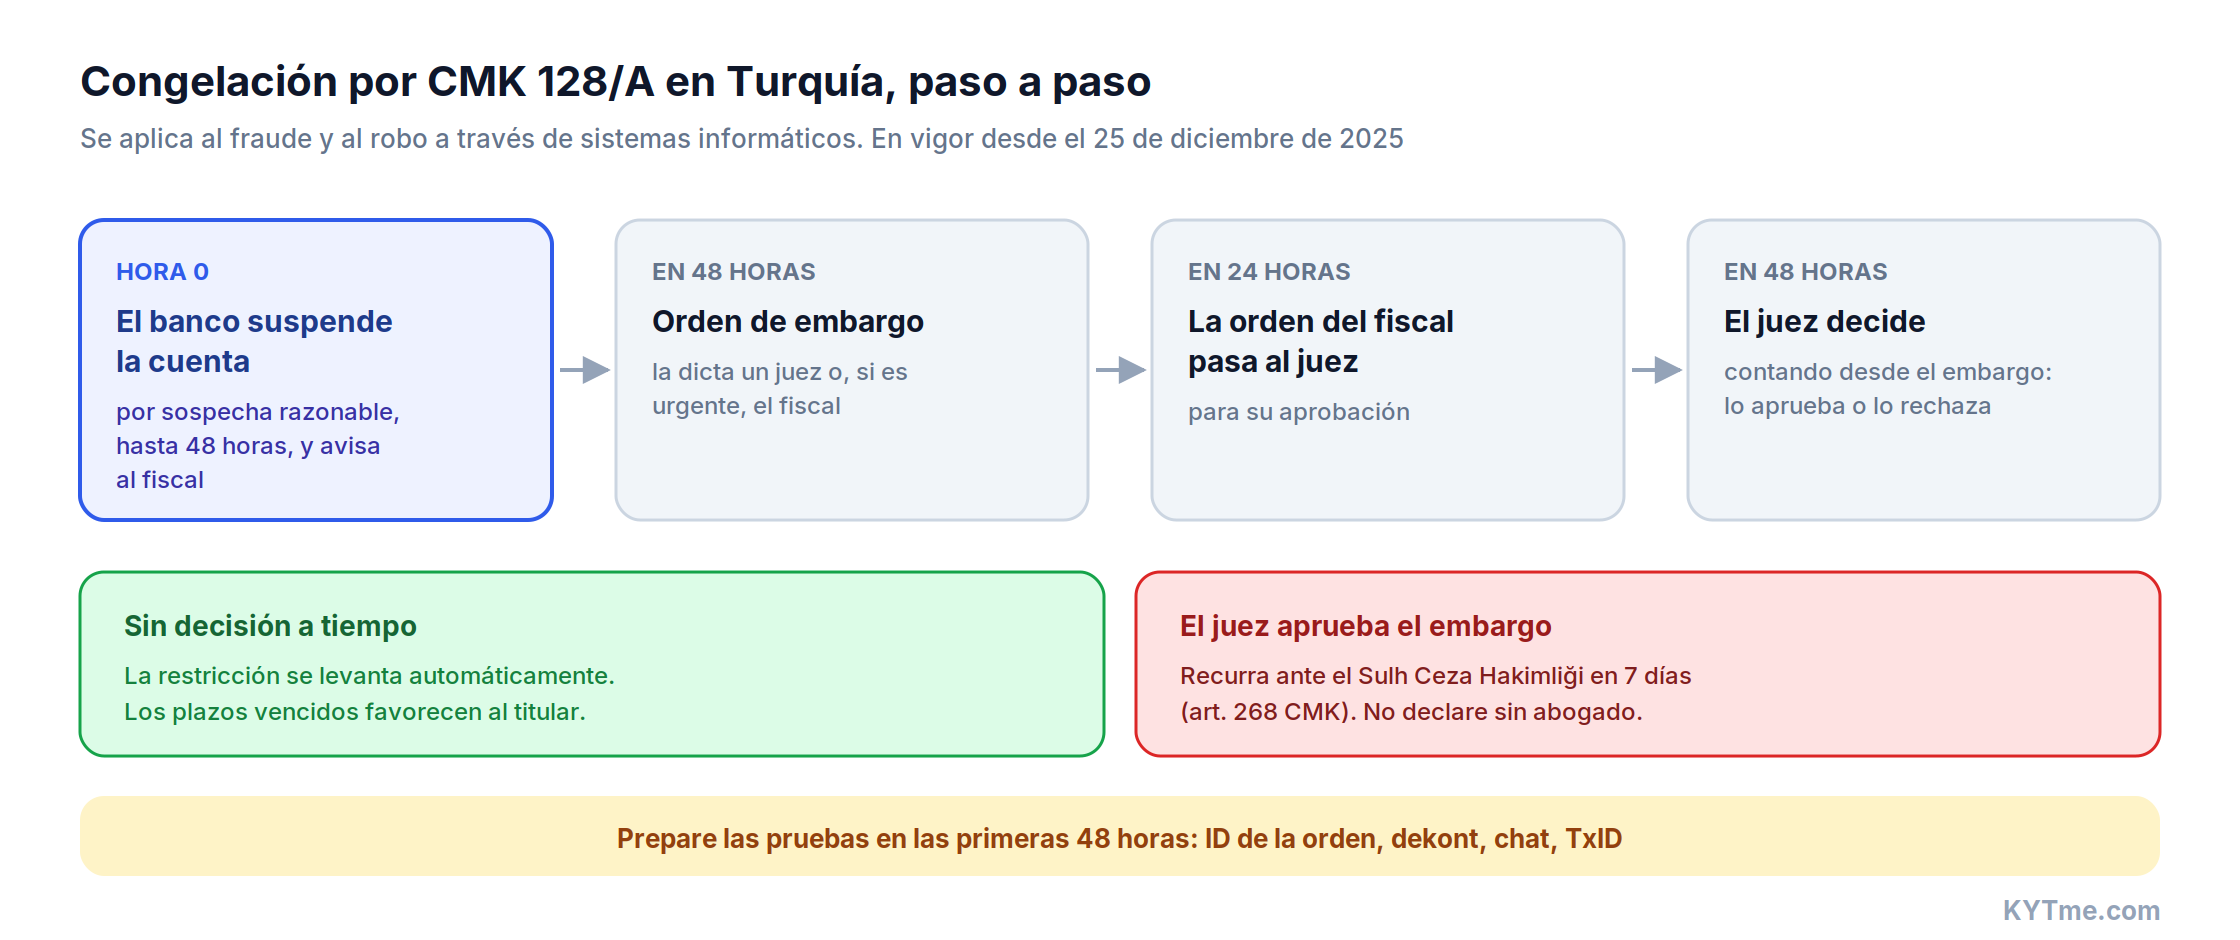
- El propio banco, según el CMK 128/A. Esta disposición entró en vigor el 25 de diciembre de 2025 y se aplica al fraude y el robo mediante sistemas de información. Un banco, un servicio de pago o una plataforma cripto con sospechas razonables suspende la cuenta por su cuenta hasta por 48 horas y notifica a la fiscalía. Durante ese tiempo, un juez, o la fiscalía en casos urgentes, decide si ordena una incautación. La orden de la fiscalía se envía al juez dentro de las 24 horas, y el juez debe resolver dentro de las 48 horas. Si no hay decisión, la restricción se levanta automáticamente.
Pasos a seguir:
- 1. Averigua el tipo de restricción: un bloqueo interno del banco, una suspensión de MASAK o una incautación según el CMK 128 o 128/A.
- 2. Presenta una explicación por escrito (izahat dilekçesi) al equipo de cumplimiento del banco con el número de la orden, el comprobante bancario (dekont), el historial del chat y el TxID.
- 3. Si la incautación fue ordenada por un juez, apélala ante el tribunal penal de paz (Sulh Ceza Hakimliği) dentro de los siete días siguientes, según el artículo 268 del CMK.
- 4. No declares sin un abogado. El derecho a un abogado durante el interrogatorio está establecido en el artículo 147 del CMK, y tu primera declaración a menudo determina si te conviertes en testigo o en sospechoso.
Aquí los riesgos son mayores que en otros países: el fraude mediante sistemas bancarios (artículo 158/1-f del Código Penal) se castiga con 4 a 10 años de prisión, y el blanqueo de capitales (artículo 282) con 3 a 7 años. Por eso los abogados turcos incluyen en el expediente de defensa no solo documentos bancarios, sino también un informe on-chain sobre la operación.
Una historia típica. Un estudiante vendió 2,754 USDT por 100,980 TL en OKX P2P. Algún tiempo después, el banco cerró su cuenta, y unos meses más tarde lo citaron a declarar: el remitente había obtenido el dinero de forma ilegal.
«No conozco a esta persona, solo vendí cripto a través de la plataforma OKX P2P», - escribió el vendedor en una queja en Şikayetvar.
El abogado Ahmet Karaca plantea la esencia del problema así: el delito no está en la venta en sí, sino en el origen del dinero que llegó a tu cuenta.
Brasil: MED y Pix contestado
En Brasil, una cuenta se bloquea casi automáticamente mediante MED (Mecanismo Especial de Devolução), el sistema de devolución de pagos Pix en casos de fraude.
Cómo funciona:
- 1. La víctima impugna el Pix ante su banco. Tiene 80 días a partir de la fecha de la transferencia.
- 2. El banco de la víctima envía una notificación de fraude, y el banco del destinatario bloquea de inmediato el monto en la cuenta hasta el saldo disponible.
- 3. Los bancos tienen siete días para revisar el caso.
- 4. Si se confirma el fraude, el dinero se devuelve a la víctima.
Desde el 2 de febrero de 2026 está vigente el MED 2.0 (Resolução BCB 493). Ahora el dinero se rastrea a lo largo de toda la cadena, no solo hasta la primera cuenta: el banco bloquea las cuentas intermedias, puede retener nuevos pagos entrantes, y el destinatario recibe una marca de fraude en DICT, el directorio de claves Pix. Con esta marca es difícil registrar claves y usar Pix plenamente incluso después de que la disputa termine.
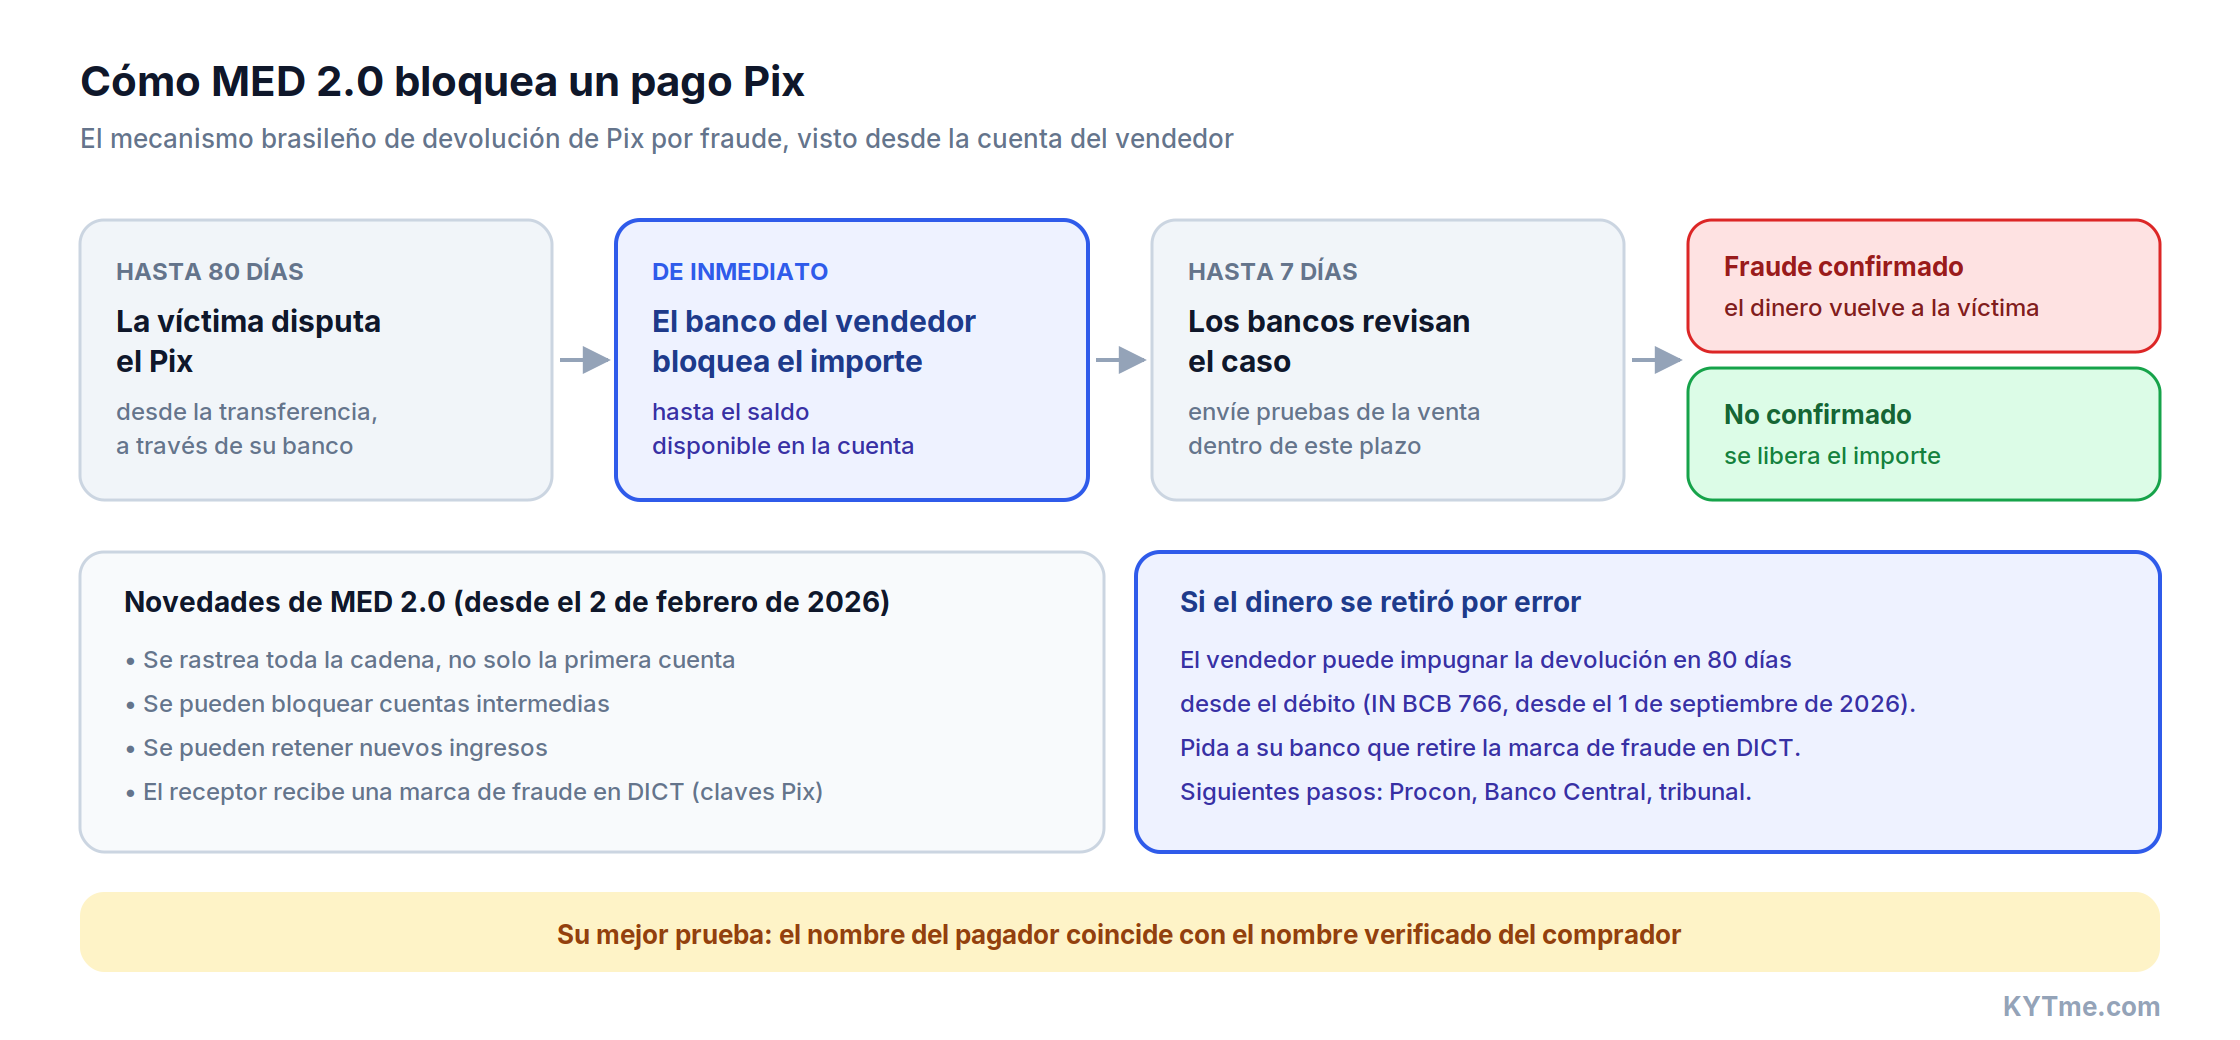
Una nueva regla importa para los vendedores. Desde el 1 de septiembre de 2026, según la Instrução Normativa BCB 766, un destinatario cuyo dinero fue debitado a partir de una disputa fraudulenta puede impugnar la devolución dentro de los 80 días posteriores al débito. Anteriormente el límite era de 30 días.
Pasos a seguir:
- 1. Averigua con el banco si se trata del MED o de un bloqueo interno, y cuándo se impugnó el pago.
- 2. Dentro del plazo de revisión de siete días, entrega al banco pruebas de la venta: la orden, el TxID, el chat y la confirmación de que el nombre del pagador coincide con el nombre del comprador en el exchange.
- 3. Si el dinero fue debitado de todas formas, impugna la devolución dentro de los 80 días.
- 4. Exige que tu banco elimine la marca de fraude en DICT. Si se niega, presenta una queja ante Procon y el Banco Central, y luego acude a los tribunales.
Los tribunales pueden fallar a favor del vendedor. Un vendedor de bitcoin en la plataforma P2P Hodl Hodl vendió monedas por R$15,000, y después de la operación el comprador impugnó el pago. Banco do Brasil debitó el dinero y bloqueó la cuenta sin revisión. Un tribunal del estado de Goiás ordenó al banco devolver R$15,000 y pagar R$3,000 por daños morales: el banco no logró demostrar que había seguido las reglas para revisar las disputas.
América Latina hispanohablante: cuenta congelada tras una operación P2P
Argentina, Colombia y Venezuela no cuentan con un mecanismo dedicado como el MED de Brasil: los bancos bloquean cuentas según sus reglas internas contra el blanqueo de capitales y piden al titular que justifique el origen del dinero.
- Argentina. Los bancos y Mercado Pago bloquean una cuenta hasta la justificación de fondos, es decir, la confirmación del origen de los fondos. Los pasos son: registrar el bloqueo con capturas de pantalla, presentar un reclamo oficial y obtener un número de ticket, adjuntar documentos sobre tus ingresos y sobre la venta específica, y si no hay respuesta, presentar una queja ante el Banco Central (BCRA) y el servicio de protección al consumidor, citando la Ley 24.240.
- Colombia. Los bancos operan bajo el sistema SARLAFT y pueden preguntar sobre el origen de los fondos cuando los pagos son frecuentes o de montos elevados. Prepara estados de cuenta, documentos de ingresos y tu declaración de impuestos de la DIAN.
- Venezuela. Los bancos son especialmente sensibles a cualquier mención de cripto en la referencia del pago. No aceptes pagos con ese tipo de notas, y abre una apelación en el exchange de inmediato si el comprador agregó una.
Muchos vendedores no entienden por qué el banco se fija en el remitente si el dinero ya llegó. El blog financiero español marketclave lo describe como una pregunta típica: si el dinero llegó, qué importa quién lo envió. Para el banco, eso es exactamente lo que importa: si el pagador no coincide con el comprador en el exchange, explicar el origen del dinero se vuelve mucho más difícil.
Kenia y Pakistán: restricciones a solicitud de la DCI y la FIA
Kenia. Aquí, las cuentas de los exchanges se congelan con más frecuencia que las cuentas bancarias. La Dirección de Investigaciones Criminales (DCI) obtuvo congelamientos de las cuentas de Binance de traders kenianos. Según TechCabal, las restricciones duraron más de dos meses sin cargos, sin orden judicial y sin plazo establecido. Pide al exchange y al banco los motivos por escrito y el número de la solicitud.
Pakistán. Ya desde 2018, el banco central prohibió a los bancos prestar servicios para transacciones con criptomonedas, por lo que las cuentas se bloquean tanto por sospecha de operaciones P2P como por denuncias de fraude investigadas por la FIA. La mecánica es la misma: el dinero de la víctima llega al vendedor a través de una mula. Un banco puede cerrar la cuenta si se entera de operaciones P2P regulares, por lo que es mejor tratar con el banco y la FIA a través de un abogado.
Reino Unido: SAR y Account Freezing Order
En el Reino Unido, una congelación suele ocurrir en dos etapas, y en la primera el banco casi no explica nada.
Etapa 1. El banco presenta un SAR. Si una transacción parece sospechosa, el banco presenta un reporte de actividad sospechosa (SAR) ante la Agencia Nacional contra el Crimen (NCA) y detiene la transacción o toda la cuenta hasta recibir una respuesta. Según la sección 335 de la POCA, la agencia tiene siete días hábiles para responder, y si se opone, se aplica una moratoria de 31 días. Un tribunal puede extenderla.
El banco no te dirá que presentó un SAR. No tiene permitido advertir al cliente sobre la revisión: hacerlo constituye un delito penal. Así que el silencio del banco o frases genéricas sobre una «revisión de seguridad» son normales y no son una señal de que se sospeche algo de ti en particular.
Etapa 2. Account Freezing Order. Si quedan dudas, la policía, la NCA u otra autoridad obtiene una orden de congelación de cuenta (AFO) de un tribunal de magistrados. Se otorga si la cuenta tiene £1,000 o más, por hasta dos años y sin ningún cargo: basta con el estándar de prueba civil. Luego la autoridad puede solicitar el decomiso de los fondos (Account Forfeiture Order). Desde 2024, la misma lógica se aplica a las órdenes de congelación sobre monederos cripto, incluidos los de los exchanges.
Pasos a seguir:
- 1. Presenta una queja por escrito al banco y pídele que explique la restricción y el cronograma. Incluso si el banco no revela el motivo, la queja deja constancia de la fecha en que lo contactaste.
- 2. Si el banco no ha resuelto el problema en ocho semanas o cerró la cuenta sin explicación, acude al Servicio del Defensor Financiero (Financial Ombudsman Service).
- 3. Si recibiste una AFO, consulta a un abogado. La orden puede impugnarse o modificarse en el mismo tribunal demostrando el origen lícito del dinero: aquí es donde entra tu conjunto completo de documentos de operaciones P2P.
Hoja de referencia: quién congela cuentas en ocho países
| País | Término local | Quién congela | Base legal | Monto o cuenta completa | Cuánto dura |
|---|---|---|---|---|---|
| India | lien, debit freeze | policía cibernética a través del banco | BNSS art. 106/107 | las sentencias judiciales dicen que solo el monto en disputa, en la práctica a menudo toda la cuenta | de semanas a meses |
| Nigeria | PND, PND-C | banco, EFCC, tribunal | Ley EFCC, órdenes judiciales | generalmente toda la cuenta | de semanas a meses, 90 días o más bajo órdenes judiciales |
| Turquía | bloke, askıya alma | MASAK, fiscal, banco | Ley 5549 art. 19/A, CMK 128, CMK 128/A | depende de la decisión | MASAK 7 días hábiles, 15-60 en la práctica; CMK 128 durante toda la investigación |
| Brasil | MED, Pix contestado, marcação DICT | el banco del destinatario, automáticamente | reglas MED, Resolução BCB 493 | el monto en disputa, más una posible retención de nuevos pagos entrantes | 7 días de revisión, la marca DICT dura más tiempo |
| Argentina | cuenta congelada | banco, Mercado Pago | reglas de la UIF y el BCRA | generalmente toda la cuenta | hasta que se confirme el origen de los fondos |
| Kenia | restricción de cuenta | DCI, ARA | POCAMLA | toda la cuenta | más de dos meses en casos conocidos |
| Pakistán | congelación de cuenta | banco, FIA | circular del Sistema de Pagos Rápidos (SBP) de 2018 | generalmente toda la cuenta | sin plazo establecido |
| Reino Unido | SAR, AFO | banco, luego policía a través de un tribunal | POCA 2002 | una transacción o toda la cuenta | 7 + 31 días para un SAR, hasta 2 años para una AFO |
¿Cómo reducir el riesgo de congelación en tu próxima operación P2P?
No puedes descartar por completo una congelación: no puedes ver de dónde viene el dinero del comprador. Pero la mayoría de los casos comienzan con los mismos errores.
Si vendes con frecuencia, es conveniente verificar la dirección de un comprador directamente en tu mensajería con el bot de Telegram de KYTme.
¿Qué puede y qué no puede hacer la verificación de la dirección del comprador?
Entonces, ¿por qué verificar la dirección a la que estás liberando USDT? Por dos razones.
Primero, una verificación muestra si el monedero del comprador está vinculado a fraude, plataformas de estafa, direcciones sancionadas o mezcladores. Si el monedero al que el comprador te pide enviar USDT ya recibió fondos de tales fuentes, es una señal fuerte de que no estás tratando con un comprador común. Alejarse de la operación en este punto es más barato que pasar meses descongelando tu cuenta después.
Segundo, un informe con fecha es prueba de buena fe. Muestra que verificaste a la contraparte antes de la operación. Los abogados turcos e indios incluyen estos informes on-chain en los documentos para la policía y el tribunal. Un informe no reemplaza un NOC y no es un documento oficial, pero fortalece tu posición.
Una verificación real solo necesita una dirección de monedero pública o un hash de transacción. Nunca te pide conectar un monedero, firmar nada o ingresar una frase semilla. Los servicios que piden esto son estafas.
KYTme muestra las puntuaciones de tres proveedores en un solo informe: Crystal Intelligence, BitOK y VALEGA Chain Analytics. La primera verificación es gratis.
Comprobar una dirección gratis
Visitar el sitio
No, si vendiste la cripto honestamente y no formaste parte del esquema. La policía puede retener el monto en disputa durante la investigación, pero no tiene derecho a exigir que compenses a la víctima sin una decisión judicial. Responde a ofertas como «devuelve el dinero a la víctima y la cuenta se descongelará» solo por escrito y tras consultar a un abogado.
