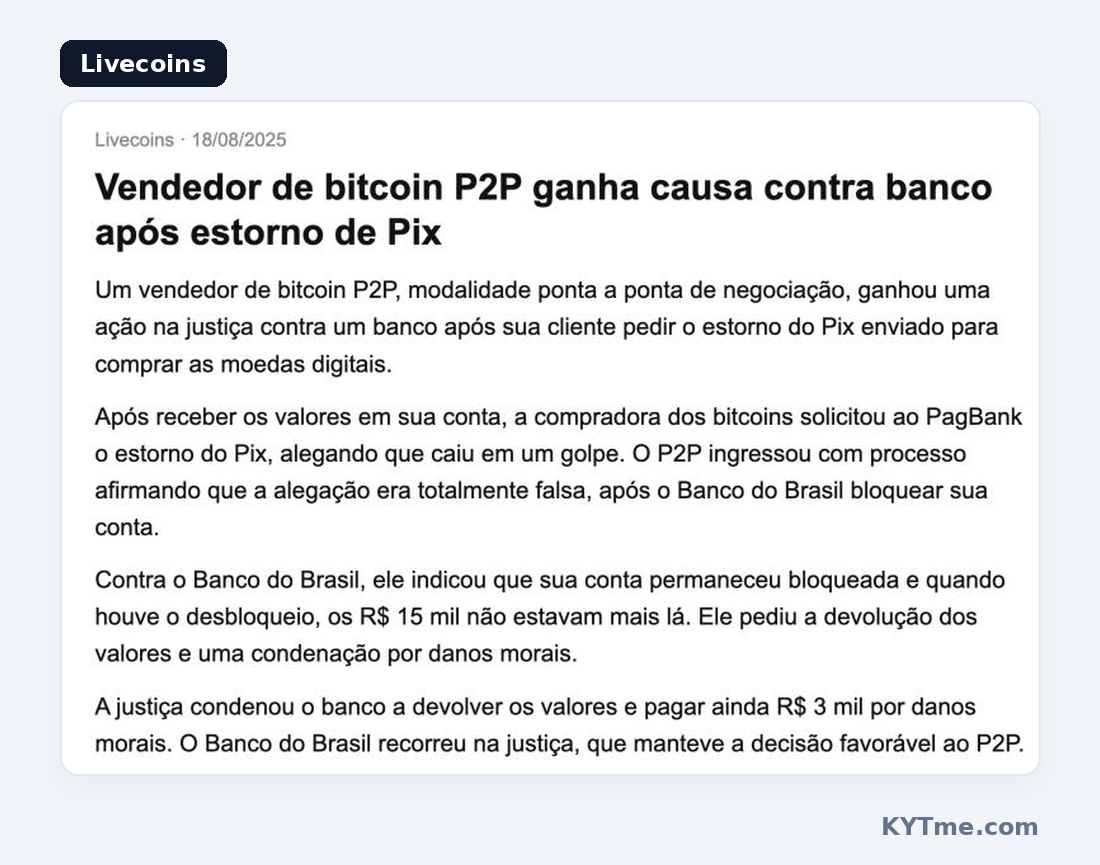
Début 2025, un trader brésilien a vendu des bitcoins d'une valeur de R$15,000 sur la plateforme P2P Hodl Hodl. Tout s'est déroulé dans les règles: l'acheteuse a envoyé l'argent via Pix sur son compte à la Banco do Brasil, il a vu le paiement arriver et a libéré les coins du séquestre. La transaction était clôturée, et la plateforme avait fait son travail.
Peu après, l'acheteuse s'est rendue à sa propre banque, PagBank, et a affirmé avoir été victime d'une escroquerie. La banque a déclenché le MED, le mécanisme de la Banque centrale du Brésil pour restituer l'argent aux victimes de fraude Pix. Sur cette demande, la Banco do Brasil a automatiquement bloqué le compte du vendeur. Le 27 février, la banque a renvoyé les R$15,000 à l'acheteuse sans attendre aucune preuve, et le compte est resté bloqué jusqu'au 5 mars. Au moment où le vendeur a retrouvé l'accès, l'argent avait disparu. Les coins aussi.
Le vendeur a déposé une plainte auprès de la police, Hodl Hodl a banni le compte de l'acheteuse, et il a poursuivi la banque en justice. Un tribunal de l'État de Goiás a jugé que la banque n'avait pas respecté les règles de la Banque centrale et a ordonné à la Banco do Brasil de lui rembourser ses R$15,000 et de verser un supplément de R$3,000 en dommages et intérêts. La banque a fait appel et a perdu.
Ce vendeur a eu de la chance: il disposait de tous les documents de la transaction et est allé jusqu'au tribunal. La plupart des histoires de ce type se terminent par une simple perte d'argent. Ce cas illustre clairement le fonctionnement de la fraude P2P. Le séquestre a protégé les coins jusqu'au moment où le vendeur a appuyé sur «Libérer». Tout ce qui s'est passé ensuite a eu lieu à l'intérieur d'une banque, là où la plateforme ne voit rien.
Presque tous les stratagèmes reposent là-dessus: triangulation, faux reçus, rétrofacturations, transactions sur Telegram. En 2025, le service OTC nigérian Breet a analysé plus de 20,000 publications sur le trading P2P et a réalisé plus d'une centaine de ses propres transactions sur cinq plateformes. Un comportement suspect ou manipulateur est apparu dans environ une transaction sur six.
Pourquoi le séquestre ne protège pas le vendeur
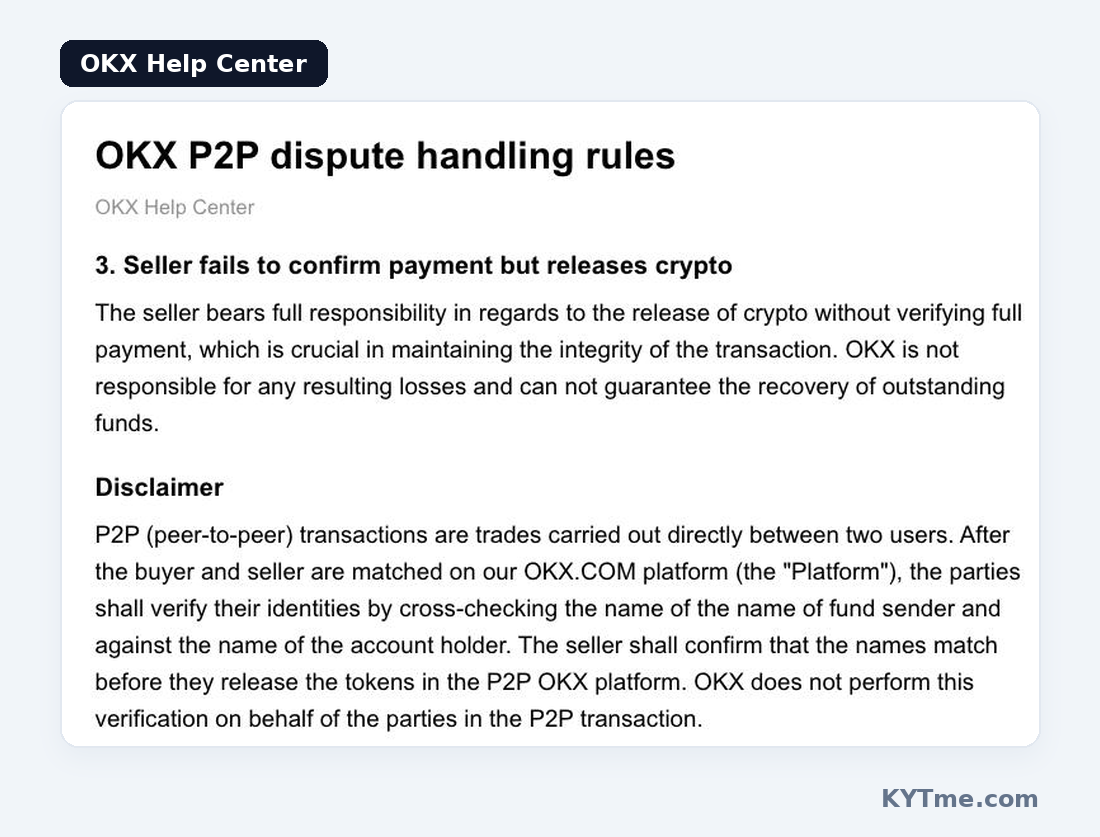
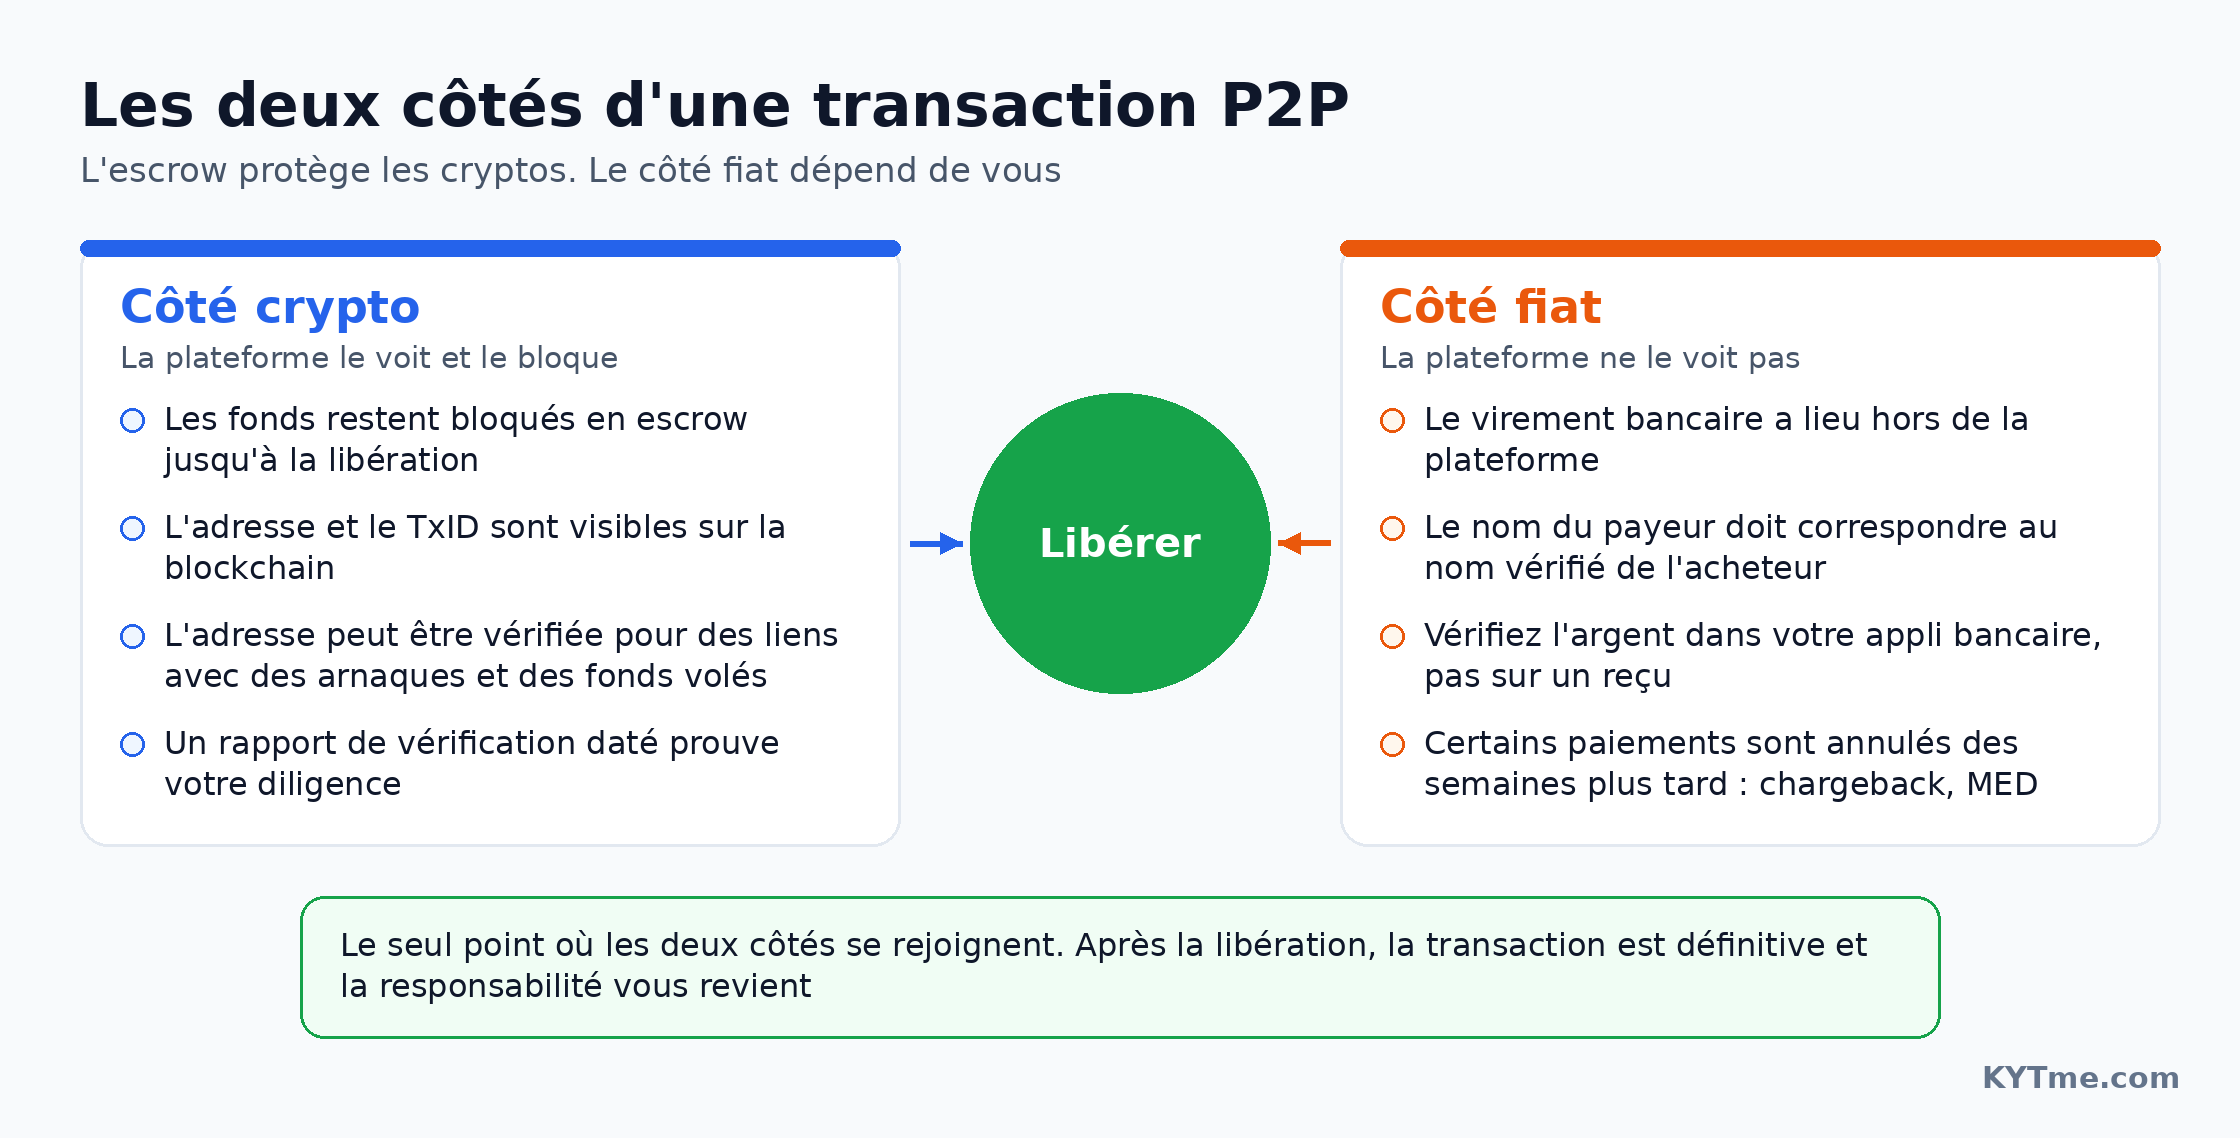
Le séquestre détient ce qui peut être vérifié sur la blockchain: les coins. La plateforme ne peut pas voir le transfert fiat. Elle ne sait pas de quel compte bancaire provient l'argent, s'il est effectivement arrivé, ni si la banque le reprendra un mois plus tard. OKX indique clairement dans ses règles de litige que les parties doivent elles-mêmes vérifier le nom de l'expéditeur par rapport au nom du titulaire du compte, et que la plateforme ne le fait pas pour elles.
La décision «l'argent est arrivé, je peux libérer» est prise par le vendeur, et une fois le bouton pressé, la plateforme considère la transaction comme terminée. Les mêmes règles d'OKX précisent que si le vendeur libère les coins sans confirmer le paiement intégral, il assume l'entière responsabilité et la plateforme n'est pas responsable des pertes. C'est pourquoi les escrocs ne s'attaquent pas au séquestre. Ils attaquent tout ce qui l'entoure: le virement bancaire, le reçu, la conversation et la précipitation du vendeur.
Dix escroqueries P2P: comment elles fonctionnent et comment les arrêter
1. Triangulation et paiements de tiers
C'est le schéma le plus dangereux pour un vendeur, car ce qu'il perd n'est pas les coins mais la confiance de la banque. L'escroc trompe un tiers: il lui vend un téléphone qui n'existe pas, lui propose un «investissement» ou lui soutire de l'argent d'une autre manière. En même temps, l'escroc ouvre un ordre d'achat d'USDT auprès d'un vrai vendeur sur une plateforme P2P et donne à la victime les coordonnées bancaires de ce vendeur. La victime envoie l'argent, le vendeur voit le paiement arriver et libère les USDT à l'escroc. Lorsque la victime se rend compte qu'elle a été dupée, elle se tourne vers la police - et la piste mène au compte du vendeur. Nous avons détaillé le mécanisme de ce triangle dans notre article sur les comptes bancaires gelés après une vente P2P.
C'est apparemment ce qui est arrivé à un trader indien qui a vendu environ $1,000 en USDT sur Binance P2P en septembre 2026. Les roupies sont arrivées sur son compte State Bank of India, et la transaction a été clôturée. Le 22 septembre, la banque a placé un gel de ₹101,337 sur le compte. Le 1 octobre, elle a placé un autre gel du même montant sur le même transfert, plus un gel supplémentaire de ₹16,737. Une partie de l'argent qu'il avait déjà envoyé sur le compte d'un ami a également été bloquée. Selon ses calculs, près de ₹4.5 lakh sont désormais gelés - soit cinq fois plus que la valeur de la crypto qu'il a vendue.
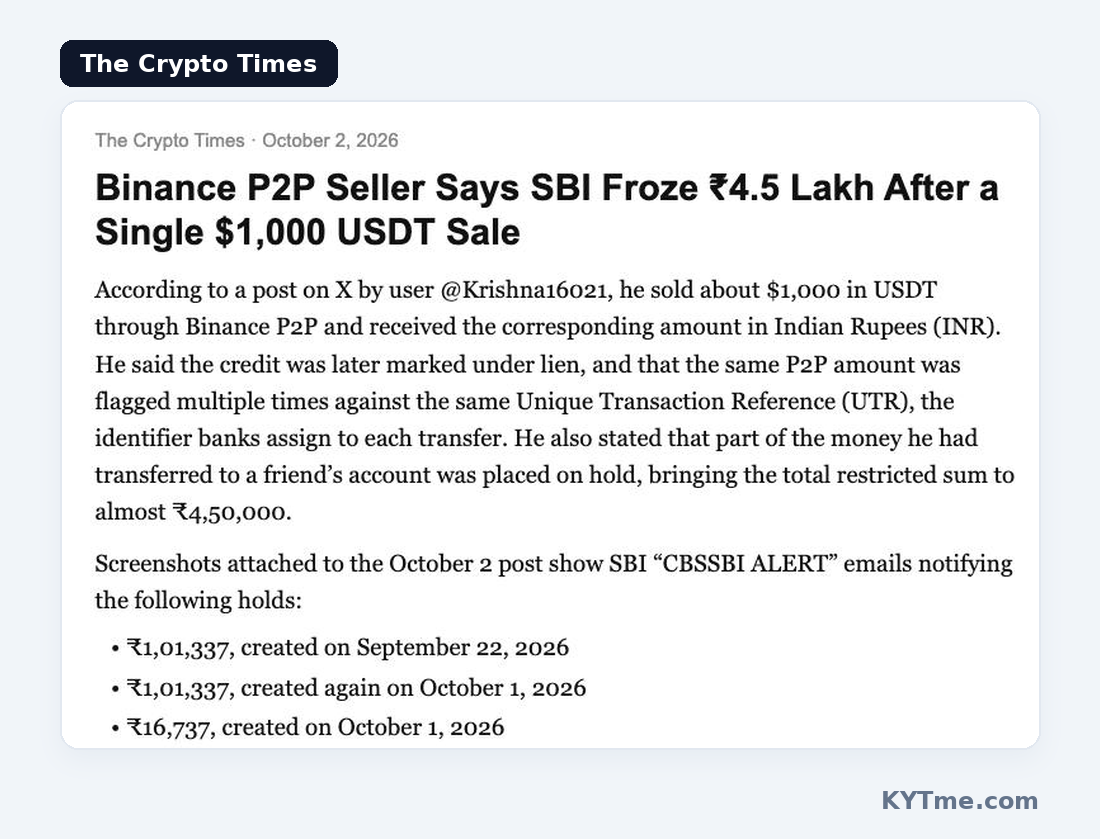
Le vendeur a déposé une plainte auprès du portail national de cybercriminalité et du canal de cybersécurité du ministère de l'Intérieur, mais n'a reçu aucune réponse claire. Il a conservé l'ordre Binance et la preuve de la provenance des USDT qu'il a vendus. Pourtant, un tel gel ne peut généralement être levé que par l'officier enquêteur ou un magistrat, et selon les personnes concernées, ces examens prennent de plusieurs semaines à plusieurs mois. Le vendeur affirme que l'acheteur a ensuite été lié à une escroquerie. L'argent avec lequel il a payé appartenait à la victime d'un tiers.
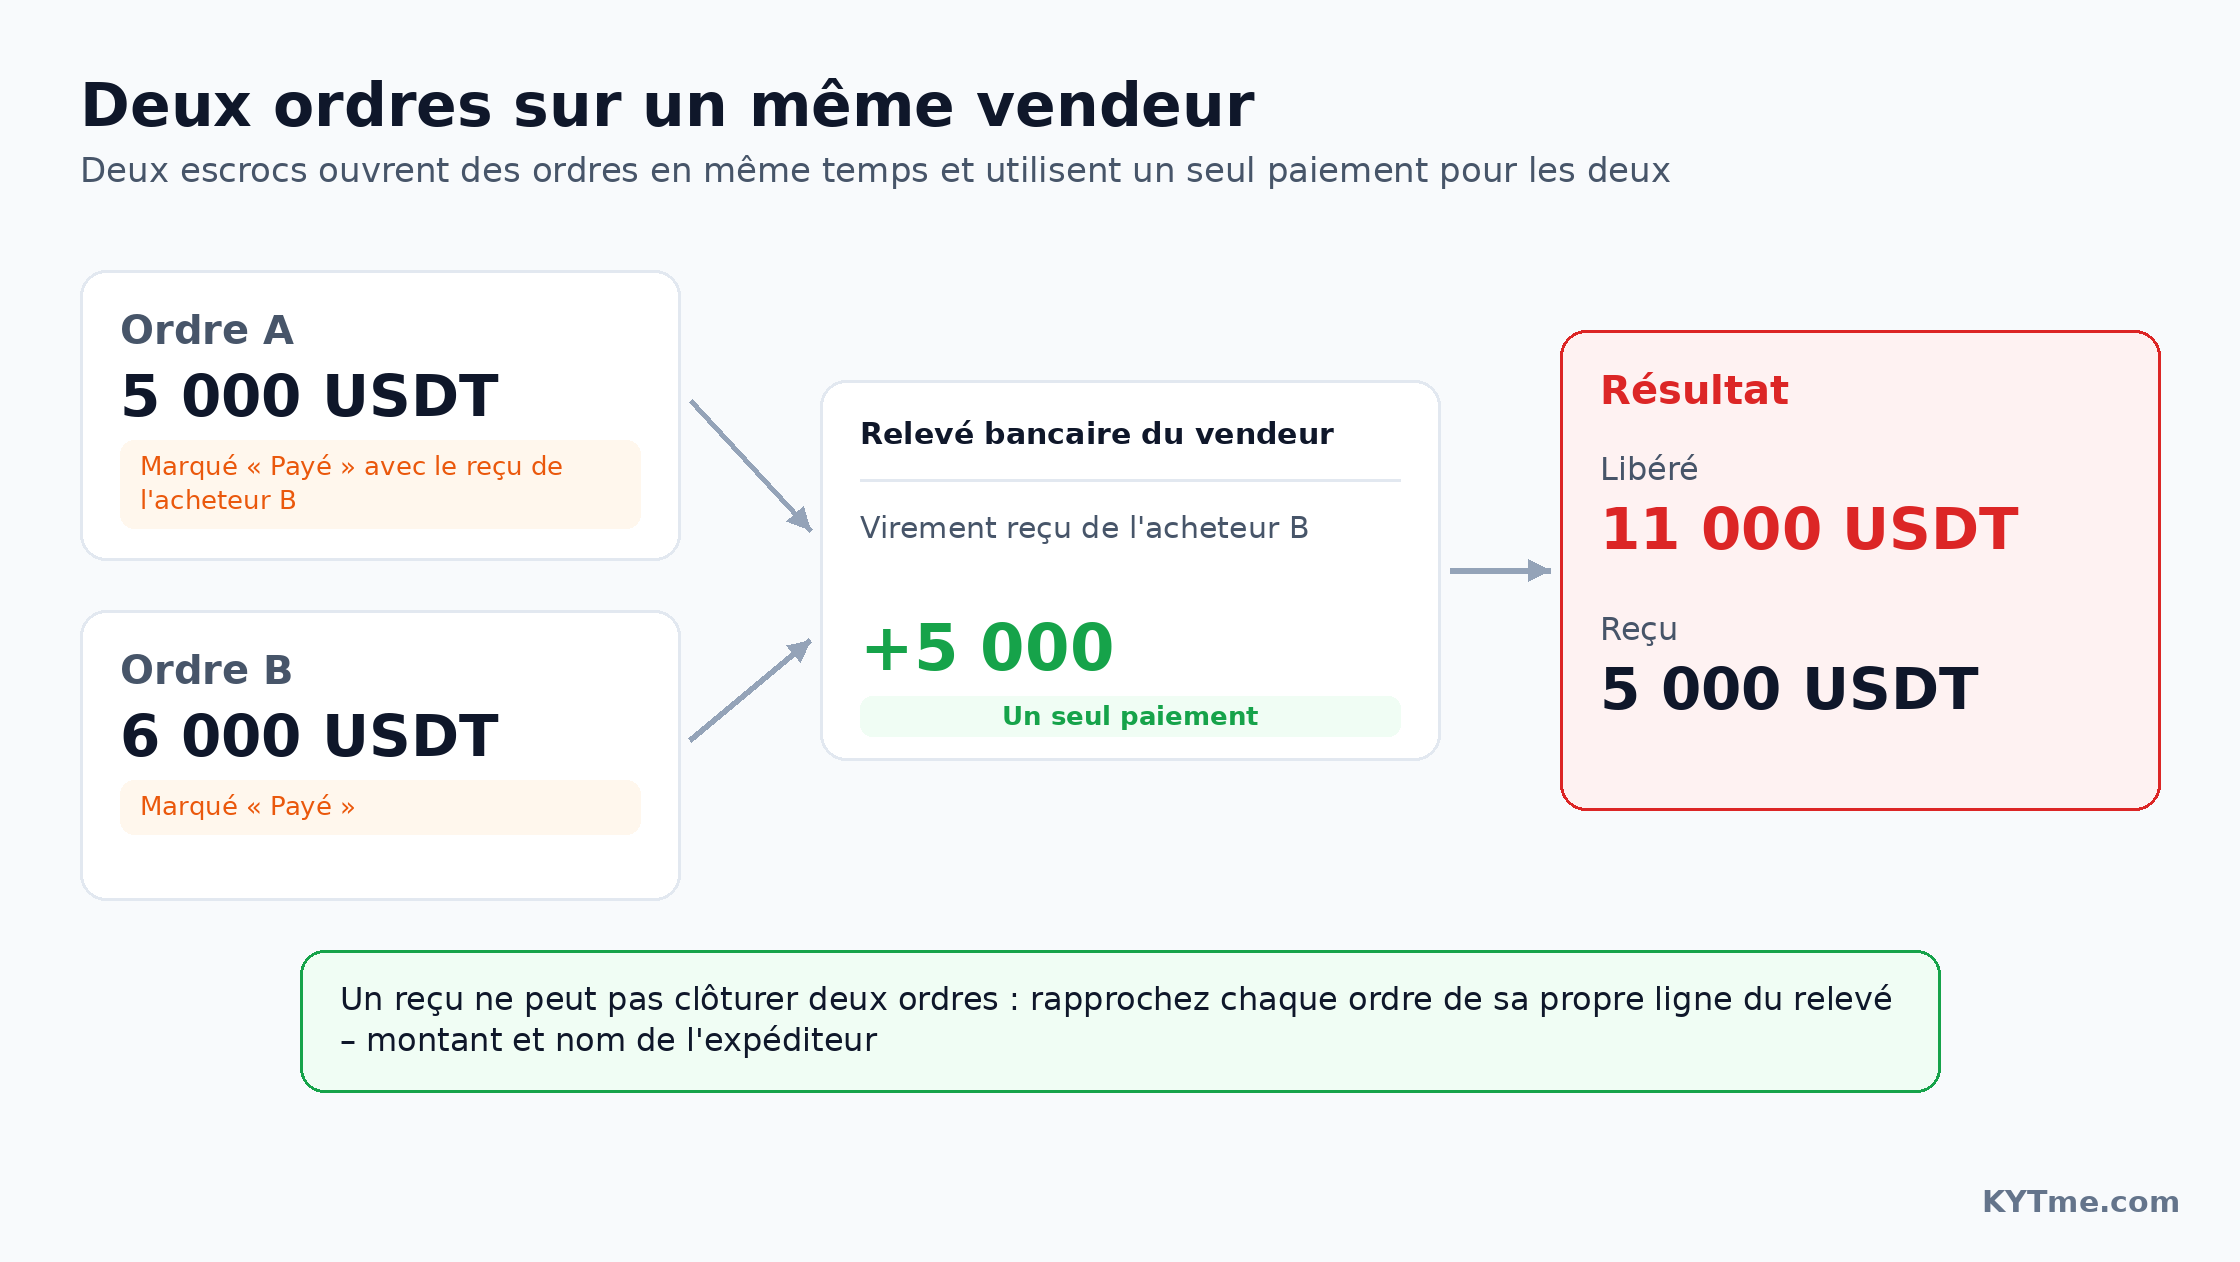
2. Deux ordres sur un seul vendeur
Ce que Binance appelle une «escroquerie triangulaire» dans son centre d'aide est en réalité un schéma différent, malgré un nom similaire. L'équipe de support de la plateforme la décrit ainsi. Deux fraudeurs ouvrent des ordres avec le même vendeur presque simultanément: l'un pour 5,000 USDT, l'autre pour 6,000 USDT. Le second envoie 5,000, et le premier appuie sur «Payé» en joignant le reçu du second. Le vendeur voit un paiement de 5,000 sur le relevé, le fait correspondre au premier ordre et libère les coins pour les deux. Au final, le vendeur a cédé 11,000 USDT et n'a été payé que pour 5,000.
3. Faux reçus, captures d'écran, SMS et fausses applications bancaires
C'est le schéma le plus répandu. L'acheteur appuie sur «Payé» et envoie une capture d'écran d'un transfert qui n'a jamais eu lieu. Parfois, il y a bien un transfert, mais seulement pour quelques centimes: le fraudeur envoie au vendeur un montant symbolique, puis modifie le chiffre sur l'image du reçu. Le reçu semble authentique car le numéro de transaction et les coordonnées bancaires qui y figurent sont réels. Selon une enquête de Technext, près de la moitié des traders P2P nigérians ont déjà reçu un faux reçu au moins une fois.
Les faux deviennent de plus en plus convaincants, et l'Argentine l'illustre bien. En janvier 2024, huit jeunes dans un club de plage de Mar del Plata ont commandé pour 1 million de pesos de boissons et les ont payées avec une fausse version de l'application Mercado Pago. Elle imite le portefeuille populaire, affiche un «solde infini» et génère un reçu presque impossible à distinguer du vrai: le bon montant, le nom du destinataire, le design familier. Le groupe a été arrêté, mais l'application circule toujours. Plus tard, dans la province de Formosa, on a découvert une version qui reproduit même le son d'une notification de paiement reçu. Face à un vendeur P2P, une telle application fonctionne exactement comme face à un barman: à l'écran, tout ressemble à un paiement.
4. Rétrofacturations, annulations de paiement et MED au Brésil
Ici, l'argent arrive vraiment, mais il repart ensuite - comme dans l'histoire du vendeur de Hodl Hodl. L'acheteur reçoit les coins puis conteste le transfert auprès de sa banque, en prétendant être victime d'une fraude ou en affirmant n'avoir jamais effectué le paiement. Binance décrit cela comme une rétrofacturation classique.
Au Brésil, il existe un mécanisme officiel pour ce type de réclamation: le MED. Il a été créé pour rembourser les véritables victimes, mais lors d'une demande MED, la banque du vendeur bloque d'abord les fonds et n'examine le dossier qu'ensuite. Un paiement peut être contesté non pas immédiatement mais des semaines plus tard: un autre vendeur brésilien, qui tradait sur Bisq, a appris l'existence d'un litige 55 jours après la transaction. Dans d'autres pays, les mécanismes portent des noms différents, mais l'idée est la même: au Nigeria, les banques annulent les paiements après la libération des coins, et en Turquie, des avocats décrivent des virements EFT envoyés le week-end et annulés avant leur règlement.
5. Pix programmé (Pix agendado)
C'est une version brésilienne du faux reçu. L'escroc n'envoie pas de Pix mais en programme un pour une date future et transmet la confirmation au vendeur. Le service financier Afinz explique qu'un tel reçu ressemble presque à un vrai, sauf qu'au lieu de «Pagamento», il indique «Agendamento de pagamento» - un paiement programmé. Parfois, la date est simplement rognée. Le vendeur libère les coins, l'escroc annule le transfert programmé, et l'argent n'arrive jamais.
6. «Marqué comme payé mais jamais payé» et faux support dans la conversation
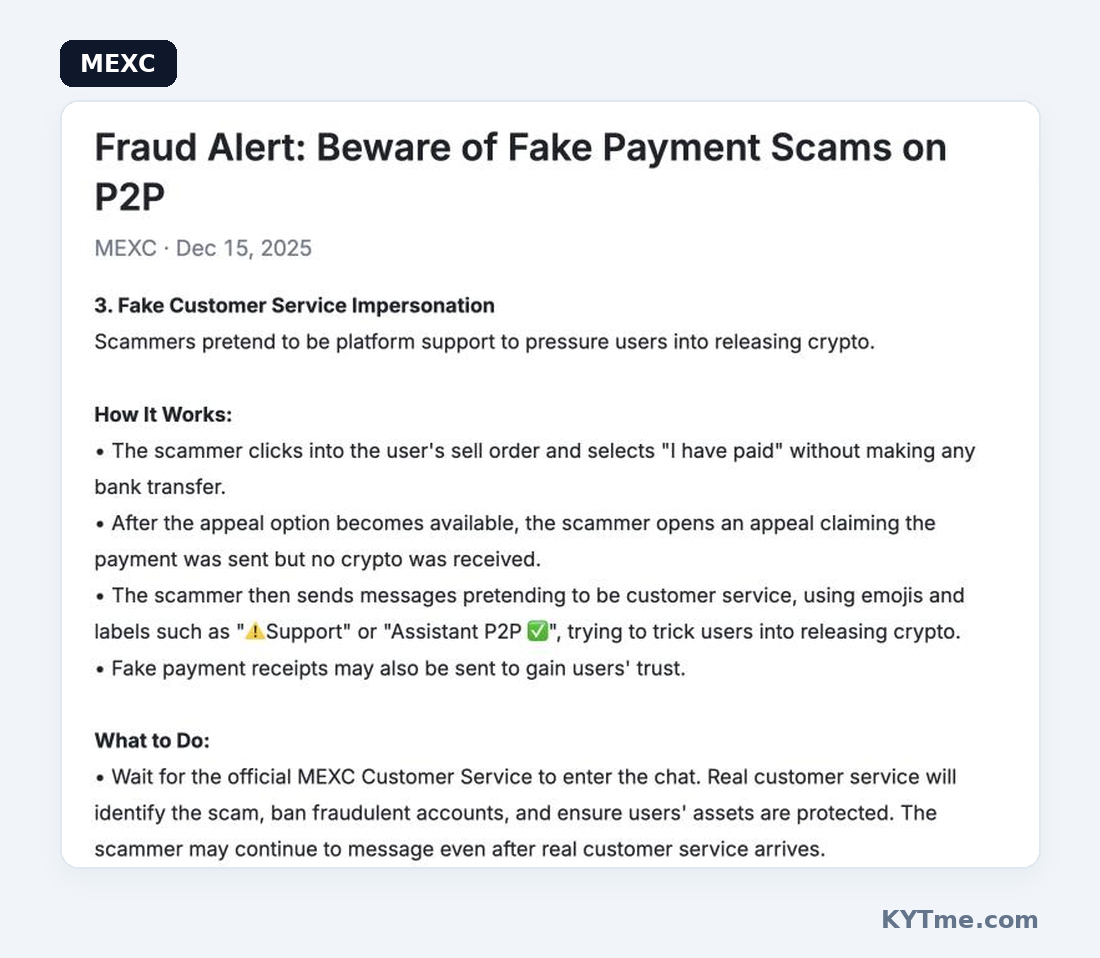
En décembre 2025, MEXC a averti d'une recrudescence de ce type de cas en Ukraine et a décrit le scénario en détail. L'escroc répond à une annonce de vente et appuie sur «J'ai payé» sans rien envoyer. Dès que l'option d'appel devient disponible, il en ouvre un et affirme avoir envoyé l'argent sans avoir reçu de crypto. Des messages de «support» apparaissent alors dans la conversation de l'ordre - avec des émojis et des libellés comme «⚠️Support» ou «Assistant P2P ✅». L'«agent» exige que les coins soient libérés sous peine de blocage du compte, et envoie un faux reçu pour paraître convaincant. Dans le même avis, MEXC a mis en garde contre les faux «accords» et documents que les escrocs envoient après la création de l'ordre.
7. Surpaiement avec demande de remboursement de la différence
L'acheteur envoie plus que le montant de l'ordre et demande que la différence lui soit renvoyée - mais sur un autre compte, «car celui-ci est bloqué». Souvent, le surpaiement lui-même provient d'un tiers ou est annulé par la suite. Le vendeur rembourse le «surplus» avec son propre argent et devient un maillon d'un réseau de blanchiment.
8. Transactions sur Telegram et WhatsApp, connexions par QR code et fausses vérifications USDT
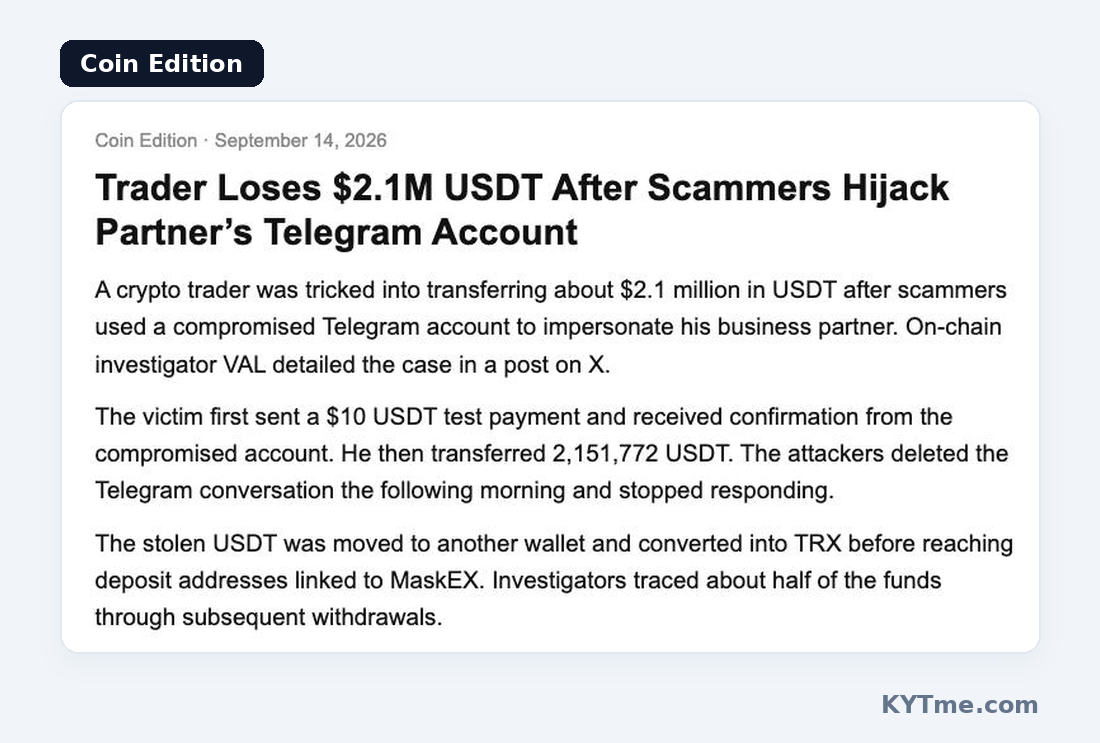
Lorsqu'une transaction quitte la plateforme, le séquestre et les règles de litige disparaissent tous les deux. C'est là que se produisent les pertes les plus importantes. En septembre 2026, l'enquêteur on-chain VAL a décrit le cas d'un trader ayant perdu 2,151,772 USDT. Le trader faisait affaire avec son partenaire via Telegram. Des escrocs ont piraté le compte du partenaire et, en son nom, ont organisé un transfert important.
Le trader s'est montré prudent: il a d'abord envoyé un paiement test de 10 USDT et a reçu confirmation dans le chat que celui-ci était bien arrivé. Ce n'est qu'ensuite qu'il a envoyé le montant principal. Le lendemain matin, le chat avait été supprimé et le «partenaire» ne répondait plus. Les USDT volés ont été transférés vers un autre portefeuille, échangés contre des TRX et envoyés vers des adresses de dépôt de la plateforme d'échange MaskEX. Six jours plus tard, Tether a gelé environ 1 million de dollars, et les enquêteurs sont parvenus à tracer environ la moitié des fonds. Le paiement test n'a été d'aucune aide: il vérifie l'adresse, pas la personne de l'autre côté du chat.
Il existe aussi des scénarios plus modestes mais répandus. Un «acheteur» sur WhatsApp demande à la victime de vérifier ses USDT sur un site tiers; la victime connecte un portefeuille, signe une approbation et perd 4,678 USDT. Dans une autre variante, au lieu d'un QR code de commande, l'escroc envoie un QR code de connexion à Binance, et dès que la victime le scanne, l'escroc obtient l'accès à son compte.
9. Bizum inverso en Espagne
Ce schéma est issu de la vente en ligne classique, mais il touche aussi les vendeurs P2P qui acceptent Bizum, le système de paiement instantané populaire en Espagne. En 2025, la police espagnole a arrêté 16 membres d'un groupe responsable de plus de 200 victimes et de plus de €480,000 de pertes.
Voici comment ils opéraient. Sur des plateformes de petites annonces, les escrocs se faisaient passer pour des acheteurs et affirmaient payer depuis un compte d'entreprise, de sorte que le vendeur devait «accepter» le paiement. En réalité, ils envoyaient non pas un transfert mais une demande de paiement: le vendeur appuyait sur «confirmer» et envoyait son propre argent aux escrocs. Pour semer la confusion chez les victimes, le groupe envoyait de fausses captures d'écran de paiements entrants et appelait parfois en se faisant passer pour des employés de banque afin d'«aider» à la transaction. L'argent transitait par les comptes de prête-noms qui louaient leurs comptes contre une commission. Ceux qui résistaient étaient menacés d'une utilisation abusive de leurs données personnelles.
10. Un paiement sur deux plateformes et un sous-paiement systématique
De nombreux marchands publient des annonces identiques sur plusieurs plateformes d'échange à la fois. C'est la base d'un schéma contre lequel MEXC a mis en garde en décembre 2025, après une vague de cas au Kenya. L'escroc trouve l'annonce du vendeur sur une autre plateforme et y effectue une transaction normale: il envoie réellement l'argent et reçoit les coins. Puis il ouvre une commande avec le même vendeur sur MEXC - pour le même montant et avec les mêmes détails de paiement. Il n'a aucune intention de payer deux fois: il appuie sur «Payé», et lorsque le vendeur ne libère pas les coins, il ouvre un appel et télécharge le reçu de la première transaction. Le reçu est authentique, le montant et les détails correspondent, et un vendeur fatigué jonglant avec des dizaines de commandes sur différentes plateformes peut facilement confondre un paiement pour deux.
Le second schéma de ce groupe ne ressemble pas à une fraude tant qu'on n'a pas fait le calcul. Au Nigeria, on appelle cela le kobo chopping: l'acheteur arrondit le montant à la baisse et sous-paie de quelques dizaines ou centaines de nairas. Dans l'étude de Breet, le montant payé différait du montant de la commande dans près d'une transaction sur trois. Selon les estimations du service, pour un marchand effectuant 500 transactions par jour, ces pertes de «petite monnaie» s'accumulent à plus de ₦2 millions par an. Le Nigeria compte aussi des «négociateurs» qui exigent leur propre «profit» de ₦500 à 1,000 avant de libérer les coins.
Comment repérer la fraude P2P: signaux d'alerte et règles pour chaque schéma
| Schéma | Signal d'alerte | Règle |
|---|---|---|
| Triangulation, paiement par un tiers | Le nom de l'expéditeur ne correspond pas au nom indiqué dans la commande, la référence indique «pour le téléphone» | Ne libérez pas les fonds, ouvrez un appel, remboursez le compte de l'expéditeur |
| Deux commandes chez un même vendeur | Deux commandes consécutives pour des montants similaires, sans paiement distinct pour l'une d'elles | Faites correspondre chaque commande à sa propre ligne sur le relevé |
| Faux reçu, SMS, fausse application bancaire | Il y a un reçu, le solde n'a pas changé, l'acheteur vous presse | Vérifiez uniquement votre application bancaire |
| Rétrofacturation, MED, annulation de virement électronique (EFT) | Compte professionnel, paiement de nuit ou le week-end, montant important provenant d'un nouveau venu | Méthodes de paiement irréversibles, limites, conservez les preuves |
| Pix programmé | Le reçu indique «Agendamento», la date est tronquée, le relevé affiche «lançamento futuro» | Libérez les fonds uniquement après que l'argent a été crédité, vérifiez l'ID Pix |
| «Marqué comme payé» et faux support | «⚠️Support» dans le chat, liens, menaces de blocage de votre compte | Le support n'écrit pas dans le chat de la commande, ne signez rien |
| Surpaiement | «Remboursez la différence sur un autre compte» | Remboursez uniquement l'expéditeur, via le support |
| Transaction sur Telegram, code QR, faux chèque USDT | Demande de passer à une messagerie, de scanner un code QR ou de connecter un portefeuille | Chat de la plateforme uniquement, vérification de l'adresse sans connecter de portefeuille |
| Bizum inverso | Demande de paiement au lieu d'un paiement, «compte d'entreprise» | N'approuvez rien pour recevoir de l'argent |
| Un paiement sur deux plateformes, paiement insuffisant | La commande reproduit une transaction sur une autre plateforme, le reçu provient d'une autre transaction, le montant est légèrement insuffisant | Faites correspondre chaque paiement à une commande sur une plateforme d'échange précise, vérifiez le montant jusqu'à la dernière unité |
Comment les plateformes P2P résolvent les litiges
L'appel est la principale ligne de défense tant pour les vendeurs que pour les acheteurs. Mais il fonctionne selon les règles de chaque plateforme spécifique, et le camp qui perd un litige est le plus souvent celui qui ne connaissait pas ces règles à l'avance: il a libéré les coins trop tôt, supprimé le chat ou soumis des preuves erronées. Voici comment fonctionnent les litiges sur les plus grandes plateformes.
Binance
Lorsqu'une partie ouvre un appel sur Binance, la contrepartie dispose de 10 minutes pour répondre dans le chat de la commande. Si les deux parties ne parviennent pas à un accord, un agent du support rejoint le litige dans un délai de 24–48 heures. L'agent examine le chat de la commande et les preuves téléchargées par les deux parties. Une capture d'écran du chat ne compte pas comme preuve de paiement.
Binance dispose d'une procédure établie pour les situations courantes. Si l'argent provient d'un tiers, le vendeur peut ouvrir un appel immédiatement et rembourser le paiement sur le compte d'origine. Si l'acheteur a payé en trop, les parties doivent d'abord essayer de régler cela dans le chat, et si cela échoue, ouvrir un appel et joindre une preuve de paiement.
Les exigences de Binance en matière de preuves sont strictes. La preuve vidéo doit être enregistrée avec deux appareils: l'un filme l'autre pendant que vous vous connectez à votre application bancaire et ouvrez votre profil et l'historique de vos transactions. Les enregistrements d'écran ne sont pas acceptés, les coupures et montages ne sont pas autorisés, et le fichier ne doit pas dépasser 200 MB. Le relevé bancaire doit être un PDF couvrant les trois derniers mois, téléchargé depuis la banque, sans modification, recadrage ni mot de passe. Les photos d'un relevé converties en PDF sont rejetées.
OKX
OKX dispose des règles de litige les plus détaillées, qui montrent clairement de quel côté se range la plateforme dans chaque situation.
Si le nom du payeur ne correspond pas au nom vérifié de l'acheteur, les coins ne sont pas libérés, le vendeur rembourse le montant total, et l'acheteur paie les frais de remboursement. Les fonctions P2P de l'acheteur sont suspendues pendant 15 jours, et pendant 30 jours en cas de récidive. Si l'acheteur a payé moins que le montant de la commande, il doit payer le reste dans le délai imparti, sinon le vendeur rembourse ce qu'il a reçu. Mais si le vendeur a libéré les coins avant d'avoir reçu le paiement intégral, la perte reste à la charge du vendeur: OKX indique clairement qu'elle n'est pas responsable des pertes et ne peut garantir leur récupération.
Si l'acheteur envoie un faux reçu, le support annule la commande, et après trois annulations de ce type, le compte de l'acheteur est suspendu. Si l'acheteur a écrit «BTC», «OKX» ou «P2P» dans la référence de paiement, le vendeur peut libérer les pièces ou rembourser l'argent, et c'est à nouveau l'acheteur qui paie les frais. À l'inverse, si l'acheteur a payé le montant correct depuis son propre compte et que le vendeur refuse de libérer les pièces, le support les libère après 12 heures. L'exception concerne les commandes dont le prix est inférieur d'au moins 10% au marché: cette règle ne s'applique pas à elles.
La règle clé d'OKX est à retenir pour quiconque fait du trading P2P: une fois la transaction terminée, tous les paiements sont définitifs, sauf obligation légale contraire. Récupérer des pièces déjà libérées via le support est presque impossible.
Bybit, Bitget et KuCoin
Bybit interdit les paiements de tiers. Si un tel paiement arrive malgré tout, le support conseille au vendeur de rembourser l'expéditeur et n'annule la commande qu'une fois le remboursement confirmé. La plateforme elle-même avertit que ce type de litige peut traîner, et certains restent non résolus pendant longtemps. C'est pourquoi il vaut mieux éviter d'en arriver à un appel et vérifier le nom du payeur avant de libérer les pièces.
Bitget exige que le nom du titulaire du compte bancaire corresponde au nom vérifié sur la plateforme et indique clairement que les paiements de tiers sont souvent liés au blanchiment d'argent et exposent le compte du vendeur à un risque de gel. Pour les marchands, les règles sont encore plus strictes: les pièces doivent être libérées dans les 30 minutes suivant le paiement, et toute infraction entraîne un avertissement, puis un bannissement de 24 à 72 heures et la perte du statut de marchand. Si des fonds illicites sont détectés dans une transaction, le compte est bloqué immédiatement et l'information est transmise aux autorités.
KuCoin décrit six stratagèmes courants, allant des fausses confirmations de paiement et SMS aux rétrofacturations et aux deux commandes simultanées.
Règles suivies par les marchands P2P expérimentés
Les personnes qui font du trading P2P au quotidien s'accordent sur un point: ce qui vous protège n'est pas la plateforme, mais la discipline. Voici les règles qui reviennent sans cesse dans les centres d'aide des plateformes d'échange et dans les conseils de marchands de différents pays.
Ce que signifie la fraude P2P pour le vendeur sur le plan juridique
Un vendeur dont le compte a reçu l'argent d'une victime ressemble à un complice aux yeux de la banque et de la police. Prouver que vous ignoriez tout du stratagème vous incombe, et les lois se durcissent en 2026.
Au Brésil, la loi 15.397/2026 est entrée en vigueur en mai 2026. Elle a ajouté une infraction distincte au code pénal: fournir son compte bancaire pour des transactions impliquant des produits du crime, passible de 1 à 5 ans de prison. L'intention est requise pour une condamnation, mais louer un compte pour faire transiter le chiffre d'affaires P2P de quelqu'un d'autre relève désormais pleinement de cette loi.
En Turquie, les cas de triangulation sont traités comme une fraude utilisant les banques et les systèmes d'information en vertu de l'article 158/1-f du code pénal, et en vertu de la loi anti-blanchiment, la cellule de renseignement financier MASAK peut suspendre les transactions sur un compte pendant sept jours ouvrables.
En Espagne, la Cour suprême traite depuis longtemps les «mules financières» comme des complices de fraude, et une personne qui n'a pas vérifié une transaction malgré des signes évidents de problème peut être poursuivie pour blanchiment d'argent par négligence. En juillet 2026, la police a démantelé un réseau de 67 citoyens de l'UE qui avaient ouvert plus de 800 comptes, par lesquels ont transité €140 millions.
En septembre 2026, le Bureau central d'enquête de l'Inde a averti qu'une seule transaction imprudente peut transformer un vendeur de cryptomonnaies en suspect.
Où une vérification d'adresse est utile et où elle ne l'est pas
Les escrocs n'hésitent pas à exploiter le mot «AML»: des sites de phishing se font passer pour des services de vérification d'USDT. C'est pourquoi il est important de comprendre ce que fait réellement une vérification d'adresse.
Elle est utile lorsque le risque se situe du côté crypto. Si un «vendeur» sur Telegram vous donne une adresse pour y envoyer des fonds, une vérification montrera si elle est liée à des escroqueries, des mixeurs ou des adresses sanctionnées. Si vous achetez de l'USDT, vérifier les pièces reçues montrera si elles sont liées au darknet ou à un vol: des pièces de ce type peuvent être gelées la prochaine fois que vous les déposez sur une plateforme d'échange. Enfin, un rapport sauvegardé et daté est une preuve que vous avez vérifié votre contrepartie avant la transaction. Des avocats turcs incluent explicitement ce type de rapport dans le dossier documentaire pour lever le gel d'un compte.
Une vérification ne sert à rien lorsque tout se passe à l'intérieur d'une banque. L'analyse blockchain ne peut pas détecter la triangulation, les faux reçus, les rétrofacturations, le MED, les paiements Pix programmés ou Bizum inverso: elle n'a aucun moyen de savoir qui vous a envoyé des lires ou des réaux. Dans ce cas, seuls la vérification du nom, l'attente de la créditation de l'argent et le refus des paiements de tiers fonctionnent.
FAQ sur la fraude P2P
Pas toujours, mais c'est toujours un risque. Même s'il s'agit d'un proche de l'acheteur, pour la banque, vous avez reçu de l'argent d'un tiers, et en cas de litige ou de plainte, c'est vous qui devrez en répondre. Les règles de Binance, OKX, Bybit et Bitget sont les mêmes: ne libérez pas les pièces, remboursez l'expéditeur et ouvrez un appel.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique.
