Bankanız, P2P'de USDT sattıktan sonra hesabınızı dondurduysa, alıcı size büyük olasılıkla bir dolandırıcılık kurbanından çalınan başkasının parasıyla ödeme yapmıştır. Kurban şikayette bulunmuş, banka transferleri zincir boyunca izlenmiş ve hesabınız bu zincirin halkalarından biri olarak ortaya çıkmıştır. Çoğu durumda durum çözülebilir. Önce bankadan, kısıtlamayı kimin ve hangi gerekçeyle uyguladığını yazılı olarak öğrenin, ardından ticaretin kanıtını toplayın ve hesabı donduran tarafa bir açıklama gönderin. Aşağıda mekanizma, genel adımlar ve sekiz ülkeye ilişkin ayrıntılar bulunmaktadır: Hindistan, Nijerya, Türkiye, Brezilya, İspanyolca konuşulan Latin Amerika, Kenya, Pakistan ve Birleşik Krallık.
Bankalar dürüst bir satıcının hesabını neden dondurur?
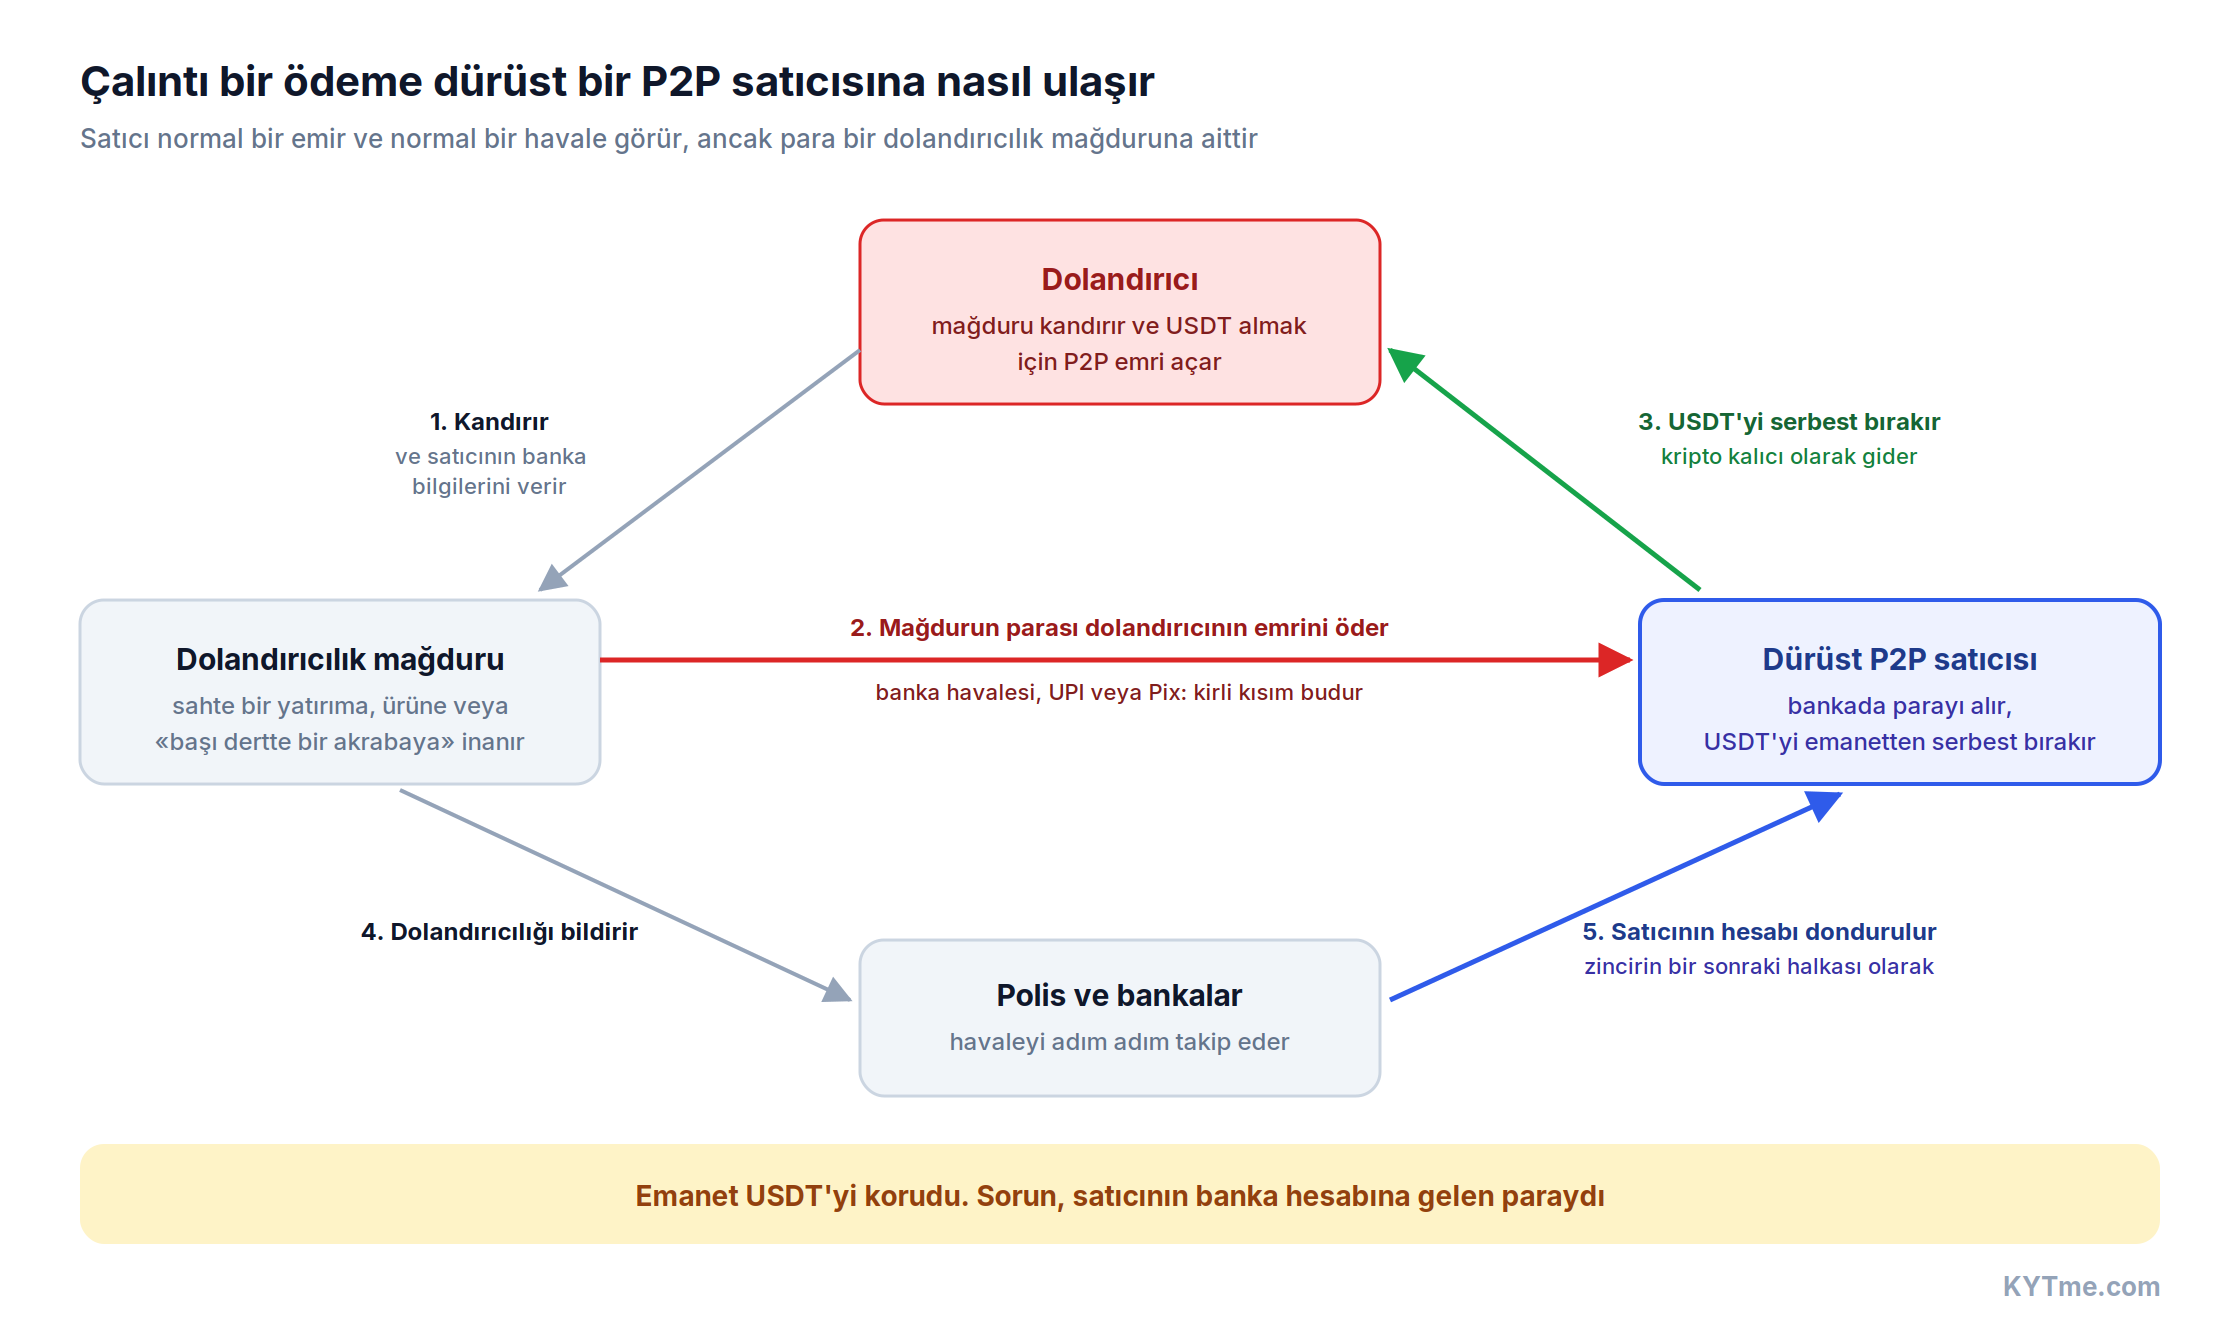
Bunun arkasındaki düzen üçgen veya triangülasyon olarak adlandırılır. Üç katılımcısı vardır ve bunlardan yalnızca biri neler olup bittiğini bilir.
- 1. Bir dolandırıcı bir kurbanı kandırır: sahte bir yatırım önerir, var olmayan bir ürün satar, bir akraba veya banka çalışanı gibi davranır. Kurban, verilen hesap bilgilerine para gönderir.
- 2. Aynı zamanda, dolandırıcı sıradan bir satıcıdan USDT satın almak için bir P2P siparişi açar ve kurbanın parasını ödeme olarak kullanır. Bazen kurbana doğrudan tutarı satıcının bilgilerine göndermesi söylenir - «bu bizim ortağımız».
- 3. Satıcı ödemenin geldiğini görür, USDT'yi serbest bırakır ve kripto dolandırıcıya gider.
- 4. Kurban kandırıldığını fark eder ve polise veya bankaya şikayette bulunur.
- 5. Kurbanın bankası ve polis transferi izler ve paranın gittiği hesabı bulur. Bu hesap sizin hesabınızdır.
- 6. Banka, dava çözülene kadar anlaşmazlık konusu tutarı veya hesabın tamamını dondurur.
Polis açısından, bu zincirde ücret karşılığında hesabına transfer kabul eden bir para taşıyıcısıyla aynı görünürsünüz. İkisini birbirinden ayırmanın tek yolu belgelerdir, dolayısıyla kısıtlamanın ne kadar hızlı kaldırılacağı kanıt paketinizin ne kadar eksiksiz olduğuna bağlıdır.
Borsa emaneti burada yardımcı olmaz, ve anlaşılması gereken en önemli nokta budur. Emanet, alıcı ödeme yapana kadar kriptoyu tutar. Ancak bir üçgende kripto temizdir, kirli olan taraf ticaretin fiat tarafıdır - banka hesabınıza ulaşan para. Borsa bunu görmez veya kontrol etmez. Binance, bu senaryoyu P2P ticaretlerinde banka hesabınızın dondurulmasını nasıl önleyebileceğinize dair yardım sayfasında doğrudan açıklar: alıcıdan ek doğrulama istemeyi, ayrı bir hesap tutmayı ve ödeme açıklamasında kriptodan hiç bahsedilmemesini önerir.
Kirli kripto nereden gelir ve sıradan insanlara nasıl ulaşır?22 Eyl 2026Devamını oku
Banka, borsa veya Tether: hangi dondurma sizinki?
Üç farklı olay genellikle aynı kelimeyle, «donduruldu», ifade edilir, ancak her birinde atılması gereken adımlar farklıdır.
- Banka hesabınızı dondurdu. Fiat para çekemez veya transfer edemezsiniz ve banka bir şikayete, polis talebine veya bir incelemeye atıfta bulunur. Bu sizin durumunuz, okumaya devam edin.
- Borsa bir yatırmayı tuttu veya hesabınızı kısıtladı. Kripto hesabınıza geçti, ancak çekemezsiniz ve borsa fonların kaynağını doğrulamanızı ister. Nedeni genellikle gönderenin adresinin geçmişidir.
- Tether adresi engelledi. USDT cüzdanda görünür, ancak hiçbir arayüz üzerinden gönderilemez. Bu, token'ın akıllı sözleşmesinin kendisindeki bir kısıtlamadır ve bankanın ya da borsanın bununla hiçbir ilgisi yoktur.
Borsaların kötü geçmişe sahip adreslerden gelen yatırmaları neden tuttuğunu, OKX'in yüksek riskli adreslerden gelen yatırmaları kontrol etmeye yönelik yeni kuralı örneğiyle açıkladık.
Dondurmadan sonraki ilk 72 saatte ne yapmalı
Bu adımlar her ülke için aynıdır. Geri kalan her şey bunları ne kadar iyi uyguladığınıza bağlıdır.
- 1. Bankadan yazılı bir yanıt isteyin.Telefonla veya destek sohbetiyle değil, bir mektupla veya resmi bir şikayet formuyla. Beş soru: kısıtlamayı kim uyguladı (bankanın kendisi, polis, mali istihbarat birimi, bir mahkeme); talebin, şikayetin veya dosyanın numarası; tarih; yasal dayanak; ve belirli bir tutarın mı yoksa tüm hesabın mı donduruldu.
- 2. İşlem için kanıt paketini toplayın.Liste aşağıdaki tabloda yer almaktadır. Hemen yapın: borsalardaki sohbetler ve emir detayları sonsuza kadar saklanmaz.
- 3. Hesabı kim dondurduysa ona yazın.Kısıtlama polisin talebiyle uygulandıysa, engelin kaldırılmasına banka değil polis karar verir. Bu durumda yalnızca bankaya yazmak hiçbir şeyi değiştirmez.
- 4. Bir kayıt tutun.İletişim tarihleri, talep numaraları, personel isimleri, yanıtlar. Dava bir düzenleyici şikayetine veya mahkemeye giderse, bu kayıt kanıtın bir parçası olacaktır.
| Belge | Nereden alınır | Neden gerekli |
|---|---|---|
| Neden gerekli P2P emir numarası ve alıcının adının bulunduğu bir ekran görüntüsü | borsadaki emir geçmişi | bunun bir «hizmet için» transfer değil, bir işlem olduğunu doğrular |
| Emir makbuzu (P2P Order Receipt) | Binance'ten destek talebiyle, diğer borsalardan emir dışa aktarımı olarak | borsadan resmi onay |
| Serbest bırakma işleminin hash değeri (TxID) | borsadaki çekim geçmişi veya bir blokzincir gezgini | kripto parayı teslim ettiğinizi kanıtlar |
| Emir sohbetinde alıcıyla yazışma | borsadaki emir sohbeti, ekran görüntüleri veya dışa aktarım | normal işlem şartlarını gösterir |
| Transfer referansını içeren banka ekstresi | bankanız | ödemeyi belirli bir emirle ilişkilendirir |
| Kimlik belgeleriniz ve borsadaki doğrulama kanıtı | siz ve borsa | kendi adınızla açık şekilde işlem yaptığınızı gösterir |
| Muhatabın adresine ilişkin tarihli bir AML raporu | işlemden önce kontrol ettiyseniz bir adres tarama servisi | alıcıyı önceden kontrol ettiğinizi doğrular |
Hindistan: bir P2P işleminden sonra lien ve debit freeze
Hindistan'da hesaplar bankanın kendi girişimiyle değil, siber polis tarafından dondurulur. Kurban, cybercrime.gov.in portalında (NCRP) veya 1930 yardım hattı üzerinden şikayette bulunur. Şikayet CFCFRMS sistemine girer ve polis parayı katman katman izler: birinci katman dolandırıcının hesabı, ikinci ve üçüncü katmanlar ise dolandırıcının ödeme yaptığı kişilerin hesaplarıdır. Bir P2P satıcısı genellikle ikinci katmanda yer alır. Polis bankaya bir talep gönderir ve banka bir kısıtlama uygular.
Yasal dayanak Bharatiya Nagarik Suraksha Sanhita'dır (BNSS) 2023: madde 106 polise mülke el koyma yetkisi verir, madde 107 ise bunun yalnızca bir sulh hakimi kararıyla haczedilmesine izin verir.
Son yıllarda eyalet Yüksek Mahkemeleri, kapsamlı dondurma uygulamasını defalarca sınırlamıştır. Yazılı taleplerinizde bu kararlara atıfta bulunabilirsiniz.
Atılması gereken adımlar:
- 1. Bankada, kısıtlamayı hangi siber polis biriminin uyguladığını (eyalet ve karakol), soruşturmayı yürüten memurun kim olduğunu, NCRP şikâyet numarasını, bunun bir haciz mi yoksa borç dondurma mı olduğunu ve hangi tutar için uygulandığını öğrenin.
- 2. Şikâyeti NCRP portalında bulun. Alıcı sizi de dolandırdıysa, kurban olarak kendi şikâyetinizi de dosyalayabilirsiniz.
- 3. Soruşturmayı yürüten memura e-posta ve taahhütlü posta yoluyla yazılı bir talep gönderin. Kanıt paketini ekleyin, mahkeme kararlarına atıfta bulunun ve dondurmanın yalnızca ihtilaflı tutarla sınırlandırılmasını, hesabın geri kalanındaki borç dondurmanın kaldırılmasını talep edin.
- 4. Siber polisten bir NOC - itirazsızlık belgesi - alın. Bununla banka, genellikle birkaç iş günü içinde kısıtlamayı kaldırır.
- 5. Memur yanıt vermezse, BNSS'nin 503. maddesi uyarınca bir sulh hâkimine başvurun veya eyalet Yüksek Mahkemesine bir yazılı emir dilekçesi (writ petition) sunun. Bu aşamada bir avukata ihtiyacınız olacaktır.
Pratikte bu şöyle görünüyor. Gujarat'tan bir satıcının hesabına, o eyalete hiç gitmemiş olmasına rağmen, Uttar Pradesh siber polisinin talebi üzerine ₹50,000 tutarında bir haciz konuldu. Kaanoon portalındaki avukatlar, onun sorusunu yanıtlarken, polisin bir satıcıdan kurbana tazminat ödemesini talep etme hakkı olmadığını ve belgelerin talebin geldiği her eyalete gönderilmesi gerektiğini belirtti. CryptoTimes'a göre, hesaplar ₹600-1,700 değerindeki işlemler için bile donduruldu. Böyle bir dondurma yaşayan bir köşe yazarı bunu şöyle anlattı:
Para gözümün önündeydi ama onu çekemiyor, transfer edemiyor ya da günlük alışverişler için UPI üzerinden ödeyemiyordum - dedi CryptoTimes köşe yazarı.
Sorunun boyutu istatistiklerden açıkça görülüyor. 2025 yılında Hindistan, ₹22,495 crore tutarında kayıpla sonuçlanan 28.15 lakh siber olay kaydetti ve bankalar 24.67 lakh paravan hesap bildirdi (Hindistan İçişleri Bakanlığı'na göre).
Nijerya: banka hesabında PND ve PND-C
Bir PND, bankanın kendisi tarafından şüphe üzerine veya kendi şartları kapsamında, bir mahkeme tarafından ya da EFCC, NFIU mali istihbarat birimi veya polisin talebi üzerine uygulanabilir. Nijerya'ya özgü bir durum ise toplu dondurmalardır: Federal Yüksek Mahkeme'nin bir kararı uyarınca EFCC, 1,146 hesabı 90 gün boyunca dondurdu. Başka bir vakada mahkeme, ₦548.6M bakiyesine sahip Bybit ve KuCoin kullanıcılarına ait 22 hesabı dondurdu (dava FHC/ABJ/CS/543/2024). Bu tür vakalarda neden belirli bir işlem değil, P2P ticaretine yönelik genel bir soruşturmadır.
Atılması gereken adımlar:
- 1. Bankaya yazılı olarak bunun bir PND mi yoksa PND-C mi olduğunu, kimin talebiyle uygulandığını ve bir yazı numarası ya da mahkeme kararı olup olmadığını sorun.
- 2. Kısıtlama EFCC'nin talebiyle uygulandıysa, bir avukat ve eksiksiz bir kanıt paketiyle oraya gidin. Açıklamanızı yazılı olarak sunun.
- 3. Bir mahkeme kararı varsa, avukatınız aynı mahkemede kararın iptali için bir başvuru sunar.
Süreler konusunda dürüst olmak gerekirse: bir PND'nin kaldırılmasına ilişkin yayınlanmış bir EFCC prosedürü bulunmuyor. Kullanıcı anlatımlarına göre bu, birkaç haftadan birkaç aya kadar sürebiliyor.
Türkiye: bloke, MASAK ve CMK 128/A
Türkiye'de bir dondurma üç farklı kaynaktan gelebilir ve ilk yapılması gereken, sizinkinin hangisi olduğunu öğrenmektir.
- MASAK mali istihbarat birimi. 5549 sayılı Kanun'un 19/A maddesi uyarınca MASAK, bir hesaptaki işlemleri yedi iş günü boyunca askıya alabilir. Avukatlara göre uygulamada kısıtlama 15 ila 60 gün sürüyor.
- Savcılık. Ceza Muhakemesi Kanunu'nun (CMK) 128 maddesi uyarınca hesap, soruşturmanın tamamı boyunca el konulur.
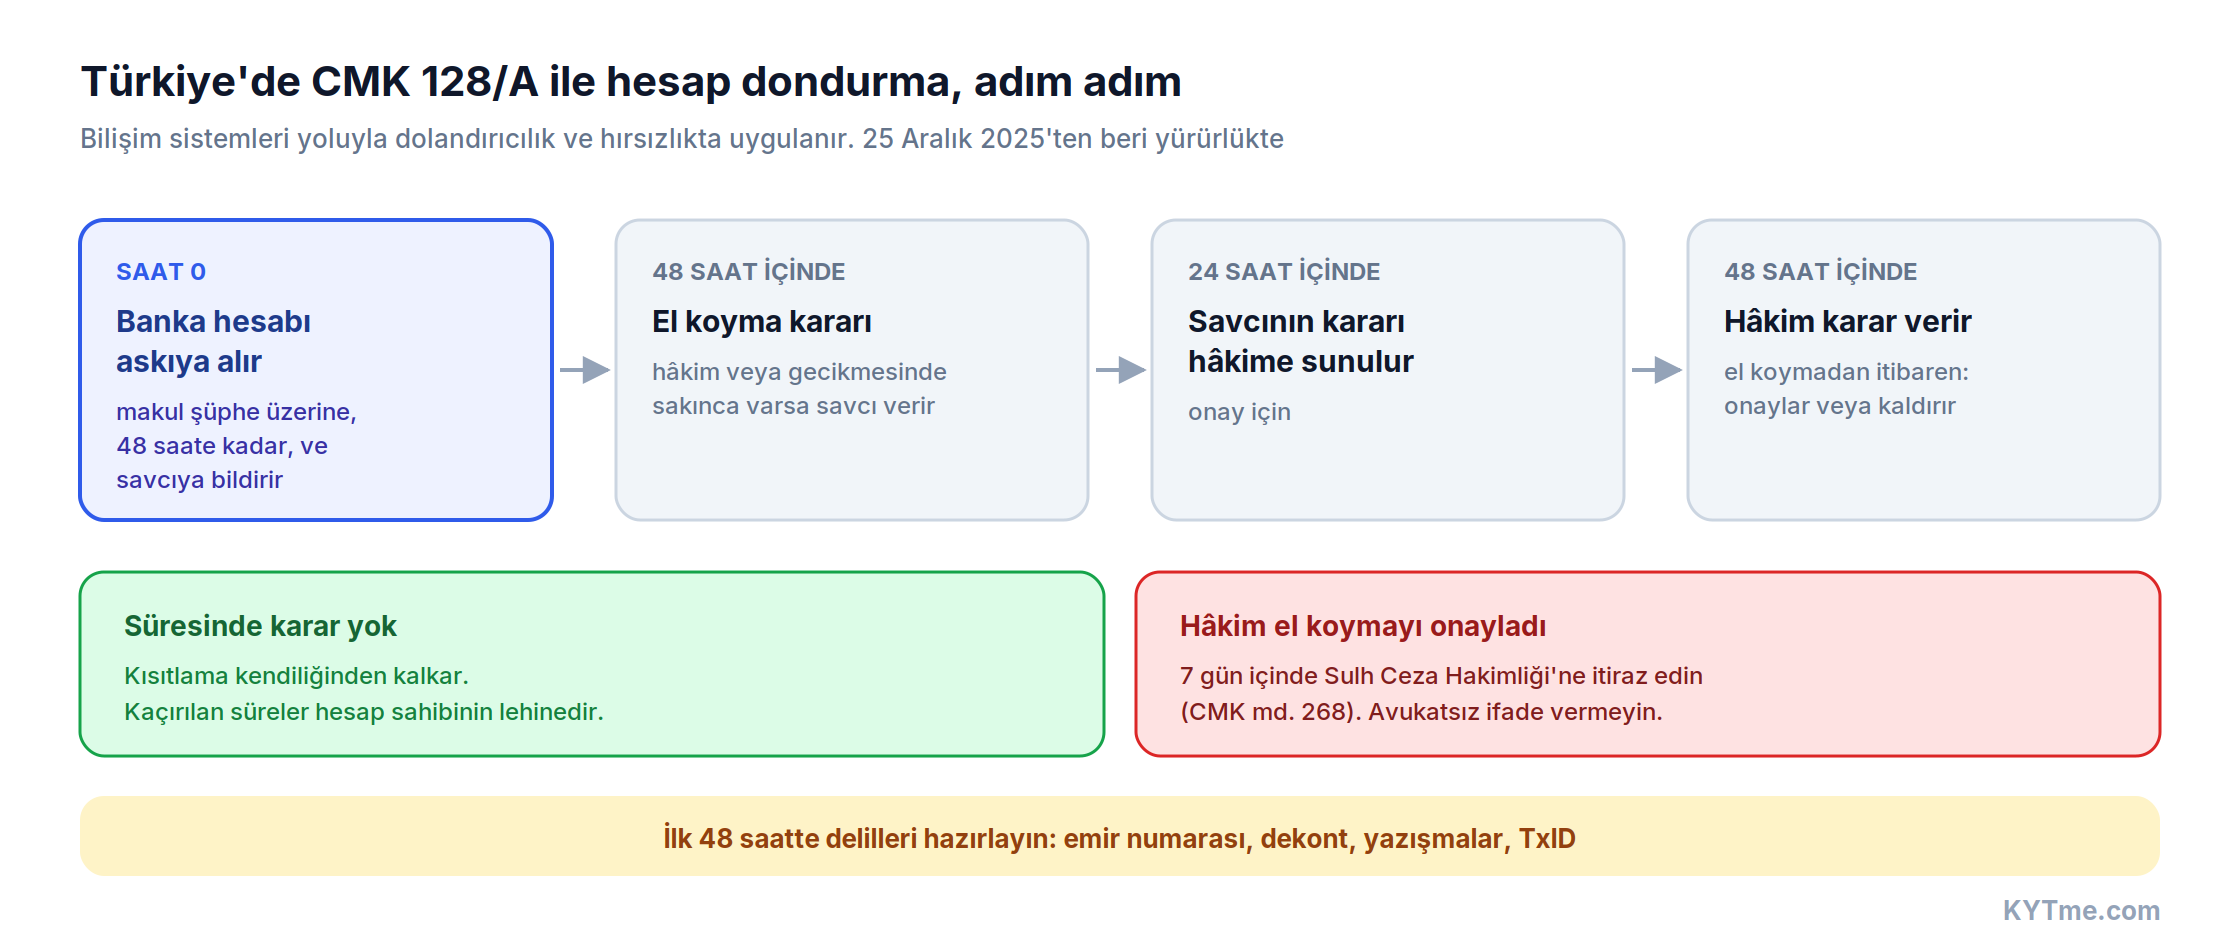
- CMK 128/A uyarınca bankanın kendisi. Bu hüküm 2025 yılının 25 Aralık tarihinde yürürlüğe girdi ve bilişim sistemleri aracılığıyla yapılan dolandırıcılık ve hırsızlığa uygulanır. Makul şüphesi olan bir banka, ödeme kuruluşu veya kripto platformu hesabı kendi inisiyatifiyle en fazla 48 saat askıya alır ve savcıya bildirir. Bu süre içinde bir hakim, acil durumlarda ise savcı, el koyma kararı verilip verilmeyeceğine karar verir. Savcının talebi hakime 24 saat içinde gönderilir ve hakim 48 saat içinde karar vermek zorundadır. Karar çıkmazsa kısıtlama otomatik olarak kaldırılır.
Atılması gereken adımlar:
- 1. Kısıtlamanın türünü öğrenin: dahili banka bloğu mu, MASAK askıya alması mı, yoksa CMK 128 veya 128/A kapsamında el koyma mı.
- 2. Bankanın uyum ekibine emir numarası, banka dekontu, sohbet geçmişi ve TxID ile birlikte yazılı bir izahat dilekçesi sunun.
- 3. El koyma kararı bir hakim tarafından verildiyse, CMK'nın 268 maddesi uyarınca yedi gün içinde Sulh Ceza Hakimliği'ne itiraz edin.
- 4. Avukatsız ifade vermeyin. Sorgu sırasında avukat hakkı CMK'nın 147 maddesinde düzenlenmiştir ve ilk ifadeniz çoğu zaman tanık mı yoksa şüpheli mi olacağınızı belirler.
Buradaki riskler diğer ülkelere göre daha yüksektir: banka sistemlerini kullanarak dolandırıcılık (Ceza Kanunu'nun 158/1-f maddesi) 4 ila 10 yıl hapisle, para aklama (madde 282) ise 3 ila 7 yıl hapisle cezalandırılır. Bu yüzden Türk avukatlar savunma dosyasına yalnızca banka belgelerini değil, işlemle ilgili bir on-chain raporu da ekler.
Tipik bir hikaye. Bir öğrenci OKX P2P üzerinden 2,754 USDT'yi 100,980 TL karşılığında sattı. Bir süre sonra banka hesabını kapattı ve birkaç ay sonra sorgulamaya çağrıldı: gönderen parayı yasa dışı yollardan elde etmişti.
Bu kişiyi tanımıyorum, kriptoyu sadece OKX P2P platformu üzerinden sattım, - diye yazdı satıcı Şikayetvar'daki şikayetinde.
Avukat Ahmet Karaca sorunun özünü şöyle ifade ediyor: suç satışın kendisinde değil, hesabınıza gelen paranın kaynağındadır.
Brezilya: MED ve Pix contestado
Brezilya'da bir hesap, dolandırıcılık durumlarında Pix ödemelerinin iadesi için kullanılan sistem olan MED (Mecanismo Especial de Devolução) aracılığıyla neredeyse otomatik olarak bloke edilir.
Nasıl çalışır:
- 1. Kurban, Pix'e bankasıyla itiraz eder. Transfer tarihinden itibaren 80 günü vardır.
- 2. Kurbanın bankası bir dolandırıcılık bildirimi gönderir ve alıcının bankası hesaptaki tutarı, mevcut bakiyeye kadar derhal bloke eder.
- 3. Bankaların davayı incelemek için yedi günü vardır.
- 4. Dolandırıcılık doğrulanırsa para kurbana iade edilir.
2026 yılının 2 Şubat tarihinden bu yana MED 2.0 (Resolução BCB 493) yürürlüktedir. Para artık sadece ilk hesaba değil, zincir boyunca izlenmektedir: banka ara hesapları bloke edebilir, yeni gelen ödemeleri tutabilir ve alıcı, Pix anahtarı dizini olan DICT'te bir dolandırıcılık işareti alır. Bu işaretle, itiraz sona erse bile anahtar kaydetmek ve Pix'i tam olarak kullanmak zorlaşır.
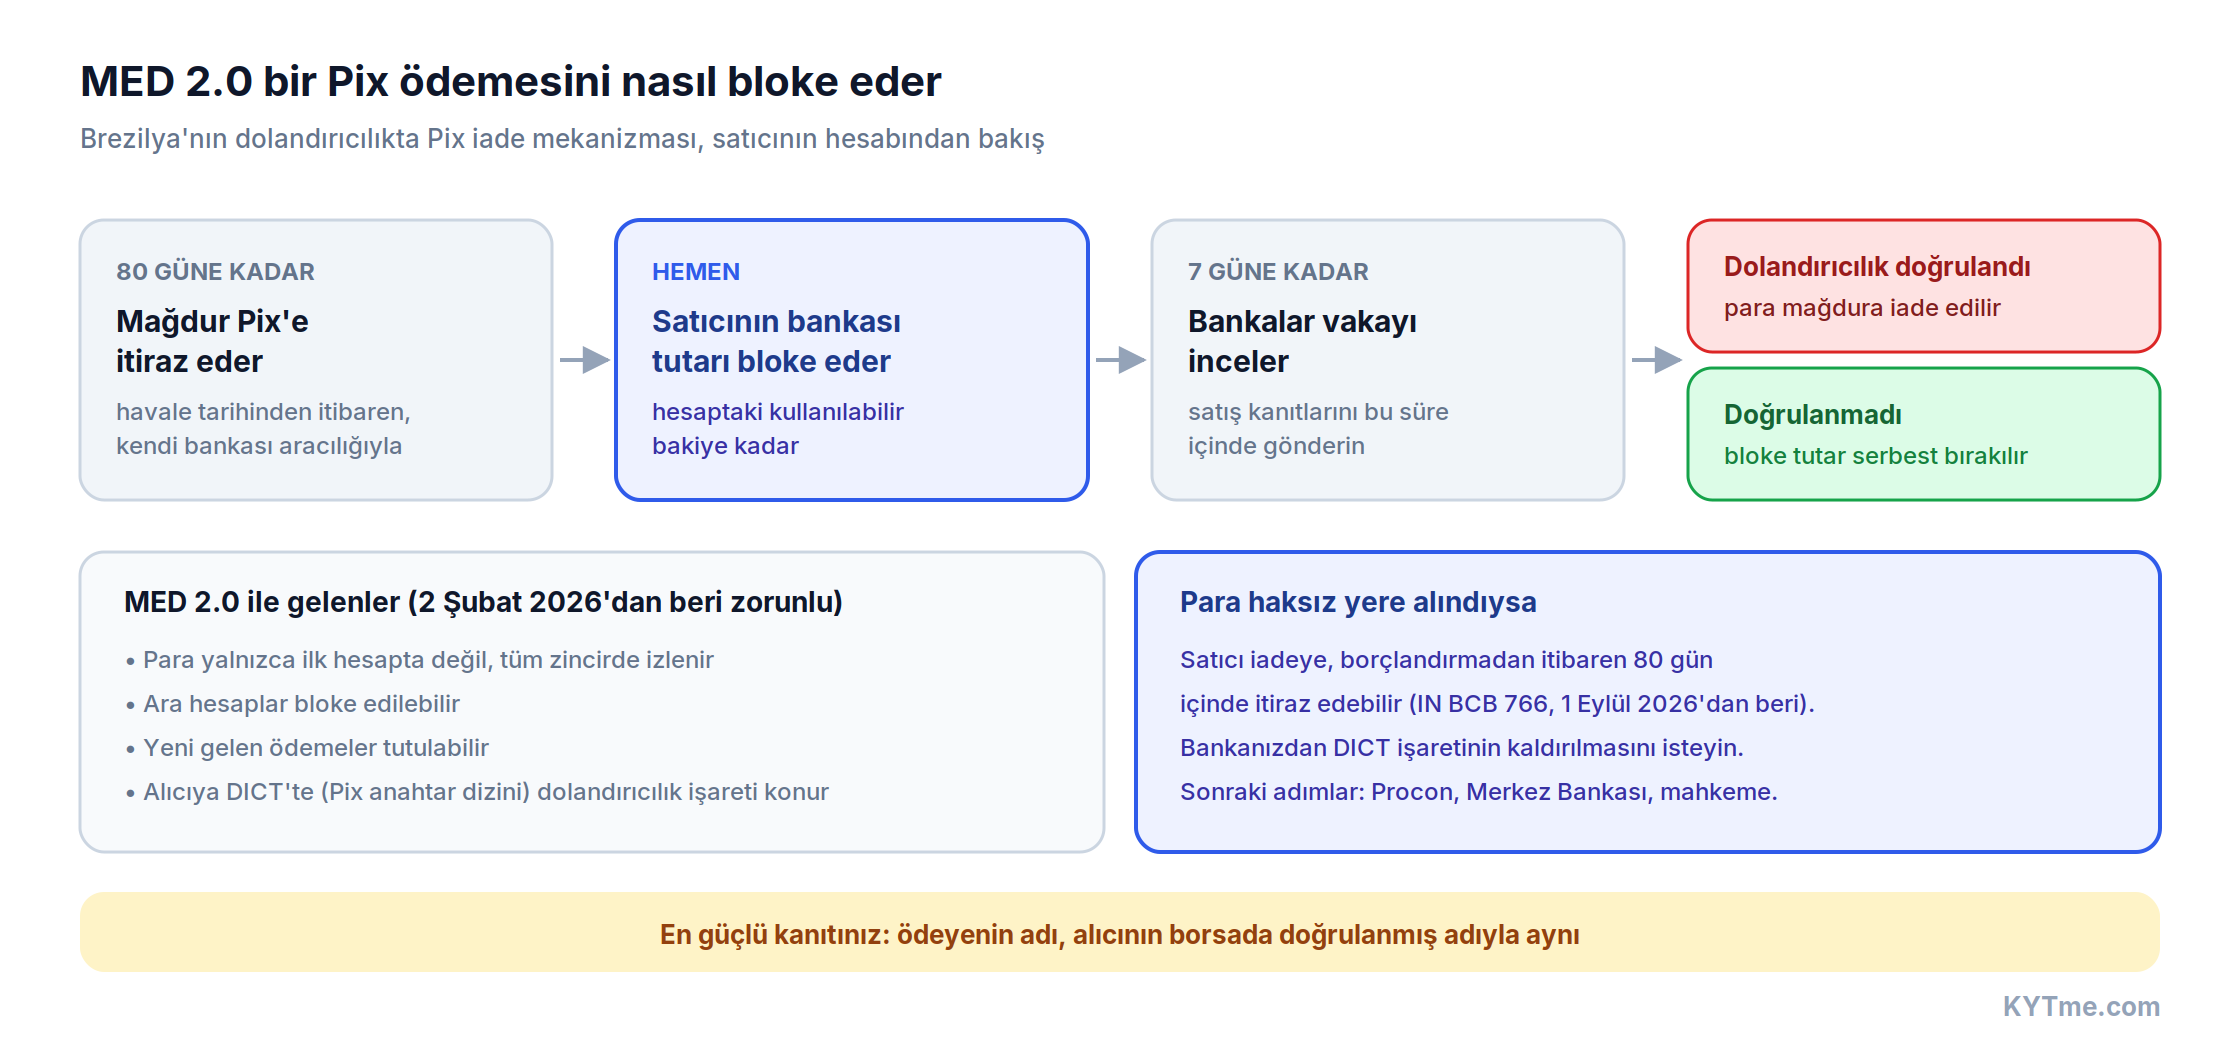
Satıcılar için önemli yeni bir kural var. Instrução Normativa BCB 766 uyarınca 2026 yılının 1 Eylül tarihinden bu yana, parası hileli bir itiraz üzerine kesilen bir alıcı, kesinti tarihinden itibaren 80 gün içinde iadeye itiraz edebilir. Daha önce bu süre 30 gündü.
Atılması gereken adımlar:
- 1. Bankadan bunun MED mi yoksa dahili bir blok mu olduğunu ve ödemenin ne zaman itiraza uğradığını öğrenin.
- 2. Yedi günlük inceleme süresi içinde bankaya satışın kanıtını verin: sipariş, TxID, sohbet ve ödeyenin adının borsadaki alıcının adıyla eşleştiğine dair teyit.
- 3. Para yine de kesildiyse, iadeye 80 gün içinde itiraz edin.
- 4. Bankanızdan DICT'teki dolandırıcılık işaretini kaldırmasını talep edin. Reddederse, Procon'a ve Merkez Bankası'na şikayette bulunun, ardından mahkemeye başvurun.
Mahkemeler satıcıdan yana karar verebilir. Hodl Hodl P2P platformunda bir bitcoin satıcısı, coinlerini R$15,000 karşılığında sattı ve işlemden sonra alıcı ödemeye itiraz etti. Banco do Brasil parayı hesaptan düştü ve hesabı inceleme yapmadan bloke etti. Goiás eyaletindeki bir mahkeme bankaya emir verdi: R$15,000 iade edilecek ve manevi tazminat olarak R$3,000 ödenecek - banka, itirazları inceleme kurallarına uyduğunu kanıtlayamadı.
İspanyolca konuşulan Latin Amerika: P2P sonrası cuenta congelada
Arjantin, Kolombiya ve Venezuela'da Brezilya'daki MED gibi özel bir mekanizma yok: bankalar iç para aklamayla mücadele kurallarına göre hesapları bloke ediyor ve hesap sahibinden paranın kaynağını açıklamasını istiyor.
- Arjantin. Bankalar ve Mercado Pago, fonların kaynağının doğrulanması anlamına gelen justificación de fondos onaylanana kadar hesabı bloke ediyor. Adımlar şöyle: bloke işlemini ekran görüntüleriyle kaydedin, resmi bir başvuru yapın ve bir takip numarası alın, gelirinize ve söz konusu satışa ilişkin belgeleri ekleyin, yanıt gelmezse Merkez Bankası'na (BCRA) ve tüketici koruma kurumuna 24.240 sayılı kanuna atıfta bulunarak şikâyette bulunun.
- Kolombiya. Bankalar SARLAFT sistemi kapsamında çalışır ve ödemeler sık veya büyük tutarlıysa fonların kaynağını sorabilir. Hesap özetlerinizi, gelir belgelerinizi ve DIAN vergi beyannamenizi hazır bulundurun.
- Venezuela. Bankalar, ödeme açıklamasında kripto ile ilgili herhangi bir ifadeye özellikle duyarlıdır. Bu tür notlar içeren ödemeleri kabul etmeyin ve alıcı böyle bir not eklediyse borsada hemen itiraz sürecini başlatın.
Pek çok satıcı, para ulaştıysa bankanın gönderene neden baktığını anlamıyor. İspanyol finans blogu marketclave, bunu tipik bir soru olarak tanımlıyor: para ulaştıysa, kimin gönderdiğinin ne önemi var. Banka için önemli olan tam olarak bu: ödeyen kişi borsadaki alıcıyla eşleşmiyorsa, paranın kaynağını açıklamak çok daha zor hale gelir.
Kenya ve Pakistan: DCI ve FIA talebiyle kısıtlamalar
Kenya. Burada banka hesaplarından çok borsa hesapları donduruluyor. Kriminal Araştırmalar Dairesi (DCI), Kenyalı tüccarların Binance hesaplarının donmasını sağladı. TechCabal'a göre bu kısıtlamalar hiçbir suçlama, mahkeme kararı veya belirli bir süre olmadan iki aydan uzun sürdü. Borsadan ve bankadan yazılı gerekçe ile talep numarasını isteyin.
Pakistan. Merkez bankası daha 2018 yılında bankaların kripto işlemlerine hizmet vermesini yasakladı; bu nedenle hesaplar hem P2P ticareti şüphesiyle hem de FIA tarafından soruşturulan dolandırıcılık şikâyetleri nedeniyle bloke ediliyor. Mekanizma aynı: kurbanın parası bir aracı (mule) üzerinden satıcıya ulaşıyor. Banka, düzenli P2P ticareti yaptığınızı öğrenirse hesabı kapatabilir, bu yüzden banka ve FIA ile bir avukat aracılığıyla iletişim kurmak daha iyidir.
Birleşik Krallık: SAR ve Account Freezing Order
Birleşik Krallık'ta dondurma genellikle iki aşamada gerçekleşir ve ilk aşamada banka neredeyse hiçbir şey açıklamaz.
Aşama 1. Banka bir SAR dosyalar. Bir işlem şüpheli görünüyorsa banka, Ulusal Suç Ajansı'na (NCA) şüpheli faaliyet raporu (SAR) sunar ve yanıt gelene kadar işlemi veya tüm hesabı durdurur. POCA'nın 335 bölümü uyarınca, ajansın yanıt vermesi için yedi iş günü vardır ve itiraz ederse 31 günlük bir moratoryum uygulanır. Bir mahkeme bu süreyi uzatabilir.
Banka size SAR dosyaladığını söylemeyecektir. Müşteriyi inceleme hakkında uyarması yasak: bunu yapmak suç teşkil eder. Bu yüzden bankadan gelen sessizlik ya da bir «güvenlik incelemesi» hakkındaki genel ifadeler normaldir ve kişisel olarak şüphelendiğinize dair bir işaret değildir.
Aşama 2. Account Freezing Order. Sorular devam ederse polis, NCA veya başka bir yetkili, bir sulh mahkemesinden account freezing order (AFO) alır. Hesapta £1,000 veya daha fazlası varsa, hiçbir suçlama olmadan en fazla iki yıl süreyle verilir: hukuki ispat standardı yeterlidir. Yetkili makam daha sonra fonların müsaderesini (Account Forfeiture Order) talep edebilir. 2024'ten bu yana, aynı mantık borsalardakiler dahil kripto cüzdanlarına yönelik dondurma emirleri için de geçerli.
Atılması gereken adımlar:
- 1. Bankaya yazılı bir şikâyet gönderin ve kısıtlamayı ve zaman çizelgesini açıklamasını isteyin. Banka nedeni açıklamasa bile şikâyet, bankaya ulaştığınız tarihi kayıt altına alır.
- 2. Banka sekiz hafta içinde sorunu çözmediyse veya hesabı açıklama yapmadan kapattıysa Finansal Ombudsman Servisi'ne başvurun.
- 3. Size bir AFO tebliğ edildiyse bir avukata danışın. Karar, paranın yasal kaynağının kanıtlanmasıyla aynı mahkemede itiraz edilebilir veya değiştirilebilir: tam da burada eksiksiz P2P işlem belgeleriniz devreye girer.
Özet rehber: sekiz ülkede hesapları kim donduruyor
| Ülke | Yerel terim | Kim donduruyor | Hukuki dayanak | Tutar mı yoksa tüm hesap mı | Ne kadar sürüyor |
|---|---|---|---|---|---|
| Hindistan | lien, debit freeze | banka aracılığıyla siber polis | BNSS madde 106/107 | mahkeme kararlarına göre yalnızca ihtilaflı tutar, ancak uygulamada çoğu zaman tüm hesap | haftalardan aylara |
| Nijerya | PND, PND-C | banka, EFCC, mahkeme | EFCC Yasası, mahkeme kararları | genellikle tüm hesap | haftalardan aylara, mahkeme kararlarıyla 90 gün veya daha uzun |
| Türkiye | bloke, askıya alma | MASAK, savcı, banka | 5549 sayılı Kanun madde 19/A, CMK 128, CMK 128/A | karara bağlı | MASAK için 7 iş günü, uygulamada 15-60; CMK 128 için tüm soruşturma boyunca |
| Brezilya | MED, Pix contestado, marcação DICT | alıcının bankası, otomatik olarak | MED kuralları, Resolução BCB 493 | ihtilaflı tutar, artı gelen yeni ödemelerde olası bekletme | 7 günlük inceleme, DICT işareti daha uzun sürüyor |
| Arjantin | cuenta congelada | banka, Mercado Pago | UIF ve BCRA kuralları | genellikle tüm hesap | fon kaynağı doğrulanana kadar |
| Kenya | account restriction | DCI, ARA | POCAMLA | tüm hesap | bilinen vakalarda iki aydan uzun |
| Pakistan | account freeze | banka, FIA | 2018 tarihli Hızlı Ödemeler Sistemi (SBP) genelgesi | genellikle tüm hesap | belirli bir süre yok |
| Birleşik Krallık | SAR, AFO | banka, ardından mahkeme aracılığıyla polis | POCA 2002 | bir işlem veya tüm hesap | SAR için 7 + 31 gün, AFO için 2 yıla kadar |
Sonraki P2P işleminizde dondurulma riskini azaltma yolları
Dondurulma riskini tamamen ortadan kaldıramazsınız: alıcının parasının nereden geldiğini göremezsiniz. Ancak çoğu vaka aynı hatalarla başlar.
Sık satış yapıyorsanız alıcının adresini KYTme Telegram botu ile doğrudan mesajlaşma uygulamanızdan kontrol etmek kullanışlıdır.
Alıcının adresini kontrol etmenin yapabildikleri ve yapamadıkları
Peki USDT gönderdiğiniz adresi neden kontrol etmelisiniz? İki nedenden dolayı.
Birincisi, bir kontrol alıcının cüzdanının dolandırıcılık, sahte platformlar, yaptırımlı adresler veya karıştırıcılarla bağlantılı olup olmadığını gösterir. Alıcının USDT göndermenizi istediği cüzdan bu tür kaynaklardan daha önce fon almışsa bu, sıradan bir alıcıyla karşı karşıya olmadığınızın güçlü bir işaretidir. Bu noktada işlemden vazgeçmek, daha sonra hesabınızın dondurulmasını kaldırmak için aylar harcamaktan çok daha ucuzdur.
İkincisi, tarihli bir rapor iyi niyetin kanıtıdır. İşlemden önce muhatabı kontrol ettiğinizi gösterir. Türk ve Hint avukatlar bu tür on-chain raporları polis ve mahkeme için hazırlanan belgelere ekler. Bir rapor NOC'nin yerini tutmaz ve resmi bir belge değildir, ancak konumunuzu güçlendirir.
Gerçek bir kontrol yalnızca herkese açık bir cüzdan adresi veya işlem hash'i gerektirir. Asla cüzdan bağlamanızı, bir şey imzalamanızı veya seed phrase girmenizi istemez. Bunu isteyen servisler dolandırıcılıktır.
KYTme, tek bir raporda üç sağlayıcının skorlarını gösterir - Crystal Intelligence, BitOK ve VALEGA Chain Analytics. İlk kontrol ücretsizdir.
Alıcının adresini ücretsiz kontrol edin
Siteyi ziyaret et
Hayır, kriptoyu dürüstçe sattıysanız ve planın bir parçası değilseniz. Polis, soruşturma sırasında ihtilaflı tutarı bekletebilir, ancak bir mahkeme kararı olmadan sizden kurbana tazminat ödemenizi talep etme hakkına sahip değildir. «Parayı kurbana iade edin, hesap dondurulmaktan çıkarılsın» gibi tekliflere yalnızca yazılı olarak ve bir avukata danıştıktan sonra yanıt verin.
