En el tercer trimestre de 2026, la oferta total de stablecoins creció menos de 1%, pero los mayores tenedores reasignaron activamente sus fondos. La oferta de RLUSD aumentó en 59%. Los exchanges de criptomonedas redujeron sus tenencias de USDT en miles de millones de dólares y aumentaron sus posiciones en otras stablecoins. Muchas de estas alternativas ofrecen recompensas por mantener fondos o incluyen acuerdos de reparto de ingresos.
¿Cuánto creció la oferta de stablecoins en el tercer trimestre de 2026?
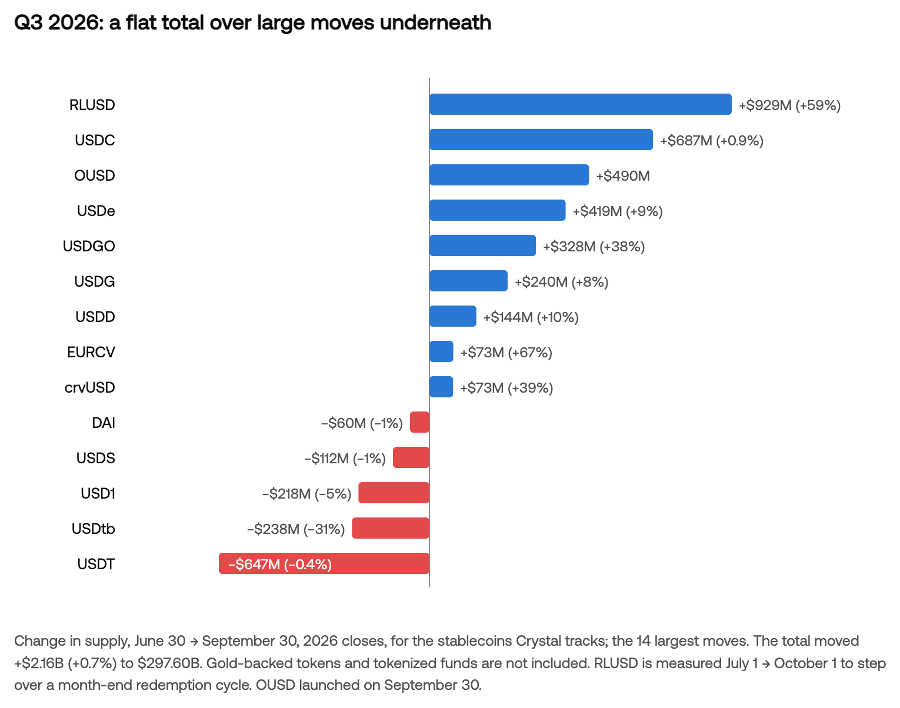
La oferta de las stablecoins analizadas aumentó de 295.4 mil millones de dólares el 30 de junio a 297.6 mil millones de dólares el 30 de septiembre, un incremento de 2.2 mil millones de dólares. RLUSD lideró el crecimiento, con un aumento de $929M (+59%). Le siguieron USDC (+$687M), USDe (+$419M), USDGO (+$328M) y USDG (+$240M). La stablecoin Open USD (OUSD), lanzada el 30 de septiembre, terminó su primer día con $490M en oferta.
La oferta de USDT cayó en $647M, solo 0.4% de su base inicial de 184 mil millones de dólares. La oferta de USDtb se redujo en casi un tercio, es decir $238M, y la de USD1 cayó en $218M. La revisión trimestral anterior abarca los cambios del mercado en el segundo trimestre.
La cifra principal, casi sin cambios, oculta la magnitud del movimiento entre tenedores. Los mayores tenedores de stablecoins realizaron transacciones por un total de aproximadamente 32 mil millones de dólares, al contar todos los movimientos sin compensar los cambios que se anulan entre sí. Sin embargo, la mayoría de estas transacciones se cancelaron mutuamente. El indicador clave no es el volumen total de fondos movidos, sino quién exactamente los movió y hacia qué stablecoins.
Cinco patrones de comportamiento de los mayores tenedores
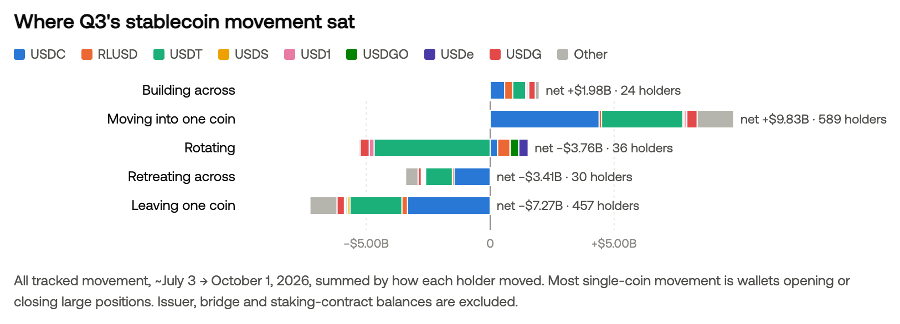
Cada tenedor importante se asignó a una de cinco categorías según cómo cambiaron sus saldos en las stablecoins analizadas:
- Construcción de posiciones en varios activos: el tenedor aumentó sus tenencias en varias stablecoins y casi no redujo ninguna.
- Traslado hacia un solo activo: el tenedor aumentó significativamente sus tenencias en una stablecoin mientras mantenía casi sin cambios sus posiciones en las demás.
- Reasignación entre activos: el tenedor aumentó sus tenencias en algunas stablecoins y las redujo en otras.
- Reducción de posiciones en varios activos a la vez: el tenedor redujo sus tenencias en varias stablecoins y casi no aumentó ninguna.
- Salida de un solo activo: el tenedor redujo significativamente sus tenencias en una stablecoin mientras mantenía casi sin cambios sus posiciones en las demás.
Los mayores volúmenes se concentraron en las dos categorías de un solo activo: los traslados hacia una stablecoin totalizaron +9.8 mil millones de dólares, y las salidas de un solo activo, -7.3 mil millones de dólares. En gran medida, esto refleja la apertura y el cierre de posiciones grandes por parte de monederos. Estas transacciones incluyen, por ejemplo, la creación de nuevos monederos de custodia, liquidaciones fuera del exchange y retiros de activos hacia monederos que los propios dueños controlan.
Las categorías en las que los tenedores cambiaron posiciones en varias stablecoins a la vez abarcan montos menores, pero dicen más sobre las preferencias del mercado. Muestran qué activos eligieron los propios tenedores. Casi todos los participantes de estos grupos son exchanges, plataformas de préstamo y protocolos identificados.
Dado que los monederos de emisores, puentes y contratos de staking quedan excluidos del análisis, y los datos abarcan solo a los mayores tenedores de cada activo, las cinco categorías se compensan en alrededor de -2.6 mil millones de dólares, aunque la oferta total de stablecoins creció en 2.2 mil millones de dólares.
Los gráficos muestran solo los cambios del tercer trimestre.
Las bóvedas de préstamo y las plataformas de trading construyeron posiciones en varias stablecoins a la vez
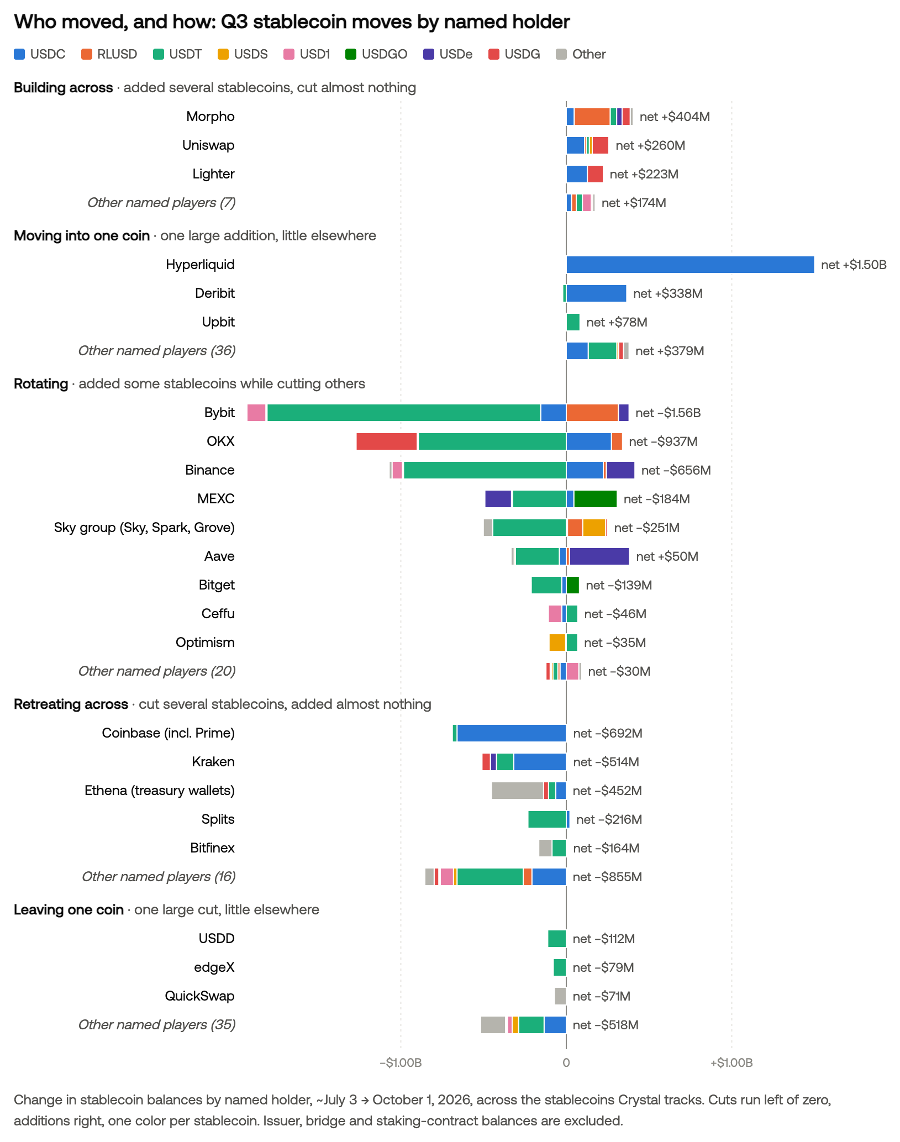
Tres plataformas aumentaron sus tenencias de varias stablecoins al mismo tiempo mientras reducían casi nada. Los activos de Morpho, un protocolo de préstamo, aumentaron en $404M en seis stablecoins. RLUSD hizo la mayor contribución (+$218M). Además, se agregaron $49M en USDG en Robinhood Chain.
Uniswap, un exchange descentralizado cuya liquidez en los pools de trading crece cuando los proveedores de liquidez depositan más tokens, agregó $260M. La mayor parte del aumento provino de USDC (+$111M) y USDG (+$101M).
Lighter, un exchange de futuros perpetuos, aumentó sus saldos de stablecoins en $223M. En su principal plataforma de trading, utiliza USDC como garantía base, y el volumen de este activo ahí aumentó en $127M. La versión más nueva de Lighter en Robinhood Chain utiliza USDG para la liquidación en dólares y agregó $96M en esta stablecoin.
El crecimiento de Morpho estuvo compuesto por arreglos individuales. Cerca de $247M del aumento provino de un único depósito: Spark colocó su propio RLUSD, hasta un límite de $250M, en la nueva bóveda Sentora x Spark. Esta asignación fue aprobada como parte de la actualización de gobernanza de Spark de septiembre de 10.
Otras bóvedas de Morpho que trabajan con RLUSD se redujeron en cerca de $29M durante el mismo período. Por lo tanto, el aumento neto de RLUSD en Morpho fue de $218M. Al final del trimestre, casi todo el depósito de Spark seguía esperando prestatarios, lo que significa que los fondos habían sido colocados en la bóveda de préstamo pero aún no se habían prestado.
El crecimiento en otras bóvedas de Morpho también estuvo vinculado a acuerdos de asociación. La principal bóveda de Sentora para RLUSD ofrece un rendimiento nominal de cerca de 5.4%, con aproximadamente la mitad de esa tasa pagada como recompensas semanales en RLUSD. La bóveda EURCV de Steakhouse ofrece una tasa fija de 3% establecida por su curador, la entidad que gestiona los parámetros de la bóveda. Sin embargo, la mayoría de los fondos depositados ahí permanecen sin prestar. Parte del crecimiento de Morpho también está vinculado a la demanda de prestatarios: USDe adicional se utiliza como garantía para solicitar préstamos en RLUSD.
En el caso de Morpho, los socios detrás de las bóvedas desempeñaron el papel clave en el aumento de los saldos. La mayor parte del crecimiento trimestral provino de un patrocinador, un curador o un presupuesto de recompensas.
¿Por qué creció USDC en los exchanges de derivados?
El mayor aumento individual del trimestre se produjo en una sola stablecoin. Los depósitos de traders en Hyperliquid, una plataforma de futuros perpetuos, aumentaron en 1.5 mil millones de dólares hasta cerca de 7.2 mil millones de dólares. Todo el aumento fue en USDC. En Deribit, las tenencias de USDC aumentaron en otros $365M. Ambas plataformas obtienen ingresos vinculados al uso de USDC.
Hyperliquid
El 26 de agosto, Hyperliquid adoptó nuevas reglas para el manejo de USDC. La reserva que respalda el USDC de los traders es mantenida por Coinbase. La empresa transfiere la mayor parte de los ingresos de invertir los activos de reserva al protocolo. Según informes, estos fondos se utilizan para recomprar el token HYPE, es decir, para que el propio proyecto compre tokens en el mercado.
El crecimiento también estuvo concentrado en un pequeño grupo de participantes. Cerca de tres cuartas partes del aumento neto del trimestre provino de un único clúster de monederos que movió USDC a través de un puente entre cadenas y lo depositó en Hyperliquid. Lo más probable es que se trate de una sola firma de trading. Entre todos los depósitos, las transferencias de $100K o más representaron cerca de 2% del número total de transacciones, pero representaron 80% del valor total.
Deribit
Coinbase es propietaria de Deribit y financia recompensas en USDC por mantener fondos en la plataforma. El 1 de agosto, la empresa extendió el programa de recompensas a cerca de 70 países más. Deribit también lanzó más de 100 contratos liquidados en USDC.
El 1 de octubre, el último día del período cubierto por el estudio, los futuros perpetuos de Coinbase International se trasladaron a Deribit. Por lo tanto, este cambio solo se reflejará en los datos del cuarto trimestre.
Así que el crecimiento de USDC en las plataformas de derivados se explica no solo por las preferencias de los traders, sino también por los incentivos económicos que reciben las propias plataformas de trading. En agosto, Circle y Coinbase renovaron su acuerdo de reparto de ingresos en los mismos términos. Coinbase señala que el acuerdo puede renovarse de forma continua. Parte de los ingresos que recibe Coinbase se transfiere a las plataformas donde se mantiene el USDC.
Los saldos de fin de trimestre muestran un panorama más mixto. En las plataformas de futuros perpetuos on-chain rastreadas, casi todas las stablecoins son USDC. La principal excepción es Aster, donde predominan USDT y USD1. Sin embargo, la mayor parte del trading de derivados todavía se realiza en grandes exchanges centralizados, y sus tenencias de stablecoins consisten principalmente en USDT.
¿Por qué los exchanges redujeron sus tenencias de USDT en el T3 de 2026?
Las decisiones de los participantes del mercado son más visibles en el grupo que reasignó activos entre stablecoins. Entre los participantes identificados, 19 exchanges y plataformas de préstamos terminaron el trimestre con saldos más bajos y, en conjunto, redujeron el USDT en 4.6 mil millones de dólares.
Al mismo tiempo, agregaron alrededor de 1.9 mil millones de dólares en otras stablecoins. Los mayores incrementos se dieron en USDC ($569M), RLUSD ($493M), USDGO ($341M), USDe ($236M) y USDS ($139M). Estos son montos brutos de activos agregados. En la figura 2, los cambios de cada stablecoin dentro del grupo se compensan entre sí, por lo que las cifras de crecimiento neto parecen menores.
| Titular | Cambio en USDT | Activos agregados | Activos también reducidos |
|---|---|---|---|
| Bybit | −1.66 mil millones de dólares | RLUSD +$315M, USDe +$64M | USDC −$155M, USD1 −$118M |
| Binance | −$987M | USDC +$223M, USDe +$172M | USD1 −$63M |
| OKX | −$899M | USDC +$273M, RLUSD +$67M | USDG −$375M |
| Sky group (Sky, Spark, Grove) | −$444M | USDS +$139M, RLUSD +$92M | USDS +$139M, RLUSD +$92M |
| MEXC | −$326M | USDGO +$262M, USDC +$46M | USDe −$161M |
| Aave* | −$266M | USDe +$363M | USDC −$42M |
| Bitget | −$189M | USDGO +$79M | USDC −$28M |
*Aave se incluye debido a la reasignación de activos en sus pools de préstamos. Sus tenencias totales de stablecoins crecieron durante el trimestre, por lo que Aave no está entre los 19 participantes que terminaron el trimestre con saldos más bajos.
Algunos exchanges aumentaron sus tenencias de stablecoins para las que ofrecen programas de recompensas. El incremento de RLUSD en Bybit siguió al lanzamiento, el 20 de julio, de la campaña RLUSD Hold & Earn junto con Ripple. El aumento de USDGO en Bitget coincidió con programas de recompensas por tenencia y campañas de conversión de activos que se realizaron de marzo a julio. El grupo Sky redujo su USDT y aumentó sus tenencias de USDS, la stablecoin que el propio Sky emite.
Las plataformas de préstamos también cambiaron la estructura de sus reservas. Los pools de Aave tenían $266M menos de USDT y $363M más de USDe. Esto refleja la demanda de prestatarios que usan USDe como garantía. OKX se movió en ambas direcciones: además de reducir el USDT, disminuyó sus tenencias de USDG en $375M.
Aun así, la oferta total de USDG creció en $240M. Esto ocurrió porque Lighter, Uniswap y Morpho agregaron en conjunto cerca de $246M de esta stablecoin en Robinhood Chain.
Los cambios regulatorios también podrían haber influido en las decisiones de los participantes del mercado. El período de transición bajo el reglamento MiCA de la UE para proveedores de servicios de criptoactivos finalizó el 1 de julio, y el USDT no recibió autorización bajo este régimen. La reasignación es consistente con la hipótesis de que algunas plataformas estaban reduciendo su dependencia del USDT mientras aumentaban sus tenencias de stablecoins que ofrecen recompensas por tenencia.
Sin embargo, no todo el USDT retirado de los saldos de los exchanges se movió hacia otras stablecoins. Los monederos que no pudieron ser vinculados a titulares identificados específicos aumentaron sus tenencias de USDT en cerca de 1.5 mil millones de dólares durante el trimestre. Parte de estos fondos pudo haber pertenecido a clientes de exchanges que retiraron sus criptomonedas a sus propios monederos. Por lo tanto, parte del USDT que desapareció de los saldos de los exchanges pudo haberse movido hacia self-custody en lugar de convertirse en otra stablecoin.
¿Quién redujo sus saldos de stablecoins en el tercer trimestre de 2026?
Los participantes de los grupos que redujeron posiciones en varios activos disminuyeron sus tenencias de stablecoins. Los saldos combinados de Coinbase y Coinbase Prime cayeron en $692M, casi todo en USDC. Parte de estos fondos pudo haberse movido dentro del grupo Coinbase, ya que Deribit aumentó sus tenencias de USDC en $365M durante el mismo período.
Kraken redujo sus saldos en $514M. La mayor parte de la caída fue en USDC (−$317M) y USDT (−$105M). Galaxy Digital, Gate y Crypto.com redujeron cada uno sus tenencias entre $95M y $116M, con cambios que afectaron al menos a dos stablecoins en cada empresa.
En conjunto con los movimientos de los participantes que aumentaron posiciones en varios activos y de los exchanges de derivados, estas reducciones revelan una dirección común de los flujos: los saldos crecieron en plataformas activamente involucradas en préstamos, operaciones con derivados u ofertas de recompensas mediante programas de asociación. Coinbase es la excepción: la empresa ofrece recompensas por mantener USDC, pero sus propios saldos de stablecoins disminuyeron.
En qué husos horarios viven los usuarios de las stablecoins más grandes19 ago 2026Leer más
Ethena redujo sus reservas de USDtb mientras el USDe se expandía a otras plataformas
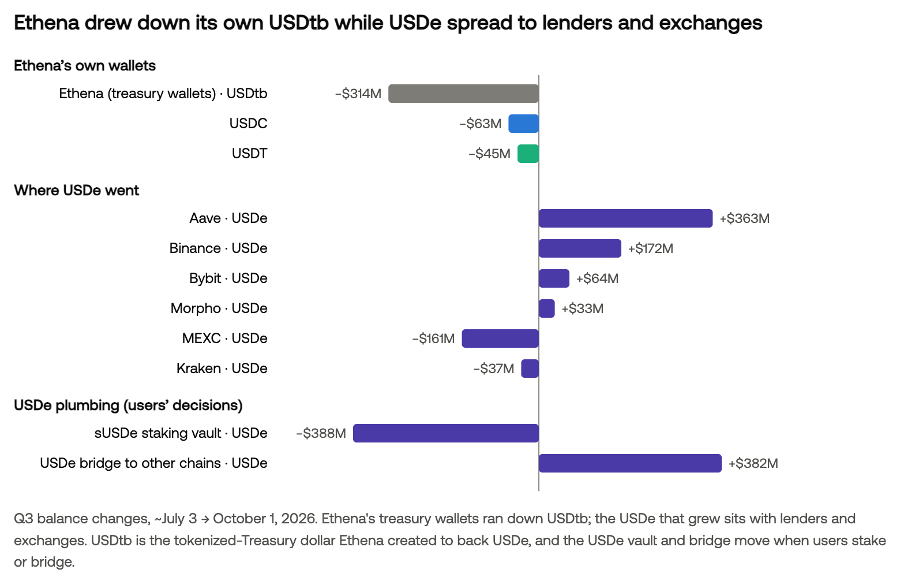
Los monederos de tesorería de Ethena redujeron sus tenencias de USDtb en $314M. Esta stablecoin está respaldada por activos del Tesoro y fue creada por Ethena para ayudar a respaldar el USDe. Sin embargo, la oferta total de USDtb cayó solo $238M. Esto significa que otros titulares agregaron en conjunto cerca de $76M.
La oferta de USDe aumentó en $419M durante el trimestre. Los nuevos volúmenes de este activo se destinaron principalmente a Aave (+$363M), Binance (+$172M) y Bybit (+$64M), donde el USDe se usa como garantía y margen para operar.
El 11 de septiembre, el USDe se volvió disponible en la red de TRON a través de Stargate. Una parte importante del nuevo USDe del trimestre se trasladó a otras blockchains mediante unas pocas transferencias grandes. Identificar a las partes detrás de estas transferencias requiere más investigación.
¿Quién paga por la distribución de stablecoins?
Este tipo de reasignación no es barato, y los emisores de stablecoins, las organizaciones que emiten estos activos, asumen una gran parte de los costos.
Solo Coinbase recibió $325M en virtud de acuerdos de reparto de ingresos con Circle, según el formulario trimestral 10-Q de Circle para el segundo trimestre de 2026, el informe en el que la empresa divulga sus resultados financieros y otra información material.
Tether reportó una ganancia operativa neta de 1.5 mil millones de dólares para el segundo trimestre en un comunicado de prensa. El colchón de reservas de la empresa, la diferencia entre el valor de sus activos y la cantidad de USDT en circulación, se redujo aproximadamente a la mitad durante el trimestre, hasta 4.1 mil millones de dólares. Esto se desprende del informe de reservas revisado por la firma de auditoría BDO.
PayPal también financia este tipo de incentivos. USD.AI, que presta a empresas y otros prestatarios para comprar hardware de cómputo, mantiene PYUSD como la reserva que respalda su propio token USDai. Los dos proyectos ofrecen una recompensa de 4.5% sobre depósitos de hasta 1 mil millones de dólares. En el tercer trimestre, la reserva de PYUSD de USD.AI creció $51M a medida que se emitían nuevos tokens USDai.
Nuevos participantes del mercado también compiten por alianzas con plataformas de trading. Open USD se lanzó el 30 de septiembre. Es emitido por Bridge, parte de Stripe, con socios que incluyen a Coinbase, Visa y Mastercard. Por diseño, la mayor parte de los ingresos de los activos de reserva de esta stablecoin se destinará a los socios.
Al final del trimestre, los presupuestos para este tipo de acuerdos aumentaron. El 16 de septiembre, la Reserva Federal de Estados Unidos elevó su rango objetivo de tasa de interés en 25 puntos básicos respecto del nivel anterior, hasta 3.75-4.00%.
Como resultado, los emisores de stablecoins respaldadas por reservas ahora obtienen mayores ingresos por sus inversiones en bonos del Tesoro de EE.UU. El efecto de este cambio debería reflejarse en las cifras del cuarto trimestre.
Qué observar en el cuarto trimestre de 2026
En el cuarto trimestre, vale la pena seguir tres preguntas:
- 1. ¿Los fondos permanecerán en las plataformas después de que terminen los programas de recompensas? La fase actual del programa RLUSD Hold & Earn de Bybit termina el 18 de octubre.
- 2. ¿El reparto de ingresos seguirá atrayendo depósitos de USDC hacia los exchanges de derivados, o los emisores competidores ofrecerán condiciones comparables?
- 3. ¿Podrán las nuevas stablecoins que comparten los ingresos de reserva, como Open USD, ganar participación de mercado frente a los actores establecidos?
