Los tres procedimientos responden a tres preguntas distintas. KYC (Know Your Customer): quién es tu cliente. KYB (Know Your Business): qué empresa tienes delante y quién la posee realmente. KYT (Know Your Transaction): de dónde viene el dinero y a dónde va. Los dos primeros se hacen una vez, en la entrada. El tercero no termina nunca.
Confundirlos sale caro: una empresa implanta la verificación de identidad, da el cumplimiento por cerrado y recibe el primer bloqueo de un depósito por parte de su banco. Esto afecta especialmente a las stablecoins: según la última actualización específica del GAFI sobre activos virtuales, concentran hoy la mayor parte de la actividad ilícita detectada en cadena.
Tres preguntas, tres verificaciones: comparación de KYC, KYB y KYT
La forma más sencilla de separarlos es por el objeto del control: una persona, una empresa, una transacción.
| KYC | KYB | KYT | |
|---|---|---|---|
| Qué verifica | a una persona física | a una persona jurídica | una dirección y una transacción |
| Pregunta principal | quién eres | qué empresa es y quién la posee | de dónde procede este dinero |
| Cuándo se realiza | al dar de alta al cliente | al dar de alta a un socio o cliente corporativo | en cada operación |
| Con qué frecuencia | una vez, con revisión periódica | una vez, con revisión periódica | de forma continua |
| Fuentes de datos | documentos, biometría, listas de sanciones y de PEP | registros mercantiles, licencias, estructura de propiedad | analítica blockchain, etiquetas de direcciones, puntuación de riesgo |
| Qué obtienes | una identidad confirmada | una empresa confirmada y sus beneficiarios | una evaluación del riesgo de unos fondos concretos |
La forma más sencilla de separarlos es por el objeto del control: una persona, una empresa, una transacción.
KYC: quién es tu cliente
La identificación del cliente es el procedimiento más conocido: documento, selfie con prueba de vida y cotejo con listas de sanciones y de personas expuestas políticamente.
Para los clientes de mayor riesgo se aplica la diligencia reforzada, Enhanced Due Diligence: documentación adicional, acreditación del origen de los fondos y revisiones más frecuentes del perfil.
Lo que el KYC no muestra: confirma que la persona es quien dice ser, pero no dice nada sobre el dinero que esa persona maneja. Un pasaporte no contiene el historial de una cartera.
Qué es el KYC en las criptomonedas y cómo pasar la verificaciónLeer más
KYB: con qué negocio estás tratando
Cuando el cliente no es una persona sino una empresa, el alcance del control crece de golpe. Se verifican el registro y la situación actual de la sociedad, la jurisdicción, las licencias, la actividad, la situación frente a sanciones de la propia empresa y de sus directivos, y la estructura de propiedad.
Los titulares reales son el punto ciego más habitual. Una empresa puede estar registrada de forma impecable mientras detrás de una cadena de holdings hay una persona sancionada. En la Unión Europea, la obligación de revelar al titular real empieza en el 25% o más de las participaciones o los derechos de voto: es el umbral único del paquete AML actualizado de la UE.
Para un negocio cripto, el KYB no solo importa con clientes corporativos, sino también al incorporar comercios, casas de cambio asociadas y agentes.
KYT: de dónde llega el dinero y a dónde va
La monitorización de transacciones es el único de los tres procedimientos que continúa después del alta. No mira al cliente, sino a los fondos: de qué direcciones llegaron las monedas, por qué servicios pasaron y si su historial incluye mezcladores, direcciones sancionadas, mercados de la darknet, fondos robados o exchanges sin verificación.
Hay que revisar los dos sentidos del flujo. Las operaciones entrantes te protegen de aceptar fondos por los que acabarán bloqueando tu propio depósito en un banco o exchange asociado. Las salientes, de enviar fondos a una dirección sancionada, algo que convierte una operación rutinaria en una infracción.
Qué es el KYT en las criptomonedas y cómo funciona el monitoreo de transaccionesLeer más
Por qué el KYC sin KYT no cierra el riesgo
Imagina una situación típica: el lunes un cliente supera la verificación completa, con la documentación en regla y sin coincidencias en listas de sanciones. El martes ingresa fondos que, dos transferencias antes, salieron de una cartera vinculada al hackeo de un exchange.
Lo contrario también es cierto: el KYT no sustituye a la identificación. La analítica indica que los fondos son de riesgo, pero no dice quién está detrás de la dirección ni si puedes trabajar con esa persona.
Cómo funcionan juntos los tres controles
En la práctica, los procedimientos se ordenan a lo largo del ciclo de vida del cliente:
- 1. El cliente llega a la plataforma: se aplica KYC si es una persona física o KYB si es una empresa.
- 2. Según el resultado, el cliente recibe un perfil de riesgo y unos límites.
- 3. Cada operación pasa por el filtro de KYT, tanto en entrada como en salida.
- 4. La activación de una regla genera una alerta: la operación se detiene y un especialista de cumplimiento revisa el caso.
- 5. Si se confirman las sospechas, se aplican medidas internas y se informa al supervisor; el perfil de riesgo del cliente se revisa.
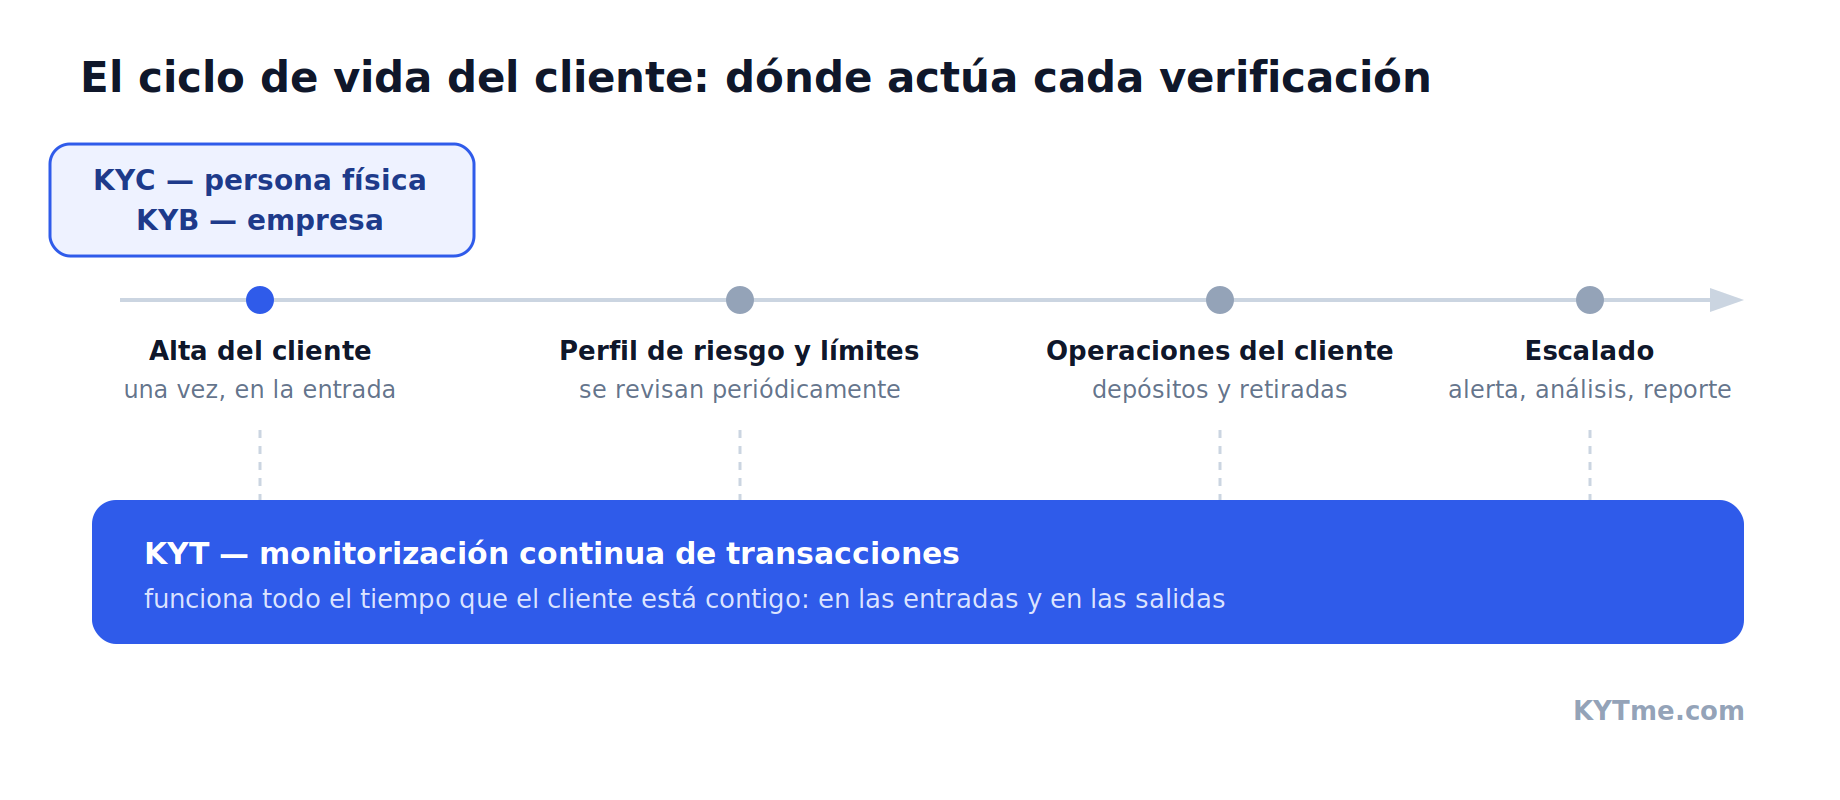
Los tres procedimientos son partes de un mismo sistema de prevención del blanqueo de capitales. KYC y KYB deciden a quién dejas entrar; KYT decide qué dejas pasar.
Qué es el AML en las criptomonedas y cómo funcionaLeer más
Qué necesita exactamente tu negocio
El conjunto de procedimientos depende de con quién trabajas y cómo.
| Tipo de negocio | KYC | KYB | KYT |
|---|---|---|---|
| Exchange de criptomonedas | obligatorio | para clientes corporativos | obligatorio |
| Plataforma P2P | obligatorio | - | obligatorio |
| Mesa OTC | obligatorio | obligatorio | obligatorio |
| Procesamiento y pagos cripto | según el modelo | obligatorio, con los comercios | obligatorio |
| Casa de cambio | obligatorio | - | obligatorio |
| Cartera custodia | obligatorio | - | obligatorio |
Si los recursos son limitados y no puedes implantarlo todo a la vez, lo habitual es empezar por la monitorización de transacciones. El motivo es práctico: el KYT se conecta por API más rápido de lo que se construye un proceso de verificación documental, y resuelve el incidente más frecuente: un depósito bloqueado y una disputa con el banco o el exchange asociado.
Qué exige la regulación
Las exigencias varían en los detalles según la jurisdicción, pero coinciden en lo esencial: identificar al cliente y monitorizar las operaciones, ambas cosas a la vez.
- GAFI. La Recomendación 15 extiende las exigencias de prevención del blanqueo a los proveedores de servicios de activos virtuales; la Recomendación 16, la llamada Travel Rule, obliga a transmitir los datos del ordenante y del beneficiario junto con la transferencia.
- Unión Europea. MiCA regula la actividad de los proveedores de servicios de criptoactivos y el paquete AML actualizado fija requisitos comunes de identificación, titularidad real y monitorización; el reglamento AMLR se aplica desde el 10 de julio de 2027 y la supervisión la coordina la nueva autoridad AMLA.
- Estados Unidos. La Bank Secrecy Act y las normas de FinCEN obligan a las entidades financieras, servicios cripto incluidos, a monitorizar las operaciones y comunicar las sospechosas.
Cinco errores habituales
Por dónde empezar
La forma más sencilla de saber qué procedimientos necesitas es mirar tu flujo real de operaciones. Mostramos la evaluación de riesgo de varios proveedores a la vez, Crystal Intelligence, VALEGA Chain Analytics y BitOK, junto con las discrepancias entre ellos, para que la decisión no dependa de una sola opinión.
El AML es todo el sistema de prevención del blanqueo de capitales: políticas, procedimientos, reporte. El KYT es una herramienta concreta dentro de él, encargada de revisar transacciones y direcciones.
