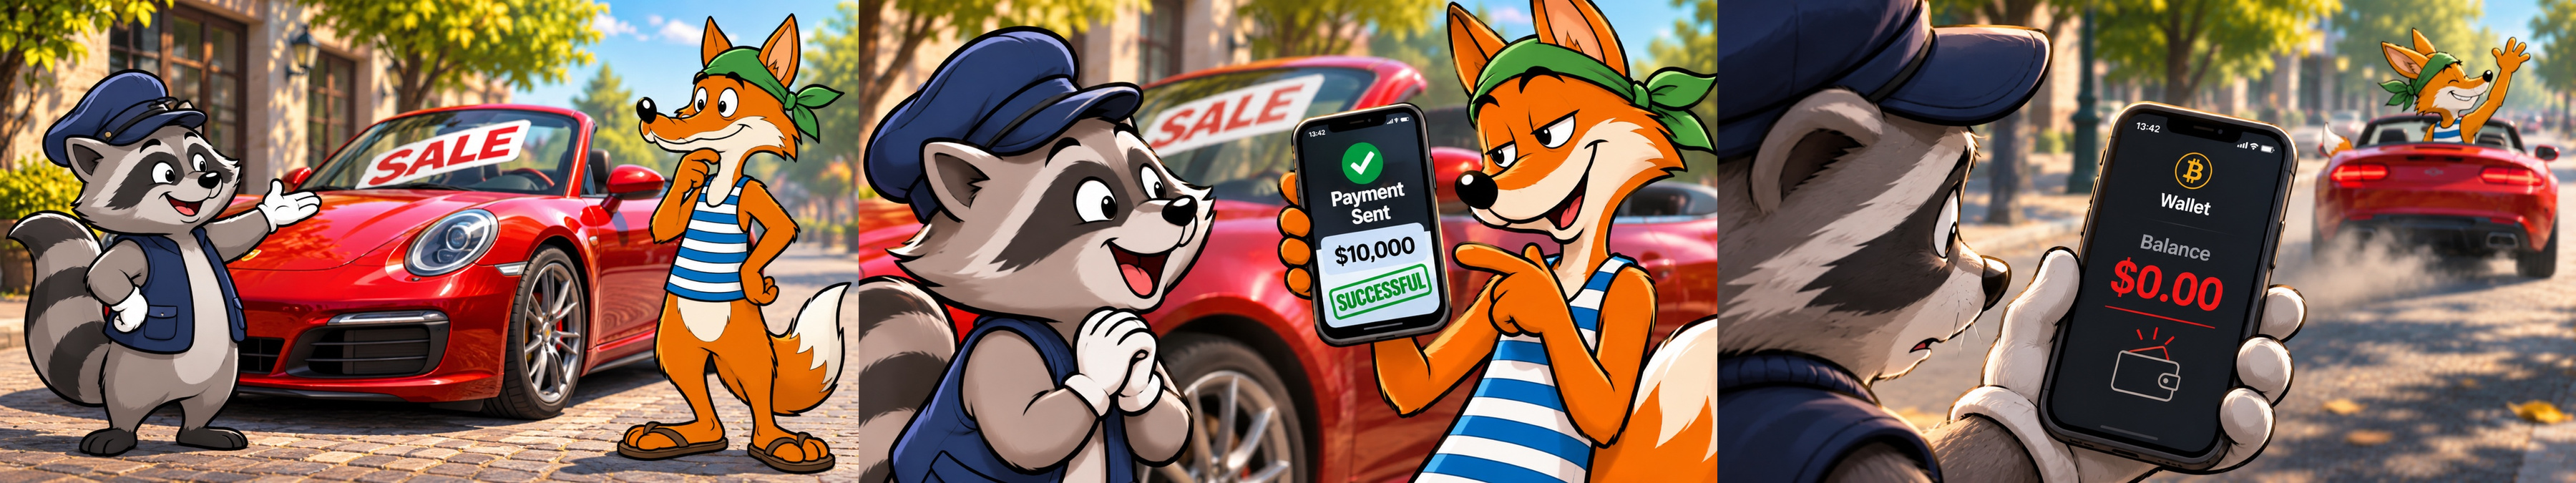
A principios de 2025, un trader brasileño vendió bitcoin por un valor de R$15,000 en la plataforma P2P Hodl Hodl. Todo se hizo según las reglas: el comprador envió el dinero mediante Pix a su cuenta en Banco do Brasil, él vio que el pago llegaba y liberó las monedas del depósito en garantía. La operación se cerró, y la plataforma había cumplido su función.
Poco después, la compradora acudió a su propio banco, PagBank, y afirmó haber sido víctima de una estafa. El banco activó el MED, el mecanismo del Banco Central de Brasil para devolver dinero a las víctimas de fraude con Pix. Con esa solicitud, Banco do Brasil bloqueó automáticamente la cuenta del vendedor. El 27 de febrero, el banco devolvió los R$15,000 a la compradora sin esperar ninguna evidencia, y la cuenta permaneció bloqueada hasta el 5 de marzo. Para cuando el vendedor recuperó el acceso, el dinero ya no estaba. Tampoco las monedas.
El vendedor presentó una denuncia policial, Hodl Hodl bloqueó la cuenta de la compradora, y él llevó al banco a juicio. Un tribunal del estado de Goiás dictaminó que el banco no había seguido las reglas del Banco Central y ordenó a Banco do Brasil devolverle sus R$15,000 y pagar otros R$3,000 en concepto de daños. El banco apeló y perdió.
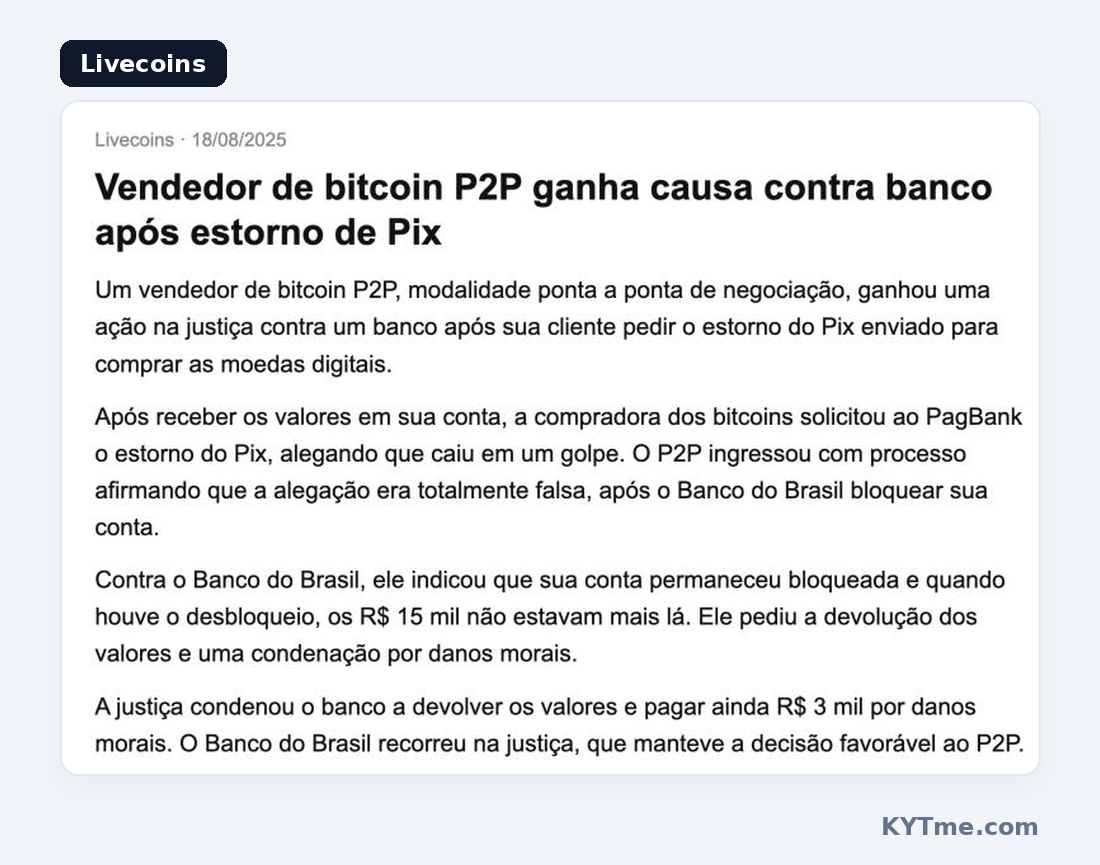
Este vendedor tuvo suerte: contaba con todos los documentos de la operación y llegó hasta el tribunal. La mayoría de las historias como esta terminan simplemente con la pérdida del dinero. El caso muestra con claridad cómo funciona el fraude P2P. El depósito en garantía protegió las monedas hasta el momento en que el vendedor presionó «Liberar». Todo lo que ocurrió después tuvo lugar dentro de un banco, donde la plataforma no puede ver.
Casi todos los esquemas se basan en esto: triangulación, comprobantes falsos, contracargos, acuerdos por Telegram. En 2025, el servicio OTC nigeriano Breet analizó más de 20,000 publicaciones sobre trading P2P y realizó más de cien operaciones propias en cinco plataformas. Se detectó comportamiento sospechoso o manipulador en aproximadamente una de cada seis operaciones.
Por qué el depósito en garantía no protege al vendedor
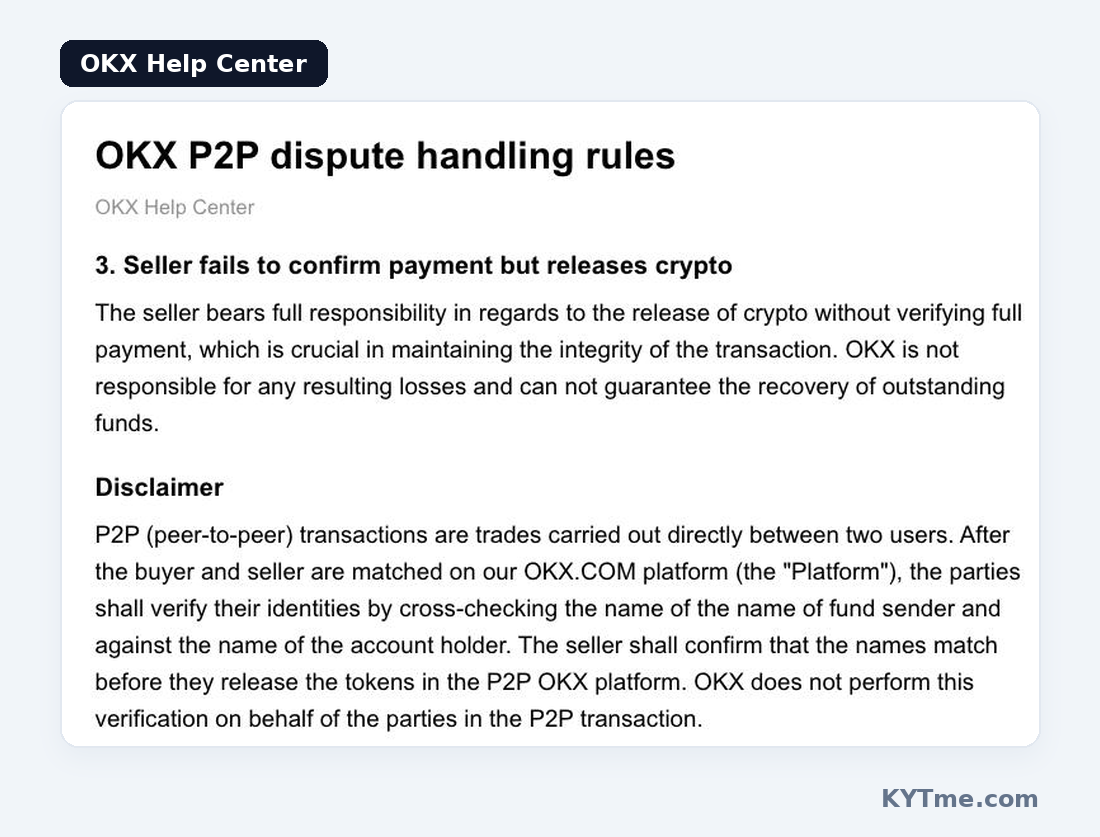
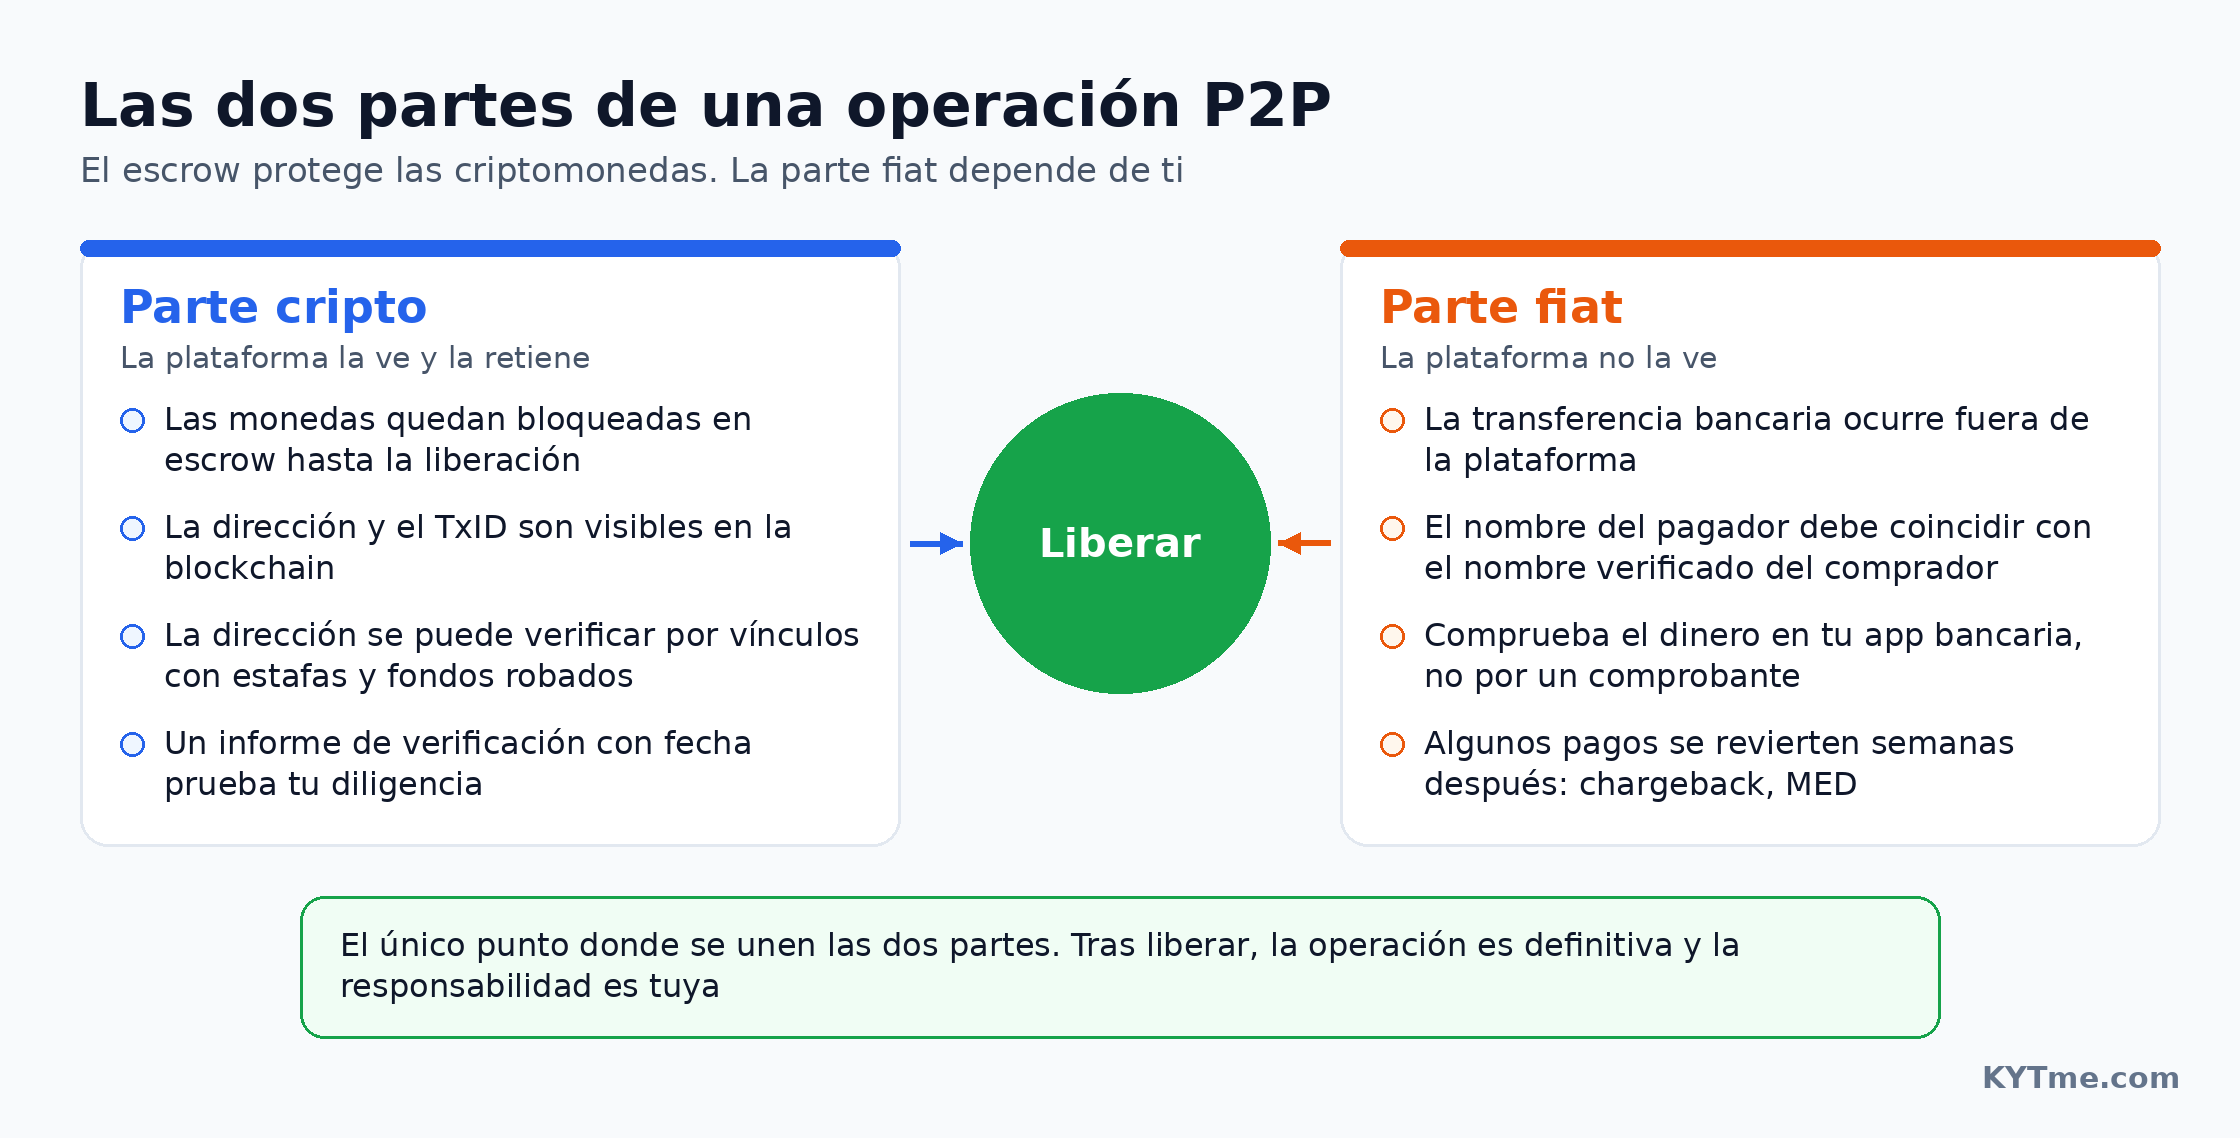
El depósito en garantía retiene lo que se puede verificar en la blockchain: las monedas. La plataforma no puede ver la transferencia fiduciaria. No sabe de qué cuenta bancaria proviene el dinero, si realmente llegó o si el banco lo retirará un mes después. OKX establece claramente en sus reglas de disputas que las propias partes deben verificar el nombre del remitente contra el nombre del titular de la cuenta, y que la plataforma no hace esto por ellas.
La decisión «el dinero ya está aquí, puedo liberar» la toma el vendedor, y una vez presionado el botón, la plataforma considera la operación completada. Las mismas reglas de OKX indican que si el vendedor libera las monedas sin confirmar el pago completo, asume toda la responsabilidad y la plataforma no responde por las pérdidas. Por eso los estafadores no vulneran el depósito en garantía. Atacan todo lo que lo rodea: la transferencia bancaria, el comprobante, el chat y la prisa del vendedor.
Diez estafas P2P: cómo funcionan y cómo detenerlas
1. Triangulación y pagos de terceros
Este es el esquema más peligroso para un vendedor, porque lo que pierde no son las monedas, sino la confianza del banco. El estafador engaña a un tercero ajeno: le vende un teléfono que no existe, le ofrece una «inversión» o le saca dinero de alguna otra forma. Al mismo tiempo, el estafador abre una orden para comprar USDT a un vendedor real en una plataforma P2P y le da a la víctima los datos bancarios de ese vendedor. La víctima envía el dinero, el vendedor ve que llega y libera el USDT al estafador. Cuando la víctima se da cuenta de que la engañaron, acude a la policía - y el rastro lleva a la cuenta del vendedor. Explicamos en detalle la mecánica de este triángulo en nuestro artículo sobre cuentas bancarias congeladas tras una venta P2P.
Esto parece ser lo que le ocurrió a un comerciante indio que vendió cerca de $1,000 en USDT en Binance P2P en septiembre de 2026. Las rupias llegaron a su cuenta del State Bank of India y la operación se cerró. El 22 de septiembre, el banco impuso un embargo de ₹101,337 sobre la cuenta. El 1 de octubre, impuso otro embargo por el mismo monto sobre la misma transferencia, además de uno más por ₹16,737. Parte del dinero que ya había enviado a la cuenta de un amigo también quedó retenido. Según sus cálculos, ahora hay casi ₹4.5 lakh congelados, cinco veces más que el valor de la criptomoneda que vendió.
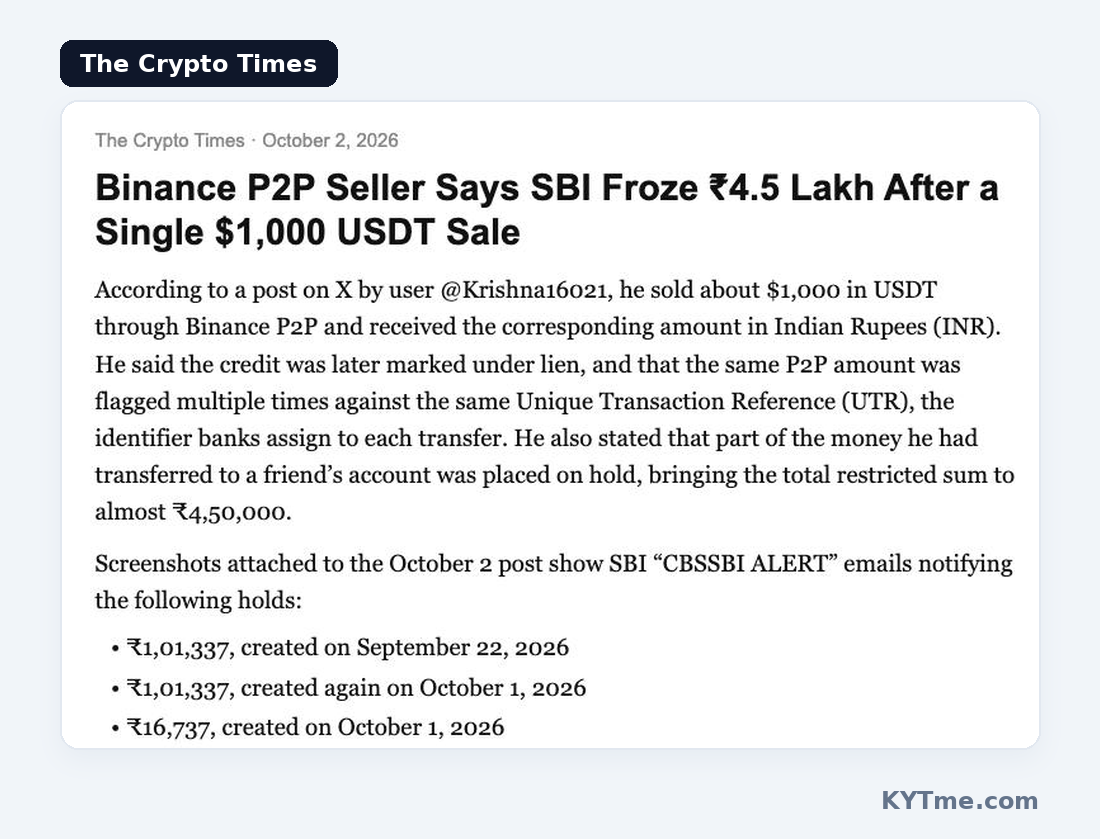
El vendedor presentó una queja ante el portal nacional de delitos cibernéticos y ante el canal de seguridad cibernética del Ministerio del Interior, pero no obtuvo una respuesta clara. Conserva la orden de Binance y pruebas del origen del USDT que vendió. Sin embargo, un embargo como este normalmente solo puede levantarlo el oficial a cargo de la investigación o un magistrado, y según los afectados, esas revisiones tardan entre varias semanas y muchos meses. El vendedor afirma que luego se vinculó al comprador con una estafa. El dinero con el que pagó pertenecía a la víctima de otra persona.
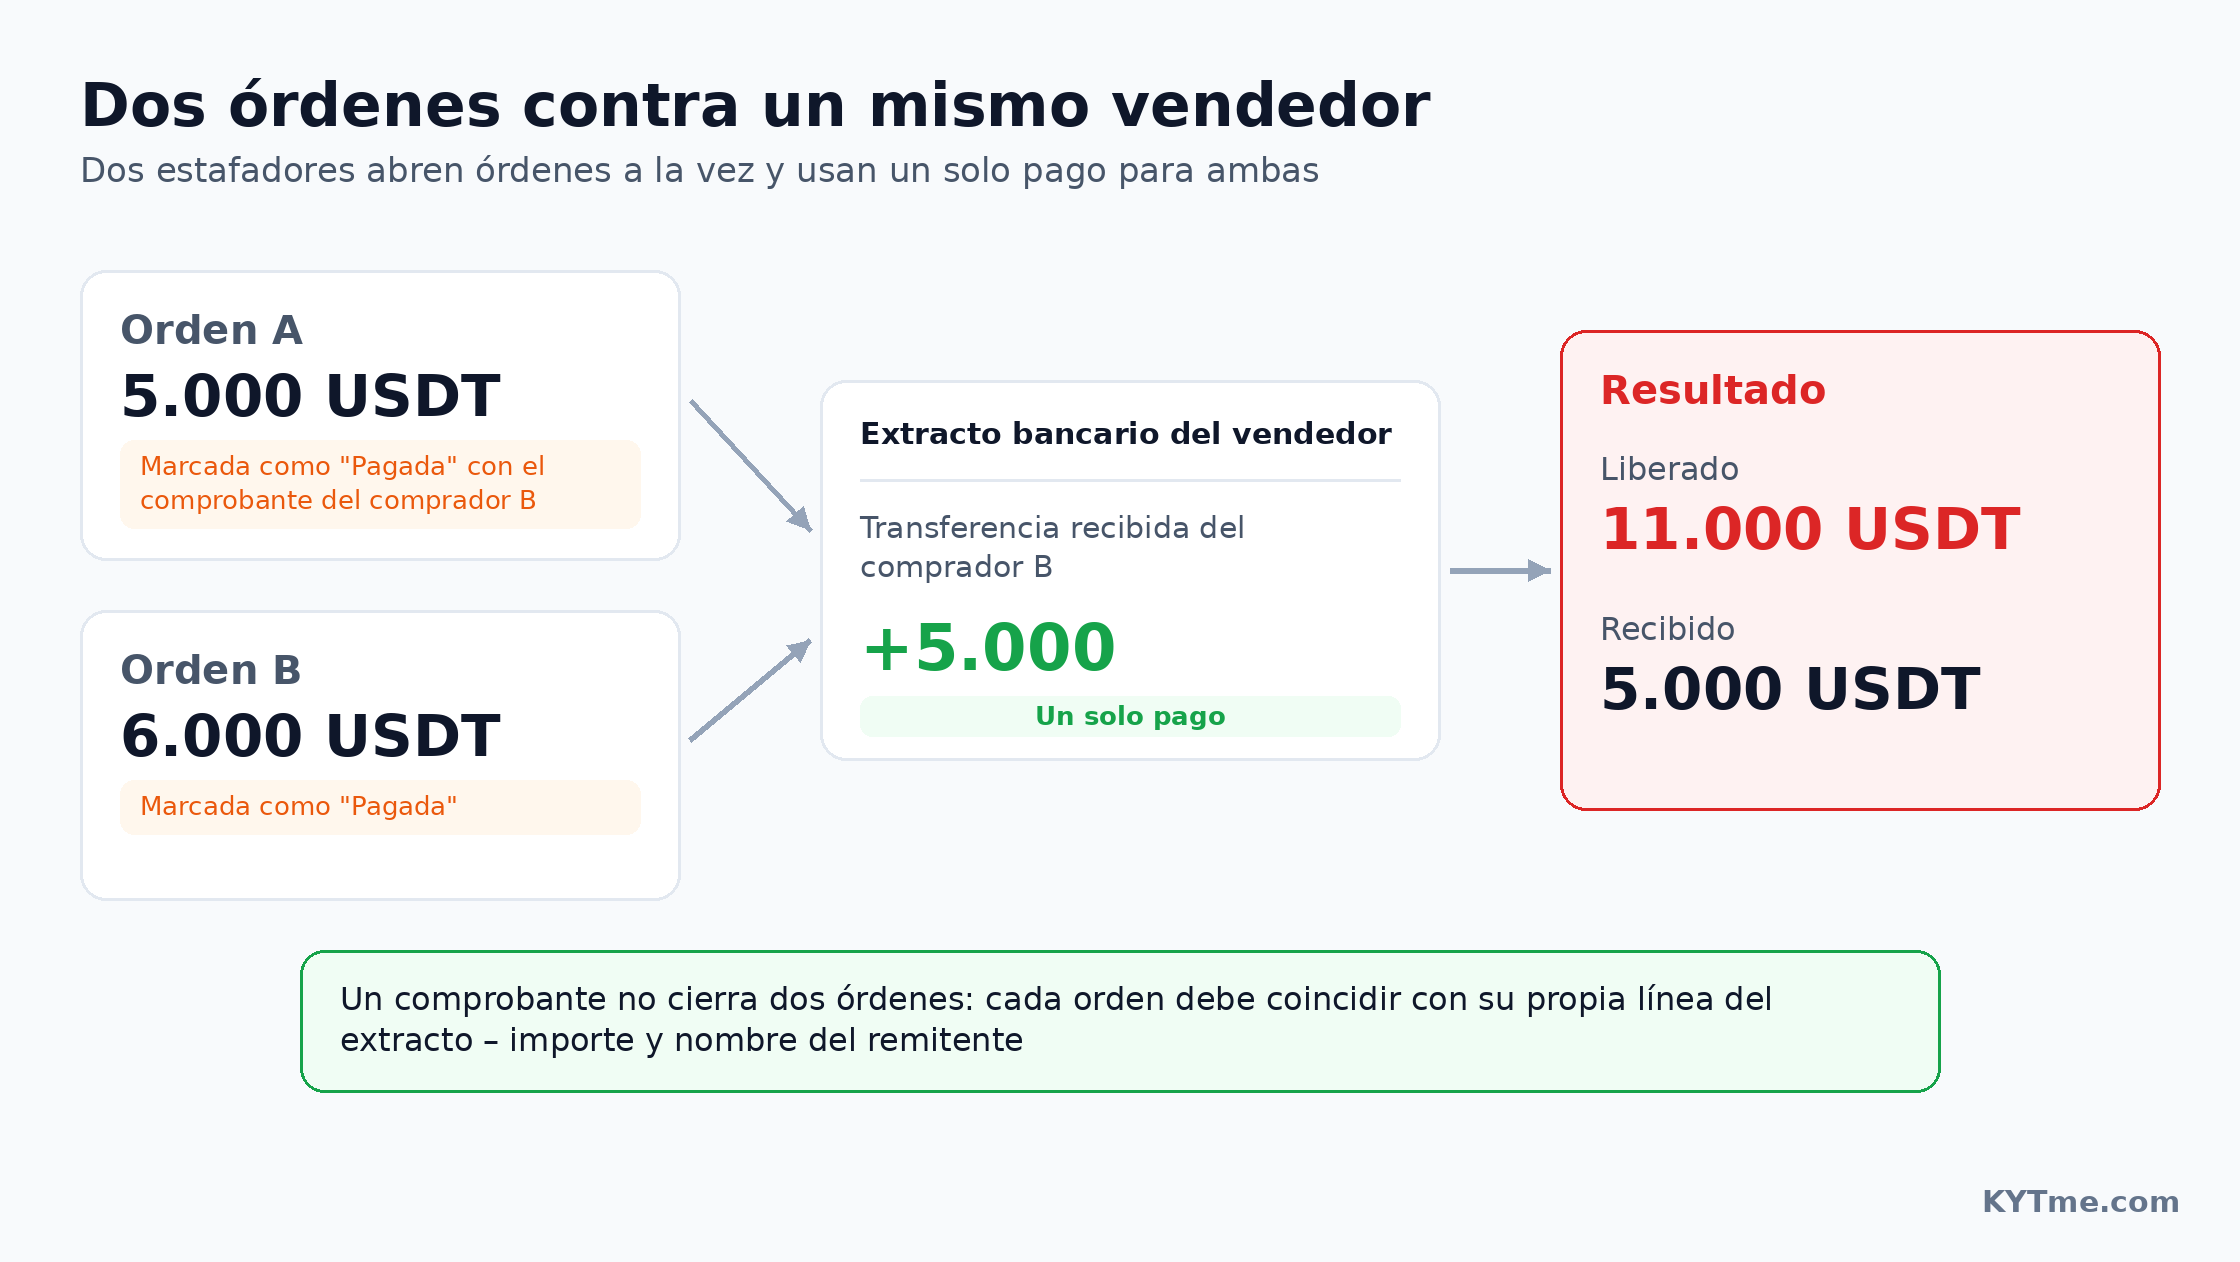
2. Dos órdenes sobre un mismo vendedor
Lo que Binance llama «estafa del triángulo» en su centro de ayuda es en realidad un esquema distinto, pese al nombre parecido. El equipo de soporte del exchange lo describe así. Dos estafadores abren órdenes con el mismo vendedor casi al mismo tiempo: uno por 5,000 USDT, el otro por 6,000 USDT. El segundo envía 5,000, y el primero presiona «Pagado» y adjunta el comprobante del segundo. El vendedor ve un pago de 5,000 en el estado de cuenta, lo asocia con la primera orden y libera las monedas de ambas. Al final, el vendedor entregó 11,000 USDT y recibió el pago de solo 5,000.
3. Comprobantes falsos, capturas de pantalla, SMS y aplicaciones bancarias falsas
Este es el esquema más extendido. El comprador presiona «Pagado» y envía una captura de pantalla de una transferencia que nunca ocurrió. A veces sí hay una transferencia, pero por centavos: el estafador envía al vendedor un monto simbólico y luego edita la cifra en la imagen del comprobante. El comprobante parece genuino porque el número de transacción y los datos bancarios que contiene son reales. Según una encuesta de Technext, casi la mitad de los comerciantes P2P nigerianos ha recibido al menos una vez un comprobante falso.
Las falsificaciones son cada vez más convincentes, y Argentina lo demuestra bien. En enero de 2024, ocho jóvenes en un beach club de Mar del Plata pidieron bebidas por un valor de 1 millones de pesos y las pagaron con una versión falsa de la aplicación Mercado Pago. Esta imita al popular monedero, muestra un «saldo infinito» y genera un comprobante casi indistinguible del real: el monto correcto, el nombre del destinatario, el diseño familiar. El grupo fue detenido, pero la aplicación sigue circulando. Más tarde, en la provincia de Formosa, se encontró una versión que incluso reproduce el sonido de la notificación de un pago entrante. Contra un vendedor P2P, una aplicación así funciona exactamente igual que contra un bartender: en la pantalla, todo parece un pago.
4. Contracargos, reversiones de pago y MED en Brasil
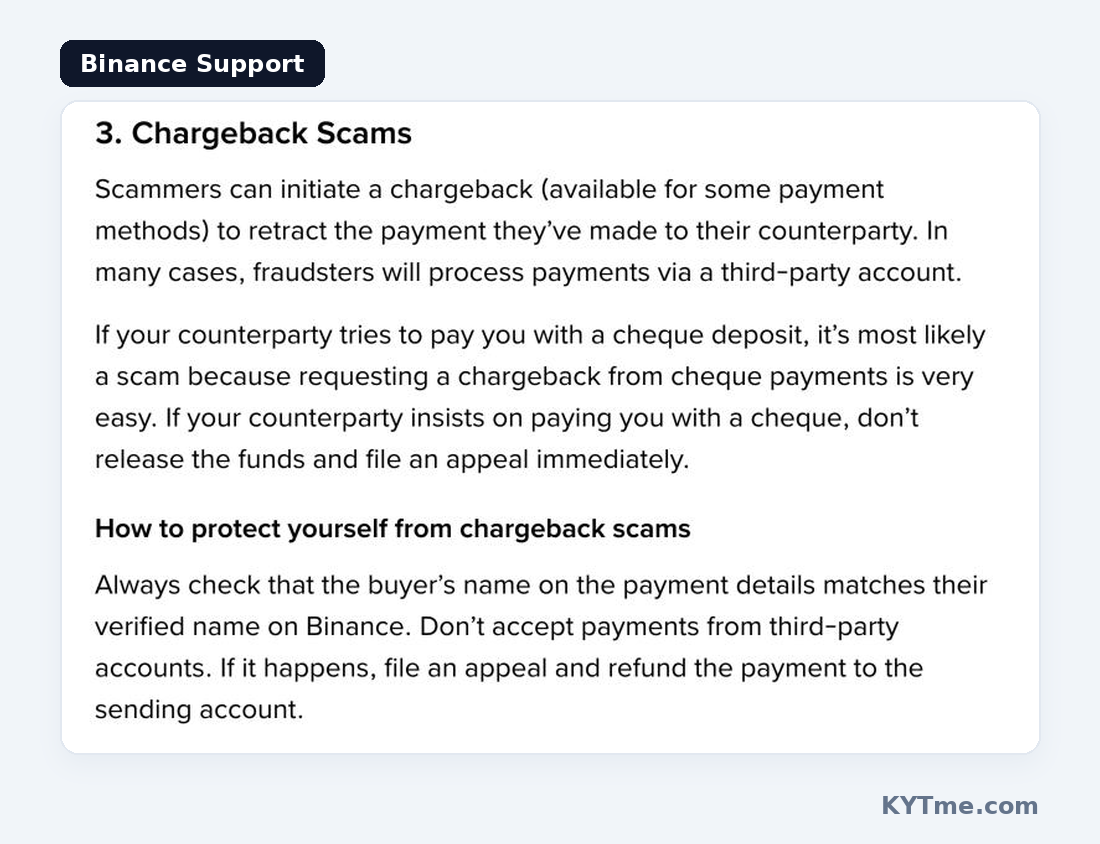
Aquí el dinero sí llega, pero luego se devuelve, como en la historia del vendedor de Hodl Hodl. El comprador recibe las monedas y luego disputa la transferencia con su banco, alegando ser víctima de un fraude o diciendo que nunca hizo el pago. Binance describe esto como un contracargo clásico.
En Brasil existe un mecanismo oficial para este tipo de reclamos: MED. Fue creado para devolver dinero a víctimas reales, pero ante una solicitud de MED, el banco del vendedor primero bloquea los fondos y solo después investiga el caso. Un pago puede disputarse no de inmediato, sino semanas después: otro vendedor brasileño, que operaba en Bisq, se enteró de una disputa 55 días después de la operación. En otros países los mecanismos tienen nombres distintos, pero la idea es la misma: en Nigeria, los bancos revierten pagos después de que se liberaron las monedas, y en Turquía, los abogados describen transferencias EFT enviadas en fines de semana y canceladas antes de que se liquiden.
5. Pix agendado (Pix programado)
Esta es una versión brasileña del comprobante falso. El estafador no envía un Pix, sino que programa uno para una fecha futura y reenvía la confirmación al vendedor. El servicio financiero Afinz explica que ese comprobante se ve casi real, excepto que en lugar de «Pagamento» dice «Agendamento de pagamento» - un pago programado. A veces la fecha simplemente se recorta. El vendedor libera las monedas, el estafador cancela la transferencia programada y el dinero nunca llega.
6. «Marcado como pagado pero nunca pagado» y soporte falso en el chat
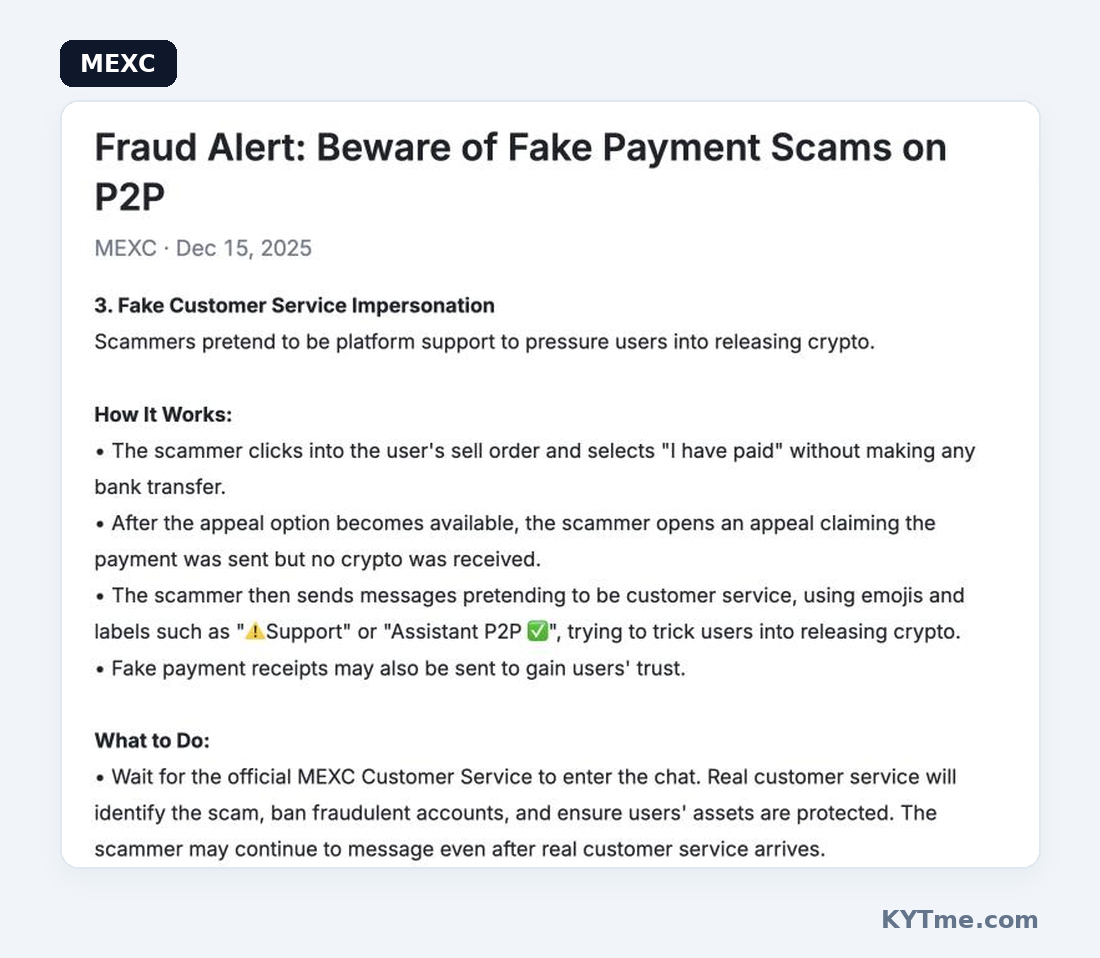
En diciembre de 2025, MEXC advirtió sobre un aumento de estos casos en Ucrania y describió el escenario en detalle. El estafador responde a un anuncio de venta y presiona «He pagado» sin enviar nada. En cuanto la opción de apelación está disponible, la abre y alega que envió el dinero pero no recibió las criptomonedas. Luego aparecen mensajes de «soporte» en el chat de la orden - con emojis y etiquetas como «⚠️Support» o «Assistant P2P ✅». El «agente» exige que se liberen las monedas o la cuenta será bloqueada, y envía un comprobante falso para parecer convincente. En el mismo aviso, MEXC advirtió sobre «acuerdos» y documentos falsos que los estafadores envían después de creada la orden.
7. Sobrepago con solicitud de reembolso de la diferencia
El comprador envía más del monto de la orden y pide que le devuelvan la diferencia, pero a otra cuenta, «porque esta está bloqueada». A menudo, el propio sobrepago provino de un tercero o se revierte después. El vendedor reembolsa el «excedente» con su propio dinero y se convierte en un eslabón de una cadena de blanqueo.
8. Tratos en Telegram y WhatsApp, inicios de sesión con código QR y falsas verificaciones de USDT
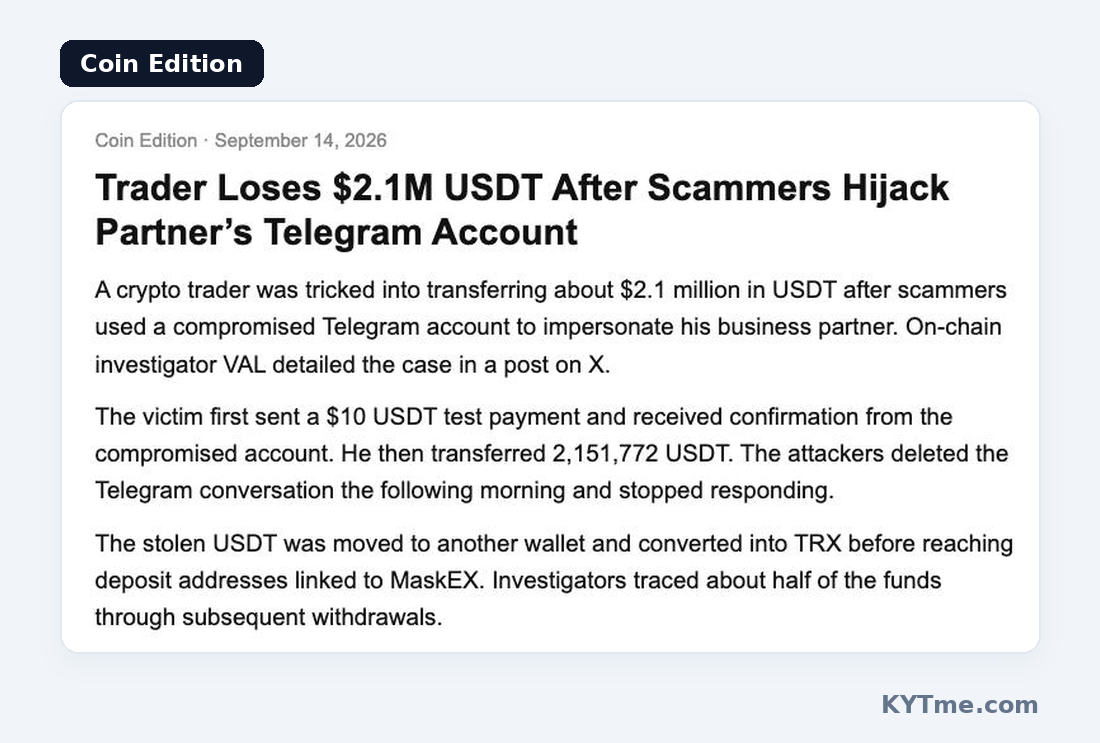
Cuando un trato sale de la plataforma, tanto el depósito en garantía como las reglas de disputa desaparecen. Aquí es donde ocurren las mayores pérdidas. En septiembre de 2026, el investigador on-chain VAL describió el caso de un trader que perdió 2,151,772 USDT. El trader hacía negocios con su socio a través de Telegram. Los estafadores secuestraron la cuenta del socio y, en su nombre, organizaron una gran transferencia.
El trader fue cuidadoso: primero envió un pago de prueba de 10 USDT y recibió confirmación en el chat de que había llegado. Solo entonces envió el monto principal. A la mañana siguiente el chat había sido eliminado, y el «socio» dejó de responder. El USDT robado se movió a otro monedero, se intercambió por TRX y se envió a direcciones de depósito en el exchange MaskEX. Seis días después, Tether congeló cerca de $1 millones, y los investigadores lograron rastrear aproximadamente la mitad de los fondos. El pago de prueba no ayudó: verifica la dirección, no a la persona del otro lado del chat.
También existen escenarios más pequeños pero muy extendidos. Un «comprador» en WhatsApp le pide a la víctima que verifique su USDT en un sitio web de terceros; la víctima conecta un monedero, firma una aprobación y pierde 4,678 USDT. En otra variante, en lugar de un código QR de pedido, el estafador envía un código QR para iniciar sesión en Binance, y en cuanto la víctima lo escanea, el estafador obtiene acceso a su cuenta.
9. Bizum inverso en España
Este esquema surgió de la venta en línea común, pero también afecta a los vendedores P2P que aceptan Bizum, el popular sistema de pagos instantáneos de España. En 2025, la policía española arrestó a 16 miembros de un grupo responsable de más de 200 víctimas y más de €480,000 en pérdidas.
Así es como operaban. En plataformas de clasificados, los estafadores se hacían pasar por compradores y decían que pagaban desde una cuenta de empresa, por lo que el vendedor tenía que «aceptar» el pago. En realidad, no enviaban una transferencia sino una solicitud de pago: el vendedor presionaba «confirmar» y enviaba su propio dinero a los estafadores. Para confundir a las víctimas, el grupo enviaba capturas de pantalla falsas de pagos entrantes y a veces llamaba haciéndose pasar por empleados del banco para «ayudar» con la transacción. El dinero pasaba por las cuentas de testaferros que alquilaban sus cuentas por una comisión. A quienes se resistían se les amenazaba con el mal uso de sus datos personales.
10. Un pago en dos plataformas y el recorte sistemático del pago
Muchos comerciantes publican anuncios idénticos en varios exchanges a la vez. Esta es la base de un esquema sobre el que MEXC advirtió en diciembre de 2025 tras una ola de casos en Kenia. El estafador encuentra el anuncio del vendedor en otra plataforma y completa ahí un trato normal: de hecho envía el dinero y recibe las monedas. Luego abre una orden con el mismo vendedor en MEXC, por el mismo monto y con los mismos datos de pago. No tiene intención de pagar dos veces: presiona «Pagado», y cuando el vendedor no libera las monedas, abre una apelación y sube el comprobante del primer trato. El comprobante es genuino, el monto y los datos coinciden, y un vendedor cansado, haciendo malabares con docenas de órdenes en distintos exchanges, puede fácilmente confundir un pago con dos.
El segundo esquema de este grupo no parece fraude hasta que haces los cálculos. En Nigeria se le llama kobo chopping: el comprador redondea el monto hacia abajo y paga de menos por unas pocas decenas o cientos de nairas. En la investigación de Breet, el monto pagado difería del monto del pedido en casi uno de cada tres tratos. Según las estimaciones del servicio, para un comerciante que realiza 500 tratos al día, estas pérdidas de «cambio pequeño» suman más de ₦2 millones al año. En Nigeria también hay «negociadores» que exigen su propia «ganancia» de ₦500-1,000 antes de liberar las monedas.
Cómo detectar el fraude P2P: señales de alerta y reglas para cada esquema
| Esquema | Señal de alerta | Regla |
|---|---|---|
| Triangulación, pago de terceros | El nombre del remitente no coincide con el nombre de la orden, la referencia dice «por el teléfono» | No liberes los fondos, abre una apelación, reembolsa a la cuenta del remitente |
| Dos órdenes para un mismo vendedor | Dos órdenes seguidas por montos similares, sin pago separado para una de ellas | Haz coincidir cada orden con su propia línea en el estado de cuenta |
| Comprobante falso, SMS, aplicación bancaria falsa | Hay un comprobante, el saldo no ha cambiado, el comprador te presiona | Verifica solo en tu aplicación bancaria |
| Chargeback, MED, cancelación de EFT | Cuenta corporativa, pago de noche o en fin de semana, monto grande de un usuario nuevo | Métodos de pago irreversibles, límites, conserva las pruebas |
| Pix programado | El comprobante dice «Agendamento», la fecha está recortada, el estado de cuenta muestra «lançamento futuro» | Libera los fondos solo después de que el dinero se acredite, verifica el ID de Pix |
| «Marcado como pagado» y soporte falso | «⚠️Soporte» en el chat, enlaces, amenazas de bloquear tu cuenta | El soporte no escribe en el chat de la orden, no firmes nada |
| Sobrepago | «Reembolsa la diferencia a otra cuenta» | Reembolsa solo al remitente, a través del soporte |
| Trato por Telegram, código QR, comprobante falso de USDT | Solicitud de pasar a un mensajero, escanear un código QR o conectar un monedero | Solo chat de la plataforma, verificación de dirección sin conectar un monedero |
| Bizum inverso | Solicitud de pago en lugar de un pago, «cuenta de empresa» | No apruebes nada para recibir dinero |
| Un pago en dos plataformas, pago incompleto | La orden repite una operación en otro exchange, comprobante de otra operación, monto ligeramente inferior | Haz coincidir cada pago con una orden en un exchange específico, verifica el monto hasta la última unidad |
Cómo resuelven las disputas las plataformas P2P
Una apelación es la principal línea de defensa tanto para vendedores como para compradores. Pero funciona según las reglas de cada plataforma específica, y el lado que pierde una disputa suele ser el que no conocía esas reglas de antemano: liberó las monedas demasiado pronto, eliminó el chat o presentó las pruebas equivocadas. Así es como funcionan las disputas en las plataformas más grandes.
Binance
Cuando una de las partes abre una apelación en Binance, la contraparte tiene 10 minutos para responder en el chat de la orden. Si ambas partes no llegan a un acuerdo, un agente de soporte se une a la disputa en un plazo de 24 a 48 horas. El agente revisa el chat de la orden y las pruebas que ambas partes han subido. Una captura de pantalla del chat no cuenta como comprobante de pago.
Binance tiene un procedimiento establecido para las situaciones comunes. Si el dinero provino de un tercero, el vendedor puede abrir una apelación de inmediato y reembolsar el pago a la cuenta de la que provino. Si el comprador pagó de más, las partes deben intentar primero resolverlo en el chat, y si eso falla, abrir una apelación y adjuntar el comprobante de pago.
Los requisitos de pruebas de Binance son estrictos. El video de evidencia debe grabarse con dos dispositivos: uno filma al otro mientras inicias sesión en tu aplicación bancaria y abres tu perfil e historial de transacciones. No se aceptan grabaciones de pantalla, no se permiten cortes ni ediciones, y el archivo no debe superar los 200 MB. El estado de cuenta bancario debe ser un PDF que cubra los últimos tres meses, descargado del banco, sin ediciones, recortes ni contraseña. Las fotos de un estado de cuenta convertidas a PDF son rechazadas.
OKX
OKX tiene las reglas de disputas más detalladas, y muestran claramente de qué lado se pone la plataforma en cada situación.
Si el nombre del pagador no coincide con el nombre verificado del comprador, las monedas no se liberan, el vendedor reembolsa el monto completo y el comprador paga las comisiones del reembolso. Las funciones P2P del comprador se suspenden por 15 días, y por 30 días si vuelve a ocurrir. Si el comprador pagó menos que el monto de la orden, debe pagar el resto dentro del plazo establecido; de lo contrario, el vendedor reembolsa lo recibido. Pero si el vendedor liberó las monedas antes de recibir el pago completo, la pérdida la asume el vendedor: OKX declara claramente que no es responsable de las pérdidas y no puede garantizar la recuperación.
Si el comprador envía un comprobante falso, el soporte cancela la orden, y después de tres cancelaciones de este tipo la cuenta del comprador se suspende. Si el comprador escribió «BTC», «OKX» o «P2P» en la referencia de pago, el vendedor puede liberar las monedas o reembolsar el dinero, y nuevamente el comprador paga las comisiones. Al contrario, si el comprador pagó el monto correcto desde su propia cuenta y el vendedor se niega a liberar las monedas, el soporte las liberará después de 12 horas. La excepción son las órdenes con un precio 10% o más por debajo del mercado: esta regla no aplica a ellas.
Vale la pena recordar la regla clave de OKX para quien opera en P2P: una vez que el intercambio se completa, todos los pagos son definitivos, a menos que la ley exija lo contrario. Recuperar monedas liberadas a través del soporte es casi imposible.
Bybit, Bitget y KuCoin
Bybit prohíbe los pagos de terceros. Si llega un pago de este tipo, el soporte aconseja al vendedor reembolsar al remitente y cancela la orden solo después de confirmar el reembolso. El propio exchange advierte que estas disputas pueden prolongarse, y algunas permanecen sin resolver durante mucho tiempo. Por eso es mejor no dejar que las cosas lleguen a una apelación y verificar el nombre del pagador antes de liberar las monedas.
Bitget exige que el nombre del titular de la cuenta bancaria coincida con el nombre verificado en el exchange y declara claramente que los pagos de terceros suelen estar vinculados al blanqueo de capitales y ponen en riesgo de congelación la cuenta del vendedor. Para los comerciantes, las reglas son aún más estrictas: las monedas deben liberarse dentro de los 30 minutos posteriores al pago, y las infracciones conllevan una advertencia, luego una suspensión de 24 a 72 horas y la pérdida del estatus de comerciante. Si se encuentran fondos ilícitos en una transacción, la cuenta se bloquea de inmediato y la información se transmite a las autoridades.
KuCoin describe seis esquemas comunes, desde confirmaciones de pago falsas y SMS hasta contracargos y dos órdenes simultáneas.
Reglas que siguen los comerciantes de P2P experimentados
Quienes operan en P2P todos los días coinciden en algo: lo que te protege no es la plataforma, sino la disciplina. Estas son las reglas que aparecen una y otra vez en los centros de ayuda de los exchanges y en los consejos de comerciantes de distintos países.
¿Qué implica el fraude P2P para el vendedor desde el punto de vista legal?
Un vendedor cuya cuenta recibió el dinero de una víctima parece un cómplice ante el banco y la policía. Demostrar que no sabías nada del esquema depende de ti, y las leyes se están endureciendo en 2026.
En Brasil, la Ley 15.397/2026 entró en vigor en mayo de 2026. Añadió un delito independiente al código penal: proporcionar tu cuenta bancaria para transacciones con fondos de origen delictivo, sancionado con 1 a 5 años de prisión. Se requiere dolo para una condena, pero alquilar una cuenta para manejar el volumen de operaciones P2P de otra persona ahora cae directamente bajo esta ley.
En Turquía, los casos de triangulación se tratan como fraude mediante bancos y sistemas de información según el artículo 158/1-f del código penal, y según la ley contra el blanqueo de capitales, la unidad de inteligencia financiera MASAK puede suspender las transacciones de una cuenta durante siete días hábiles.
En España, el Tribunal Supremo ha tratado desde hace tiempo a los «mulas de dinero» como cómplices de fraude, y una persona que no verificó una transacción a pesar de señales evidentes de que algo andaba mal puede ser acusada de blanqueo de capitales por negligencia. En julio de 2026, la policía desarticuló una red de 67 ciudadanos de la UE que habían abierto más de 800 cuentas, a través de las cuales pasaron €140 millones.
En septiembre de 2026, la Oficina Central de Investigación de India advirtió que una sola operación descuidada puede convertir a un vendedor de criptomonedas en sospechoso.
¿Dónde ayuda una comprobación de dirección y dónde no?
Los estafadores aprovechan la palabra «AML»: sitios de phishing se hacen pasar por servicios de verificación de USDT. Por eso es importante entender qué hace realmente una comprobación de dirección.
Ayuda cuando el riesgo está del lado cripto. Si un «vendedor» de Telegram te da una dirección para enviar fondos, una comprobación mostrará si está vinculada a estafas, mezcladores o direcciones sancionadas. Si estás comprando USDT, verificar las monedas entrantes mostrará si están vinculadas a la darknet o a un robo: monedas así pueden congelarse la próxima vez que las deposites en un exchange. Por último, un informe guardado y fechado es una prueba de que verificaste a tu contraparte antes de la operación. Los abogados turcos incluyen explícitamente este tipo de informes en el paquete de documentos para levantar la congelación de una cuenta.
Una comprobación no ayuda cuando todo ocurre dentro de un banco. El análisis de blockchain no puede ver la triangulación, los comprobantes falsos, las contracargos, el MED, los Pix programados o el Bizum inverso: no tiene forma de saber quién te envió liras o reales. Aquí solo funcionan la verificación del nombre, esperar a que el dinero se acredite y rechazar pagos de terceros.
Preguntas frecuentes sobre fraude P2P
No siempre, pero siempre es un riesgo. Incluso si se trata de un familiar del comprador, para el banco recibiste dinero de un tercero, y si hay una disputa o reclamo, serás tú quien responda por ello. Las reglas de Binance, OKX, Bybit y Bitget son las mismas: no liberar las monedas, reembolsar al remitente y abrir una apelación.
Este artículo tiene fines exclusivamente informativos y no constituye asesoría legal.
