PaperTrade informó intentos de manipular los precios de mejor oferta y demanda (BBO, por sus siglas en inglés) en Hyperliquid el 10 y el 11 de octubre de 2026. Estas cotizaciones se usaban para valorar posiciones de trading sintéticas. El proyecto reconoció los intentos el 11 de octubre. La cuenta examinada en este análisis retiró 1,279,106.191184 USDC más de lo que depositó en la plataforma.
PaperTrade liquidaba las posiciones cerradas al punto medio entre la mejor oferta y demanda vigentes. Al mismo tiempo, el ajuste a la baja de la ganancia, el llamado recorte (haircut), se calculaba usando un tamaño de posición de referencia fijo.
Direcciones y sus roles
Todas las direcciones a continuación están en la red HyperEVM, que utiliza el chain ID 999.
| Red | Dirección | Función establecida |
|---|---|---|
| HyperEVM | 0x2025137a136bea7446deba681cbfc7cf1970840e | La cuenta de trading examinada en este análisis. |
| HyperEVM | 0x6cd5661646289fb6e65ea5c032310fded797d0a2 | El contrato proxy del exchange que registra posiciones, saldos y retiros. |
| HyperEVM | 0xa9b4c7b7ca5835652d81e25739c870d49f39cc2e | El contrato proxy de PriceOracle, el componente que obtiene los datos de precios. |
| HyperEVM | 0x3997ffc8cbd281d4fc8d0548e505ae2fbbbd985a | La implementación de PriceOracle ejecutada en las transacciones examinadas de apertura y cierre de la posición. |
Contexto
PaperTrade ofrecía trading apalancado en posiciones sintéticas respaldadas por el pool de liquidez Martingaler. Abrir una posición generaba una exposición de trading interna: PaperTrade no colocaba una orden de compra o venta equivalente del activo real en Hyperliquid. Cuando se cerraba una posición, su resultado financiero, la ganancia o pérdida (PnL), se liquidaba con los fondos del pool.
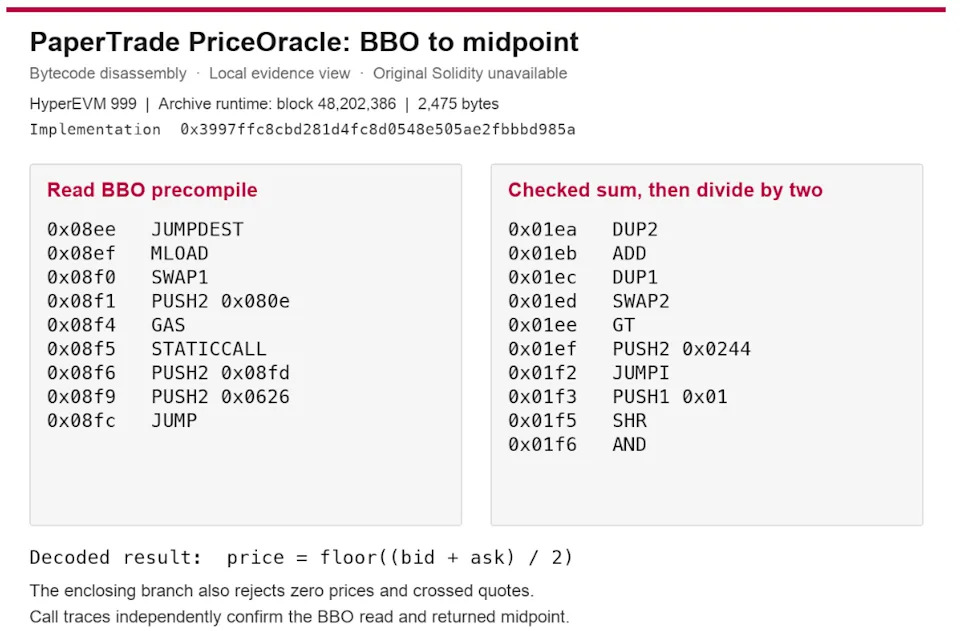
PriceOracle obtenía los precios actuales de mejor oferta y demanda en Hyperliquid mediante un mecanismo especial del sistema llamado precompilado, en la dirección 0x080e, y luego calculaba el punto medio de esos precios. Este se usaba como precio de ejecución de la operación. Cuando se cerraba una posición con ganancia, se aplicaban una banda de umbral, un ajuste de la ganancia por impacto de precio asimétrico y una comisión sobre los cierres con ganancia. Si no había suficiente liquidez para un pago, los pagos se ponían en cola.
Así, el precio provenía de las mejores cotizaciones de Hyperliquid, mientras que la posición sintética estaba respaldada por el pool de PaperTrade. El monto del pago dependía del tamaño de la posición, aunque no necesariamente se ejecutaba en el mercado una operación del tamaño correspondiente al punto medio utilizado.
Cómo se desarrollaron los hechos
Todas las marcas de tiempo a continuación están en Tiempo Universal Coordinado (UTC). Las cuatro etapas describen la apertura y el cierre de la posición de la cuenta examinada, sus operaciones externas y sus retiros.
1. Apertura de la posición
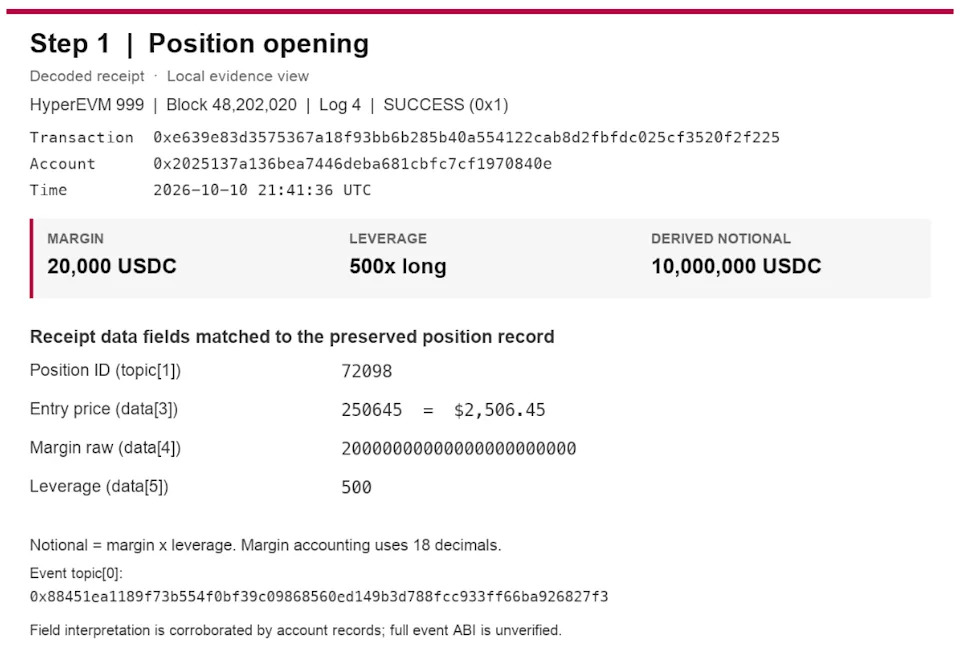
El 10 de octubre a las 21:41:36, la cuenta 0x2025137a136bea7446deba681cbfc7cf1970840e abrió una posición larga en ETH, una apuesta a que el precio de Ethereum subiera, numerada 72098. Esto ocurrió en la transacción 0xe639…f225.
2. Cierre de la posición
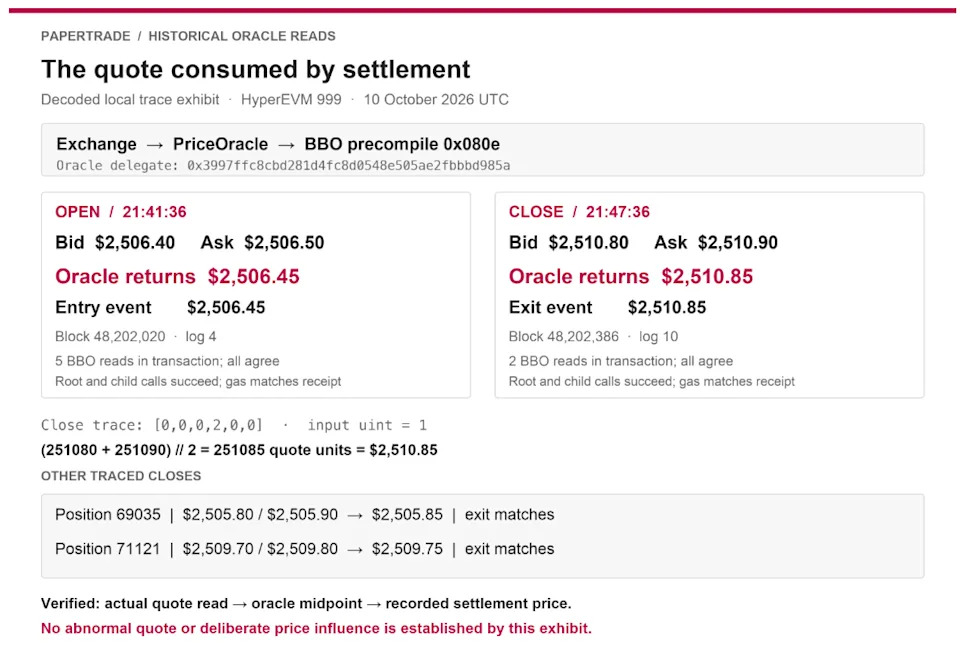
Seis minutos después, a las 21:47:36, la posición se cerró en la transacción 0xb5bc…df42d. El registro de cierre muestra un precio de salida de $2,510.85. Durante ese tiempo, el precio se movió a favor de la posición en aproximadamente 17.55 puntos básicos.
El rastro histórico de llamadas muestra la secuencia Exchange → PriceOracle → el mecanismo del sistema para obtener las mejores cotizaciones BBO 0x080e. Este mecanismo devolvió los valores 251080 y 251090 en unidades de $0.01, es decir, una oferta de $2,510.80 y una demanda de $2,510.90. PriceOracle devolvió 251085, correspondiente al precio de $2,510.85 registrado cuando la posición se cerró exitosamente. Ambas lecturas de cotizaciones BBO en esta transacción muestran los mismos valores.
El spread entre la oferta y la demanda fue de $0.10, aproximadamente 0.40 puntos básicos. La cifra de 17.55 puntos básicos refleja el rendimiento de la posición entre la entrada y la salida durante seis minutos, no una desviación respecto de un precio de mercado independiente. Ninguna de las dos cifras por sí sola demuestra que la cotización fuera anormal o influenciada deliberadamente. Este ejemplo muestra cómo funcionaron las reglas de liquidación registradas. El trading apalancado ordinario sigue siendo una explicación suficiente para esta operación en particular.
Esta es la etapa en la que el precio de entrada se convierte en un pago. Los precios se expresan en unidades de $0.01, por lo que la banda de umbral, calculada redondeando hacia abajo a un número entero, es:
El resultado coincide con el cálculo registrado al cierre de la posición. Los valores de la tabla están redondeados a seis decimales; los cálculos intermedios se realizaron con precisión completa.
| Paso de cálculo | Fórmula | Monto, USDC |
|---|---|---|
| Ganancia bruta después de la banda de umbral | 10,000,000 × m | 17,355.223523 |
| Ganancia ajustada | Ganancia bruta × coeficiente | 13,494.728986 |
| Comisión por cierre con ganancia | Ganancia ajustada × 2% | 269.894580 |
| Ganancia neta después de la comisión | Ganancia ajustada − comisión | 13,224.834407 |
Con los mismos precios y parámetros, una posición hipotética de $500K habría generado 661.241720 USDC después de la comisión. La posición registrada de $10M generó 20 veces más, mientras que la reducción porcentual de la ganancia por el ajuste de impacto en el precio se mantuvo igual en ambos casos, en 22.243992%.
Así, un movimiento de precio de $4.40 produjo una ganancia de 13,224.834407 USDC en la posición examinada. En los cinco segundos previos al cierre de esta posición, la cuenta no realizó operaciones de ETH que resultaran en la ejecución de una orden. Por lo tanto, este ejemplo establece cómo se calculó el pago, pero no revela una operación manipuladora correspondiente.
Un pump de 100x, un préstamo de $75M y una reversión de la blockchain: ¿qué pasó con Tectonic?5 sept 2026Leer más
3. Operaciones externas y liquidaciones repetidas
Entre las 22:01:00 y las 22:03:00, la misma cuenta realizó 597 operaciones de ETH en Hyperliquid: compró 6,058.1450 ETH y vendió 383.0414 ETH. El historial más completo recopilado de la cuenta contiene 10,427 operaciones de ETH con un volumen total de aproximadamente $231.84M.
El historial de PaperTrade registra 337 posiciones de ETH cerradas, incluyendo 296 cerradas con ganancia. Las posiciones con ganancia abarcaron seis tamaños nocionales, de $500K a $10M. La exposición total se construyó a lo largo de varias posiciones.
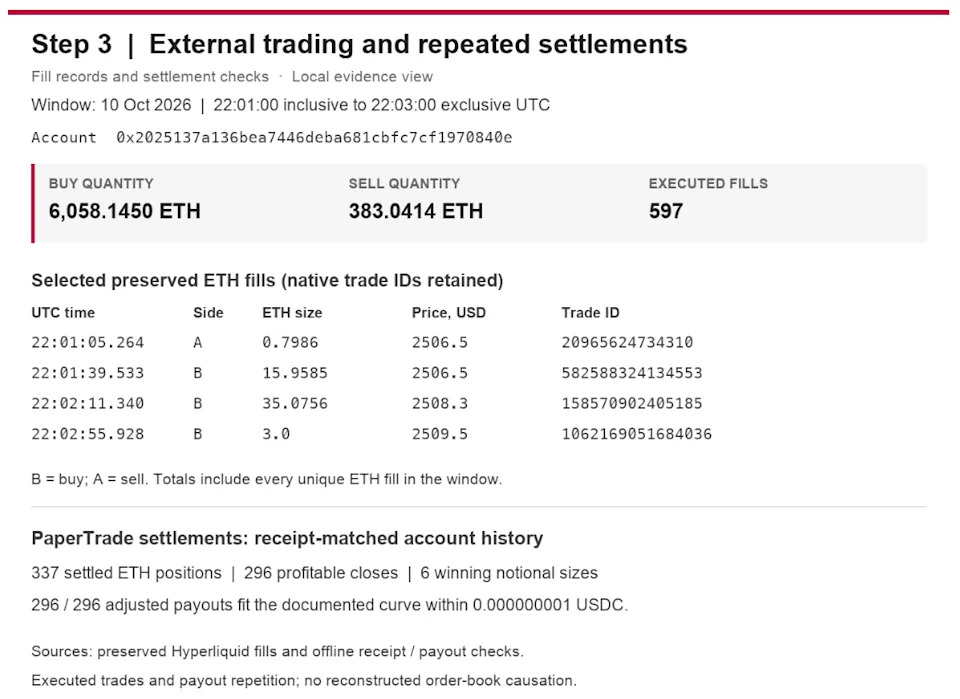
De los 296 cierres con ganancia, 62 ocurrieron dentro de un segundo de una operación de ETH realizada por la misma cuenta. En 52 casos, la coincidencia temporal involucró únicamente operaciones en las que la cuenta actuó como maker, es decir, proporcionó liquidez al mercado. En otros 10 casos, hubo operaciones en las que la cuenta actuó como taker, ejecutando órdenes ya colocadas. Estos últimos diez casos se encuentran dentro de tres transacciones de cierre de posición en un lapso de dos segundos.
Por ejemplo, la posición 69035 se cerró con ganancia en una posición corta, una apuesta a que el precio caería, en $2,505.85, mientras que ventas como taker en $2,505.80 se ejecutaron en un momento cercano. En comparación, el cierre de la posición 71121 coincidió en el tiempo con diez compras como maker.
La traza de transacción reconstruida para la posición 69035 muestra cotizaciones de $2,505.80 y $2,505.90, cuyo punto medio es el $2,505.85 registrado. La transacción de la posición 71121 muestra de manera similar precios de $2,509.70 y $2,509.80, y el oráculo devuelve el punto medio de $2,509.75. Así se han establecido las cotizaciones de entrada reales para estas transacciones.
Comprobar una influencia deliberada en el precio requiere datos secuenciales sobre las cotizaciones en todo el mercado, sobre las órdenes colocadas y canceladas, así como un precio de mercado independiente para el mismo período. Una marca de tiempo coincidente por sí sola no es suficiente.
4. Retiros
Durante el período examinado, cinco retiros del Exchange coincidieron con registros de transacciones exitosos y acreditaciones de USDC en la red HyperCore.
| Hora de retiro, UTC | Monto, USDC | Transacción de HyperEVM |
|---|---|---|
| 10 de octubre, 21:13:59 | 17,961.112612 | 0x9979…cd72 |
| 10 de octubre, 21:34:09 | 131,739.237844 | 0x9a27…3fbc |
| 10 de octubre, 22:06:48 | 1,543,488.792097 | 0x4162…23b0 |
| 10 de octubre, 22:13:21 | 735,681.502282 | 0x136e…abd6 |
| 11 de octubre, 02:10:35 | 50,336.049203 | 0x0223…ac48 |
| Total retirado | 2,479,206.694038 |
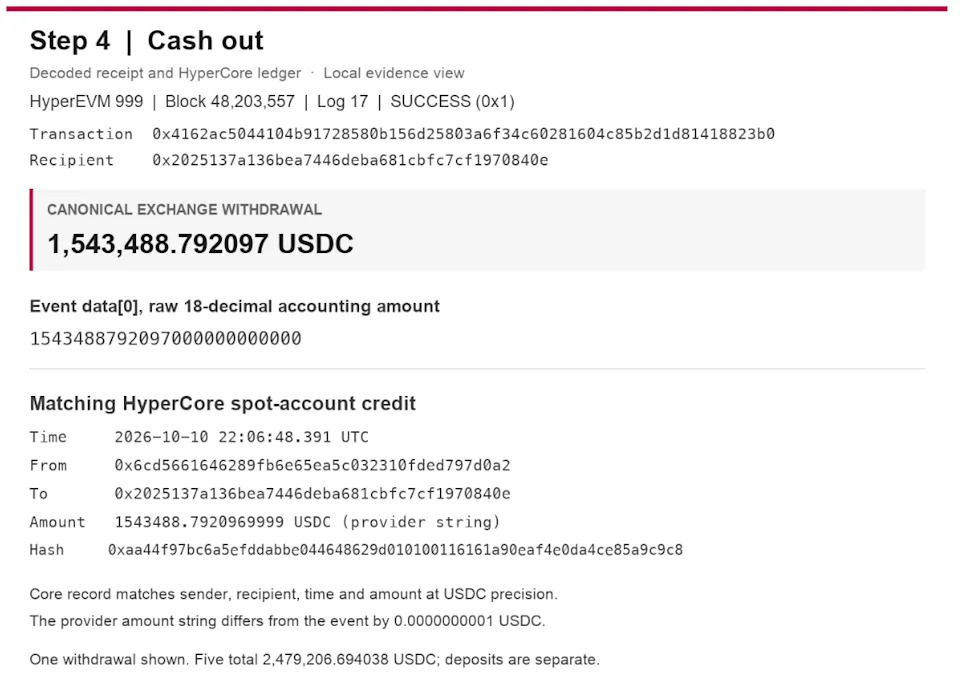
Los depósitos totales ascendieron a 1,200,100.502854 USDC, incluyendo redepósitos de fondos previamente retirados. Al restar los depósitos del total de retiros se obtiene una salida neta de la cuenta de 1,279,106.191184 USDC.
Al mismo tiempo, el total de retiros incluye capital inicial devuelto y fondos reutilizados.
Un punto medio de BBO sin verificación de precio de mercado independiente
La rama decodificada de PriceOracle rechaza precios en cero y cotizaciones no válidas en las que el precio de compra (bid) es mayor que el de venta (ask), y luego devuelve el punto medio actual de las dos cotizaciones. El código no contiene ningún promedio de precios durante un período ni ninguna verificación independiente de desviación significativa respecto del precio de mercado.
Estas verificaciones confirman que las cotizaciones tienen un formato y una relación válidos, pero no evalúan si existe suficiente liquidez real para respaldar una posición sintética del tamaño correspondiente.
El porcentaje de ajuste no depende del tamaño de la posición
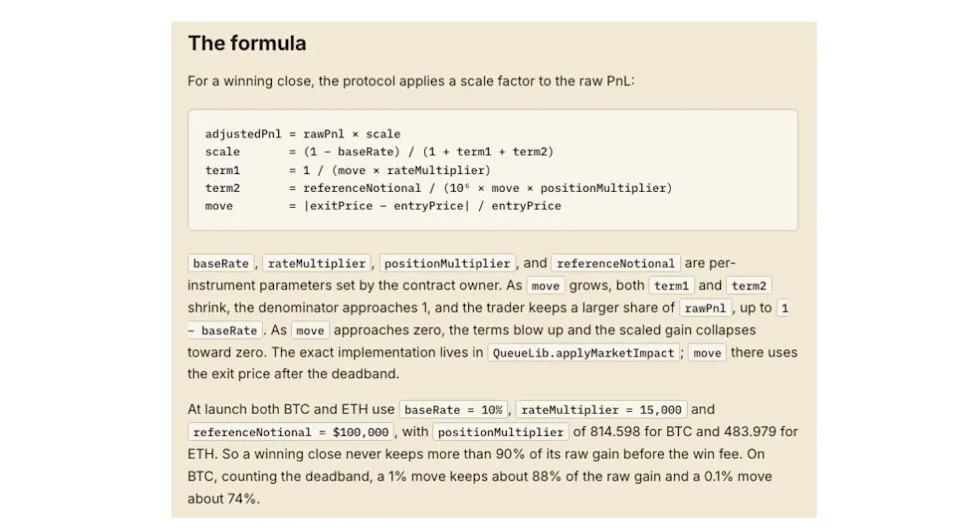
La fórmula asimétrica de impacto en el precio usa el parámetro fijo referenceNotional, un monto nocional tomado como base de cálculo, en lugar del tamaño real de la posición. Por eso el monto monetario del pago aumenta con el tamaño de la posición, pero el porcentaje de ajuste se mantiene igual.
Para los seis tamaños de posición, los resultados de los 296 cierres rentables coinciden con la curva de cálculo documentada con una diferencia máxima de 0.000000001 USDC.
La respuesta de PaperTrade y la devolución de los fondos
En una declaración del 11 de octubre, PaperTrade reconoció que durante la noche se habían hecho intentos de manipular los mejores precios de compra y venta (BBO) de BTC y ETH en Hyperliquid. El proyecto explicó que estos intentos fueron posibles debido a límites de interés abierto demasiado laxos en el lanzamiento de la plataforma. También dijo que había comenzado a ajustar los límites directamente on-chain y a nivel del relayer, el componente que transmite las solicitudes de trading.
PaperTrade también dijo que uno de los usuarios que obtuvo ganancias devolvió casi la totalidad de lo ganado a través de nuevas cuentas. La cuenta examinada registró 30 liquidaciones posteriores que generaron pérdidas de 450,000 USDC. Estas pérdidas ya están incluidas en el cálculo del flujo neto de salida.
Sin embargo, los cambios en los límites y la devolución de fondos a través de otras cuentas no han sido confirmados de forma independiente.
