Au troisième trimestre 2026, l'offre totale de stablecoins a augmenté de moins de 1%, mais les plus grands détenteurs réallouaient activement leurs fonds. L'offre de RLUSD a progressé de 59%. Les plateformes d'échange crypto ont réduit leurs avoirs en USDT de plusieurs milliards de dollars et renforcé leurs positions dans d'autres stablecoins. Nombre de ces alternatives offrent des récompenses pour la détention de fonds ou s'accompagnent d'accords de partage des revenus.
De combien l'offre de stablecoins a-t-elle augmenté au T3 2026?
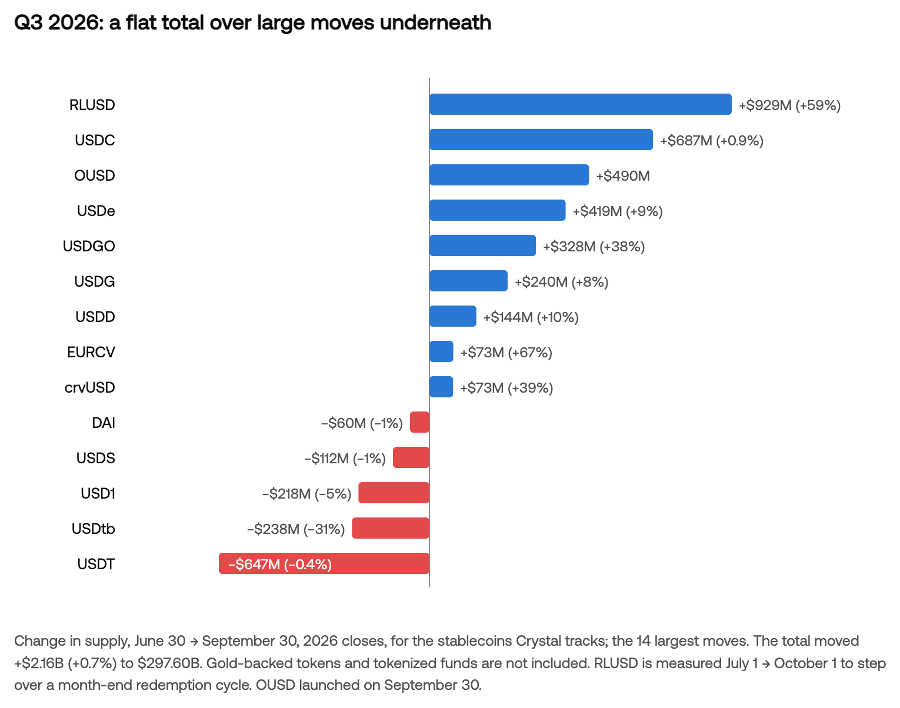
L'offre des stablecoins couverts est passée de 295.4 milliards de dollars le 30 juin à 297.6 milliards de dollars le 30 septembre, soit une hausse de 2.2 milliards de dollars. Le RLUSD est arrivé en tête, avec une progression de $929M (+59%). Il a été suivi par l'USDC (+$687M), l'USDe (+$419M), l'USDGO (+$328M) et l'USDG (+$240M). Le stablecoin Open USD (OUSD), lancé le 30 septembre, a terminé sa première journée avec $490M en circulation.
L'offre d'USDT a chuté de $647M, soit à peine 0.4% de sa base de départ de 184 milliards de dollars. L'offre d'USDtb s'est contractée de près d'un tiers, soit $238M, et l'USD1 a reculé de $218M. Le bilan trimestriel précédent couvre les évolutions du marché au deuxième trimestre.
Ce chiffre global quasiment inchangé masque l'ampleur des mouvements entre détenteurs. Les plus grands détenteurs de stablecoins ont effectué des transactions totalisant environ 32 milliards de dollars lorsque tous les mouvements sont comptabilisés sans compensation des variations opposées. La plupart de ces transactions se sont toutefois annulées mutuellement. L'indicateur clé n'est pas le volume total des fonds déplacés, mais qui les a déplacés et vers quels stablecoins.
Cinq schémas de comportement des plus grands détenteurs
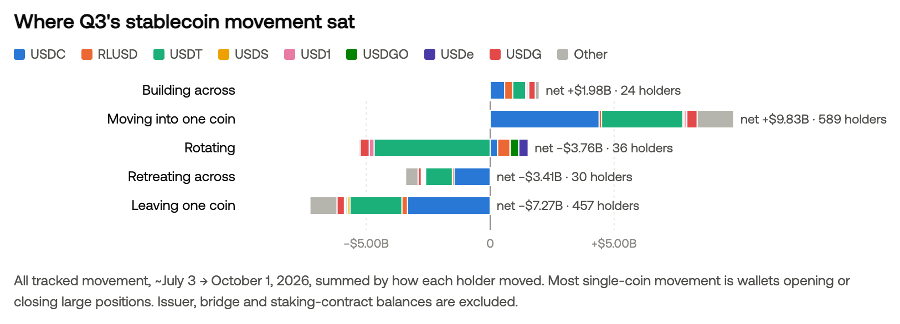
Chaque détenteur majeur a été classé dans l'une des cinq catégories selon l'évolution de ses soldes dans les stablecoins couverts:
- Renforcement de positions dans plusieurs actifs: le détenteur a augmenté ses avoirs dans plusieurs stablecoins et n'en a presque rien réduit.
- Basculement vers un seul actif: le détenteur a nettement augmenté ses avoirs dans un stablecoin tout en laissant ses positions dans les autres pratiquement inchangées.
- Réallocation entre actifs: le détenteur a augmenté ses avoirs dans certains stablecoins et les a réduits dans d'autres.
- Réduction de positions dans plusieurs actifs à la fois: le détenteur a réduit ses avoirs dans plusieurs stablecoins sans presque rien ajouter.
- Sortie d'un seul actif: le détenteur a nettement réduit ses avoirs dans un stablecoin tout en laissant ses positions dans les autres pratiquement inchangées.
Les plus gros volumes se sont concentrés dans les deux catégories mono-actif: les basculements vers un seul stablecoin ont totalisé +9.8 milliards de dollars, et les sorties d'un seul actif -7.3 milliards de dollars. Cela reflète en grande partie l'ouverture et la fermeture de positions importantes par des portefeuilles. Ces transactions comprennent, par exemple, la création de nouveaux portefeuilles de conservation, des règlements hors plateforme d'échange et des retraits d'actifs vers des portefeuilles que les propriétaires contrôlent eux-mêmes.
Les catégories dans lesquelles les détenteurs ont modifié leurs positions dans plusieurs stablecoins à la fois portent sur des montants plus faibles, mais en disent plus long sur les préférences du marché. Elles montrent quels actifs les détenteurs ont eux-mêmes choisis. La quasi-totalité des participants de ces groupes sont des plateformes d'échange, des plateformes de prêt et des protocoles identifiés.
Les portefeuilles des émetteurs, des ponts et des contrats de staking étant exclus de l'analyse, et les données ne couvrant que les plus grands détenteurs de chaque actif, le solde net des cinq catégories s'établit à environ -2.6 milliards de dollars, bien que l'offre totale de stablecoins ait augmenté de 2.2 milliards de dollars.
Les graphiques ne montrent que les évolutions du troisième trimestre.
Les coffres de prêt et les plateformes de trading ont constitué des positions dans plusieurs stablecoins à la fois
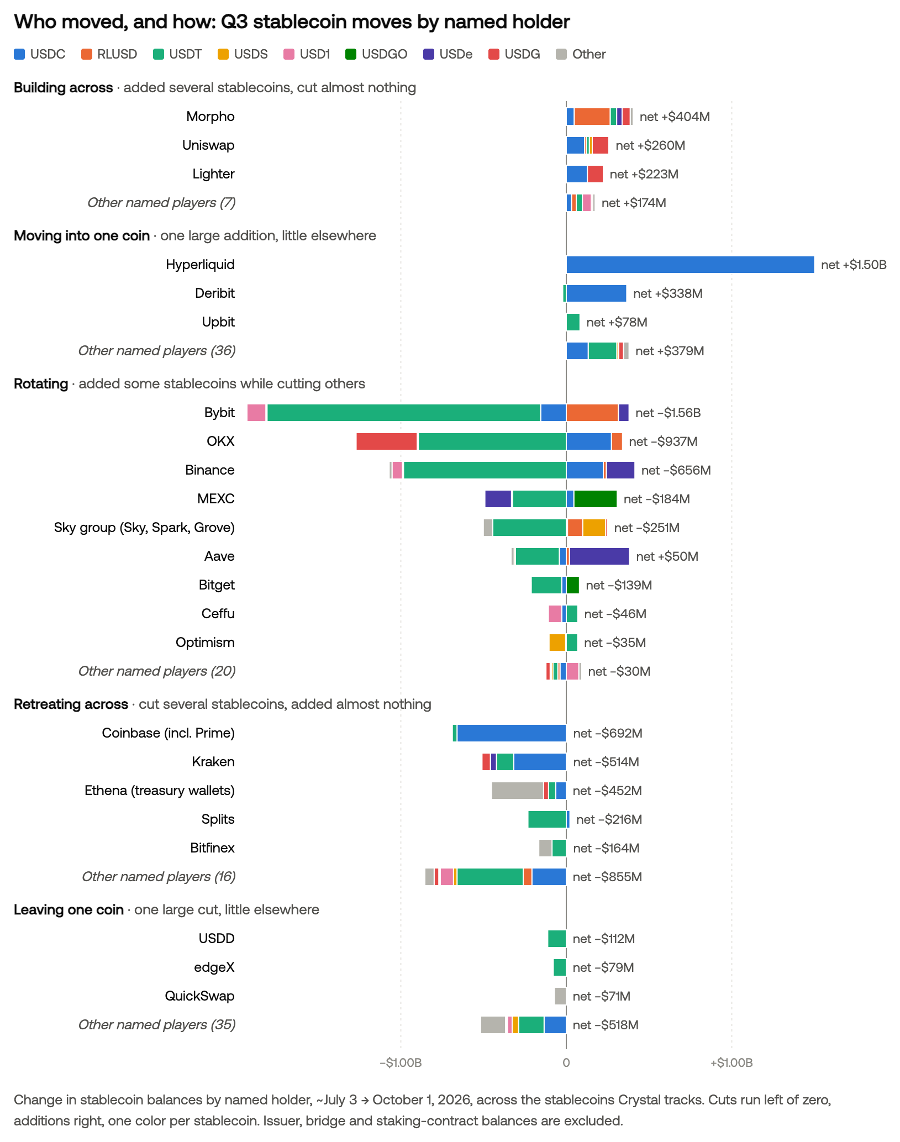
Trois plateformes ont augmenté leurs avoirs dans plusieurs stablecoins en même temps, sans quasiment rien réduire. Les actifs de Morpho, un protocole de prêt, ont progressé de $404M sur six stablecoins. RLUSD y a contribué le plus (+$218M). De plus, $49M en USDG ont été ajoutés sur Robinhood Chain.
Uniswap, une plateforme d'échange décentralisée dont la liquidité des pools de trading augmente lorsque les fournisseurs de liquidité déposent davantage de tokens, a ajouté $260M. La majeure partie de la hausse provient de USDC (+$111M) et de USDG (+$101M).
Lighter, une plateforme d'échange de contrats à terme perpétuels, a augmenté ses soldes de stablecoins de $223M. Sur sa principale place de trading, elle utilise USDC comme garantie de base, et le volume de cet actif y a progressé de $127M. La version plus récente de Lighter sur Robinhood Chain utilise USDG pour le règlement en dollars et a ajouté $96M dans ce stablecoin.
La croissance de Morpho résulte d'arrangements individuels. Environ $247M de la hausse provient d'un seul dépôt: Spark a placé son propre RLUSD, jusqu'à un plafond de $250M, dans le nouveau coffre Sentora x Spark. Cette allocation a été approuvée dans le cadre de la mise à jour de gouvernance de Spark en septembre 10.
Les autres coffres Morpho travaillant avec RLUSD ont diminué d'environ $29M sur la même période. La hausse nette de RLUSD sur Morpho s'est donc élevée à $218M. À la fin du trimestre, la quasi-totalité du dépôt de Spark attendait encore des emprunteurs, ce qui signifie que les fonds avaient été placés dans le coffre de prêt mais n'avaient pas encore été prêtés.
La croissance des autres coffres Morpho était également liée à des arrangements de partenariat. Le principal coffre Sentora pour RLUSD offre un rendement nominal d'environ 5.4%, dont près de la moitié est versée sous forme de récompenses hebdomadaires en RLUSD. Le coffre EURCV de Steakhouse offre un taux fixe de 3% défini par son curateur, l'entité qui gère les paramètres du coffre. La majeure partie des fonds déposés y reste toutefois non prêtée. Une partie de la croissance de Morpho est également liée à la demande des emprunteurs: du USDe supplémentaire est utilisé comme garantie pour emprunter du RLUSD.
Dans le cas de Morpho, les partenaires derrière les coffres ont joué le rôle clé dans l'augmentation des soldes. La majeure partie de la croissance trimestrielle provient d'un sponsor, d'un curateur ou d'un budget de récompenses.
Pourquoi l'USDC a-t-il progressé sur les plateformes de dérivés?
La plus forte hausse individuelle du trimestre a concerné un seul stablecoin. Les dépôts des traders sur Hyperliquid, une plateforme de contrats à terme perpétuels, ont progressé de 1.5 milliards de dollars pour atteindre environ 7.2 milliards de dollars. Toute la hausse concernait l'USDC. Sur Deribit, les avoirs en USDC ont augmenté de $365M supplémentaires. Les deux plateformes perçoivent des revenus liés à l'utilisation de l'USDC.
Hyperliquid
Le 26 août, Hyperliquid a adopté de nouvelles règles pour la gestion de l'USDC. La réserve garantissant l'USDC des traders est détenue par Coinbase. L'entreprise reverse la majeure partie des revenus tirés du placement des actifs de réserve au protocole. Selon des rapports, ces fonds servent au rachat du token HYPE, c'est-à-dire que le projet lui-même achète des tokens sur le marché.
La croissance était également concentrée sur un petit groupe de participants. Environ trois quarts de la hausse nette du trimestre provenaient d'un seul groupe de portefeuilles qui a transféré de l'USDC via un pont inter-chaînes et l'a déposé sur Hyperliquid. Il s'agit très probablement d'une seule société de trading. Sur l'ensemble des dépôts, les transferts de $100K ou plus représentaient environ 2% du nombre total de transactions, mais 80% de la valeur totale.
Deribit
Coinbase est propriétaire de Deribit et finance des récompenses en USDC pour la détention de fonds sur la plateforme. Le 1 août, l'entreprise a étendu le programme de récompenses à environ 70 pays supplémentaires. Deribit a également lancé plus de 100 contrats réglés en USDC.
Le 1 octobre, dernier jour de la période couverte par l'étude, les contrats à terme perpétuels de Coinbase International ont été transférés vers Deribit. Ce changement n'apparaîtra donc que dans les données du quatrième trimestre.
La croissance de l'USDC sur les plateformes de dérivés s'explique donc non seulement par les préférences des traders, mais aussi par les incitations économiques que reçoivent les plateformes de trading elles-mêmes. En août, Circle et Coinbase ont renouvelé leur accord de partage des revenus aux mêmes conditions. Coinbase précise que l'accord peut être renouvelé en continu. Une partie des revenus que perçoit Coinbase est reversée aux plateformes où l'USDC est détenu.
Les soldes de fin de trimestre présentent une image plus contrastée. Sur les plateformes de contrats à terme perpétuels on-chain suivies, la quasi-totalité des stablecoins est de l'USDC. La principale exception est Aster, où dominent l'USDT et l'USD1. Cependant, l'essentiel du trading de dérivés se déroule encore sur de grandes plateformes d'échange centralisées, dont les avoirs en stablecoins sont majoritairement en USDT.
Pourquoi les plateformes d'échange ont-elles réduit leurs avoirs en USDT au T3 2026?
Les décisions des acteurs du marché sont les plus visibles dans le groupe qui a réalloué ses actifs entre stablecoins. Parmi les participants identifiés, 19 plateformes d'échange et plateformes de prêt ont terminé le trimestre avec des soldes plus bas et ont réduit ensemble leurs avoirs en USDT de 4.6 milliards de dollars.
Dans le même temps, ils ont ajouté environ 1.9 milliards de dollars dans d'autres stablecoins. Les plus fortes hausses ont concerné l'USDC ($569M), le RLUSD ($493M), l'USDGO ($341M), l'USDe ($236M) et l'USDS ($139M). Il s'agit des montants bruts d'actifs ajoutés. Dans la figure 2, les variations de chaque stablecoin au sein du groupe se compensent, de sorte que les chiffres de croissance nette paraissent plus faibles.
| Détenteur | Variation de l'USDT | Actifs ajoutés | Actifs également réduits |
|---|---|---|---|
| Bybit | −1.66 milliards de dollars | RLUSD +$315M, USDe +$64M | USDC −$155M, USD1 −$118M |
| Binance | −$987M | USDC +$223M, USDe +$172M | USD1 −$63M |
| OKX | −$899M | USDC +$273M, RLUSD +$67M | USDG −$375M |
| Groupe Sky (Sky, Spark, Grove) | −$444M | USDS +$139M, RLUSD +$92M | USDS +$139M, RLUSD +$92M |
| MEXC | −$326M | USDGO +$262M, USDC +$46M | USDe −$161M |
| Aave* | −$266M | USDe +$363M | USDC −$42M |
| Bitget | −$189M | USDGO +$79M | USDC −$28M |
*Aave figure dans cette liste en raison de la réallocation d'actifs au sein de ses pools de prêt. Ses avoirs totaux en stablecoins ont augmenté au cours du trimestre, Aave ne fait donc pas partie des 19 participants ayant terminé le trimestre avec des soldes plus bas.
Certaines plateformes d'échange ont augmenté leurs avoirs en stablecoins pour lesquels elles proposent des programmes de récompenses. La hausse du RLUSD sur Bybit a suivi le lancement, le 20 juillet, de la campagne RLUSD Hold & Earn en partenariat avec Ripple. La hausse de l'USDGO sur Bitget a coïncidé avec des programmes de récompenses de détention et des campagnes de conversion d'actifs menées de mars à juillet. Le groupe Sky a réduit ses avoirs en USDT et augmenté ses avoirs en USDS, le stablecoin qu'il émet lui-même.
Les plateformes de prêt ont également modifié la structure de leurs réserves. Les pools d'Aave détenaient $266M de moins en USDT et $363M de plus en USDe. Cela reflète la demande des emprunteurs qui utilisent l'USDe comme garantie. OKX a évolué dans les deux sens: en plus de réduire ses avoirs en USDT, elle a diminué ses avoirs en USDG de $375M.
Malgré cela, l'offre totale d'USDG a augmenté de $240M. Cela s'explique par le fait que Lighter, Uniswap et Morpho ont ajouté ensemble environ $246M de ce stablecoin sur Robinhood Chain.
Des changements réglementaires ont également pu influencer les décisions des acteurs du marché. La période de transition prévue par le règlement MiCA de l'UE pour les prestataires de services sur crypto-actifs a pris fin le 1 juillet, et l'USDT n'a pas reçu d'autorisation dans le cadre de ce régime. Cette réallocation est cohérente avec l'hypothèse selon laquelle certaines plateformes réduisaient leur dépendance à l'USDT tout en augmentant leurs avoirs en stablecoins offrant des récompenses de détention.
Cependant, tout l'USDT retiré des soldes des plateformes d'échange ne s'est pas déplacé vers d'autres stablecoins. Les portefeuilles qui n'ont pas pu être rattachés à des détenteurs identifiés spécifiques ont augmenté leurs avoirs en USDT d'environ 1.5 milliards de dollars au cours du trimestre. Une partie de ces fonds pourrait avoir appartenu à des clients de plateformes d'échange retirant leurs cryptos vers leurs propres portefeuilles. Ainsi, une partie de l'USDT disparu des soldes des plateformes d'échange pourrait avoir été transférée en self-custody plutôt que convertie en un autre stablecoin.
Qui a réduit ses soldes en stablecoins au T3 2026?
Les participants des groupes ayant réduit leurs positions sur plusieurs actifs ont diminué leurs avoirs en stablecoins. Les soldes combinés de Coinbase et Coinbase Prime ont chuté de $692M, presque entièrement en USDC. Une partie de ces fonds a pu se déplacer au sein du groupe Coinbase, puisque Deribit a augmenté ses avoirs en USDC de $365M sur la même période.
Kraken a réduit ses soldes de $514M. La majeure partie de la baisse concernait l'USDC (−$317M) et l'USDT (−$105M). Galaxy Digital, Gate et Crypto.com ont chacun réduit leurs avoirs de $95M à $116M, avec des variations touchant au moins deux stablecoins dans chaque entreprise.
Associées aux mouvements des participants ayant constitué des positions sur plusieurs actifs et à ceux des plateformes de dérivés, ces réductions révèlent une direction commune des flux: les soldes ont augmenté sur les plateformes activement engagées dans le prêt, le trading de dérivés ou l'offre de récompenses via des programmes de partenariat. Coinbase fait exception: l'entreprise propose des récompenses pour la détention d'USDC, pourtant ses propres soldes en stablecoins ont diminué.
Dans quels fuseaux horaires vivent les utilisateurs des plus grands stablecoins?19 août 2026En savoir plus
Ethena a réduit ses réserves d'USDtb à mesure que l'USDe se propageait vers d'autres plateformes
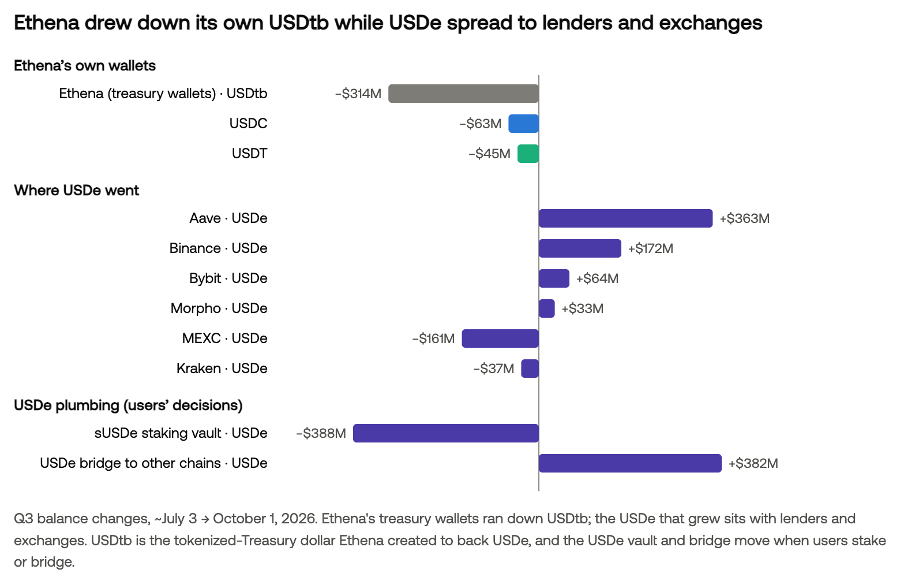
Les portefeuilles de trésorerie d'Ethena ont réduit leurs avoirs en USDtb de $314M. Ce stablecoin est adossé à des actifs du Trésor américain et a été créé par Ethena pour aider à garantir l'USDe. L'offre totale d'USDtb, cependant, n'a baissé que de $238M. Cela signifie que d'autres détenteurs ont ajouté ensemble environ $76M.
L'offre d'USDe a augmenté de $419M au cours du trimestre. Les nouveaux volumes de cet actif sont allés principalement vers Aave (+$363M), Binance (+$172M) et Bybit (+$64M), où l'USDe est utilisé comme garantie et marge pour le trading.
Le 11 septembre, l'USDe est devenu disponible sur le réseau TRON via Stargate. Une part importante des nouveaux USDe émis au cours du trimestre s'est déplacée vers d'autres blockchains en quelques transferts de grande ampleur. L'identification des parties impliquées dans ces transferts nécessite des recherches supplémentaires.
Qui paie pour la distribution des stablecoins?
Ce type de réallocation n'est pas gratuit, et les émetteurs de stablecoins, les organisations qui émettent ces actifs, supportent une grande part des coûts.
Coinbase a reçu à elle seule $325M dans le cadre d'accords de partage des revenus avec Circle, selon le formulaire trimestriel 10-Q de Circle pour le deuxième trimestre 2026, le rapport dans lequel l'entreprise divulgue ses résultats financiers et autres informations importantes.
Tether a déclaré un bénéfice net d'exploitation de 1.5 milliards de dollars pour le deuxième trimestre dans un communiqué de presse. Le coussin de réserve de l'entreprise, la différence entre la valeur de ses actifs et le montant d'USDT en circulation, a presque diminué de moitié au cours du trimestre pour atteindre 4.1 milliards de dollars. Cela ressort du rapport sur les réserves examiné par le cabinet d'audit BDO.
PayPal finance également ce type d'incitations. USD.AI, qui prête à des entreprises et à d'autres emprunteurs pour acheter du matériel informatique, détient des PYUSD comme réserve garantissant son propre token USDai. Les deux projets offrent une récompense de 4.5% sur les dépôts allant jusqu'à 1 milliards de dollars. Au troisième trimestre, la réserve en PYUSD d'USD.AI a augmenté de $51M à mesure que de nouveaux tokens USDai étaient émis.
Les nouveaux entrants sur le marché se disputent également des partenariats avec les plateformes de trading. Open USD a été lancé le 30 septembre. Il est émis par Bridge, filiale de Stripe, avec des partenaires tels que Coinbase, Visa et Mastercard. Par conception, la majeure partie des revenus générés par les actifs de réserve de ce stablecoin doit être reversée aux partenaires.
À la fin du trimestre, les budgets consacrés à ce type d'arrangements ont augmenté. Le 16 septembre, la Réserve fédérale américaine a relevé sa fourchette cible de taux d'intérêt de 25 points de base par rapport au niveau précédent, pour la porter à 3.75-4.00%.
En conséquence, les émetteurs de stablecoins adossés à des réserves tirent désormais des revenus plus élevés de leurs placements en bons du Trésor américain. L'effet de ce changement devrait se refléter dans les chiffres du quatrième trimestre.
Ce qu'il faut surveiller au quatrième trimestre 2026
Au quatrième trimestre, trois questions méritent d'être suivies:
- 1. Les fonds resteront-ils sur les plateformes une fois les programmes de récompenses terminés? La phase actuelle du programme RLUSD Hold & Earn de Bybit se termine le 18 octobre.
- 2. Le partage des revenus continuera-t-il d'attirer des dépôts en USDC vers les plateformes de produits dérivés, ou des émetteurs concurrents proposeront-ils des conditions comparables?
- 3. Les nouveaux stablecoins qui partagent les revenus de réserve, comme Open USD, parviendront-ils à gagner des parts de marché face aux acteurs établis?
